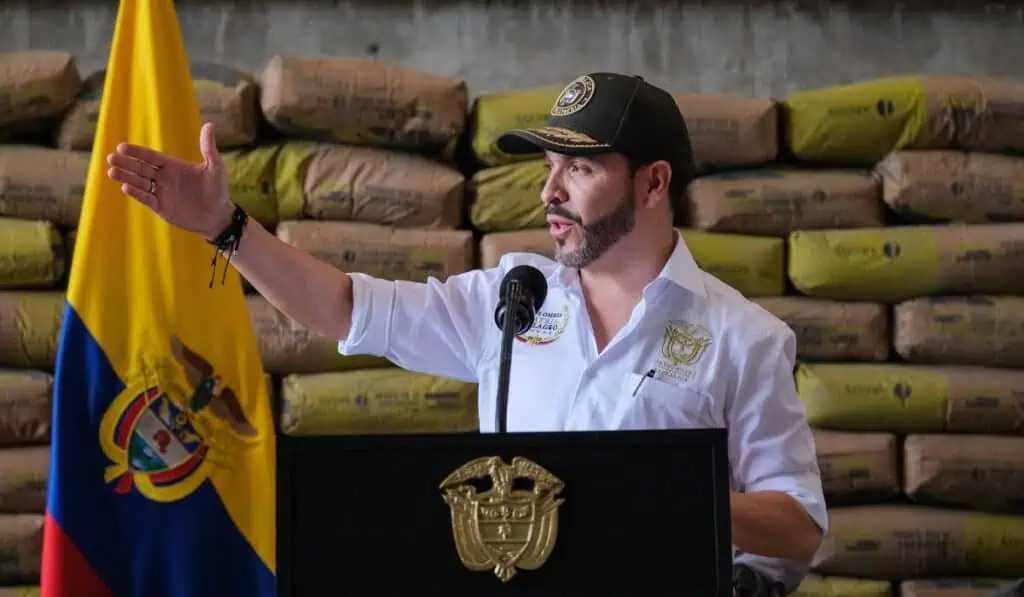
El Gobierno Nacional expidió el Decreto 1413 mediante el cual creó un régimen excepcional y transitorio de incentivos para promover nuevas inversiones privadas en los territorios afectados por el terremoto del 10 de agosto.
La medida busca movilizar capital privado hacia proyectos de reconstrucción y reactivación económica, recuperar capacidad productiva, ampliar la oferta de bienes y servicios y generar empleo en las zonas afectadas por la emergencia.
El decreto señala que podrán acceder a estos beneficios personas naturales o jurídicas, residentes o no residentes en Colombia, siempre que realicen nuevas inversiones en los municipios cobijados por la emergencia y cumplan las condiciones establecidas.
Recibe nuestro boletín en tu correo
Entre los requisitos está ejecutar una inversión mínima según el sector, destinar los recursos a activos productivos o a obras de construcción, rehabilitación o reconstrucción autorizadas, generar empleo directo, iniciar el proyecto dentro de los 12 meses siguientes a la declaratoria de emergencia y obtener la calificación correspondiente del Ministerio de Comercio, Industria y Turismo.
Estos son los beneficios tributarios
Uno de los principales incentivos es una tarifa preferencial de impuesto sobre la renta del 20 % durante los años gravables 2026 y 2027, aplicable exclusivamente a la renta líquida atribuible al proyecto calificado.
Esta tarifa podrá reducirse hasta el 15 % dependiendo de la generación de empleo. Por cada 250 nuevos empleos directos efectivamente generados y acreditados, la tarifa disminuirá un punto porcentual, hasta llegar al límite mínimo del 15 %.
El decreto también permite una depreciación fiscal acelerada del 50 % anual durante 2026 y 2027 para activos productivos adquiridos, construidos o rehabilitados como parte de los proyectos de inversión calificados.
Adicionalmente, hasta el 31 de diciembre de 2027 estarán exentas de IVA determinadas importaciones de materias primas, insumos y bienes de capital indispensables para los proyectos, siempre que no exista producción nacional equivalente en calidad y suministro.
¿Cuánto deberán invertir las empresas?
El decreto estableció montos mínimos diferentes dependiendo de la actividad económica:
- Turismo: 950.000 UVT – $50 millones.
- Agroindustria: 1,1 millones de UVT – $57 millones.
- Construcción: 1,1 millones de UVT – $57 millones.
- Industria manufacturera: 2,35 millones de UVT – $123 millones.
- Servicios: 2,35 millones de UVT – $123 millones.
En construcción, solo podrán contabilizarse inversiones destinadas a edificación, rehabilitación, reconstrucción o reposición de inmuebles afectados por el terremoto, así como infraestructura ubicada en las zonas cobijadas que contribuya directamente a la recuperación económica o física.
Los proyectos tendrán un plazo máximo de tres años gravables para ejecutar la inversión desde su calificación. Si el inversionista no cumple con el monto mínimo comprometido, perderá el beneficio sobre las cantidades que no cumplan las condiciones.
Los beneficios tributarios estarán vigentes hasta el 31 de diciembre de 2027. El decreto aclara que su aplicación no constituye una garantía de estabilidad tributaria.
Puede consultar el decreto completo aquí.
—