El ecosistema de pagos en Colombia atraviesa una etapa de transformación, marcada por la expansión de los pagos inmediatos, la masificación de Bre-B y los cambios regulatorios asociados a las finanzas abiertas.
En ese escenario, ACH Colombia, compañía que opera el conocido botón de pagos PSE, prepara nuevos servicios mientras trabaja en una actualización de su plataforma.
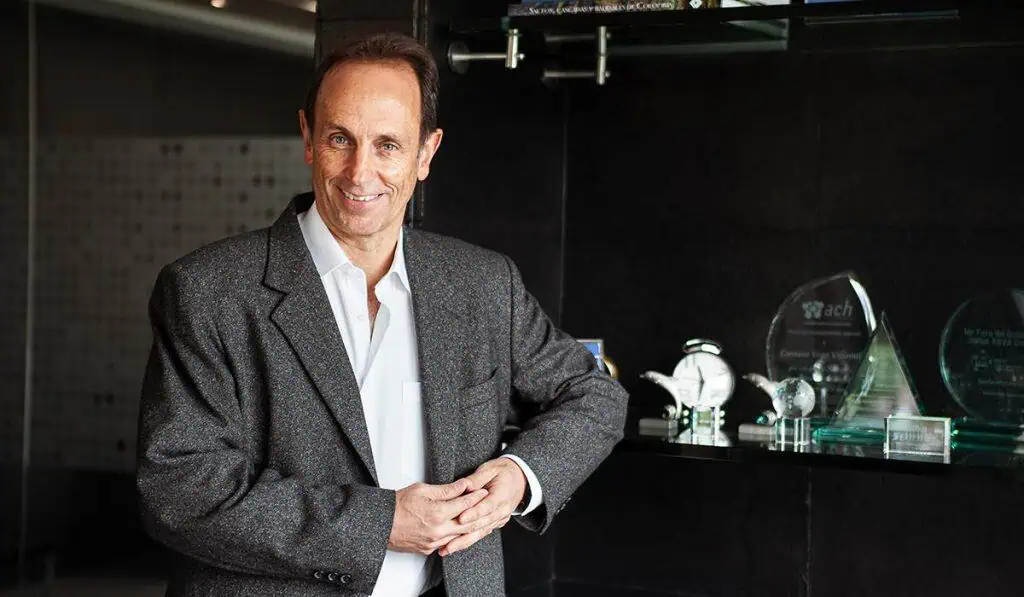
PSE registró en julio su mejor mes en número de transacciones en sus 20 años de operación, con más de 90 millones de operaciones, de acuerdo con Gustavo Vega, presidente de ACH Colombia.
Recibe nuestro boletín en tu correo
La compañía mide el desempeño principalmente por el número de transacciones y no por el valor movilizado.
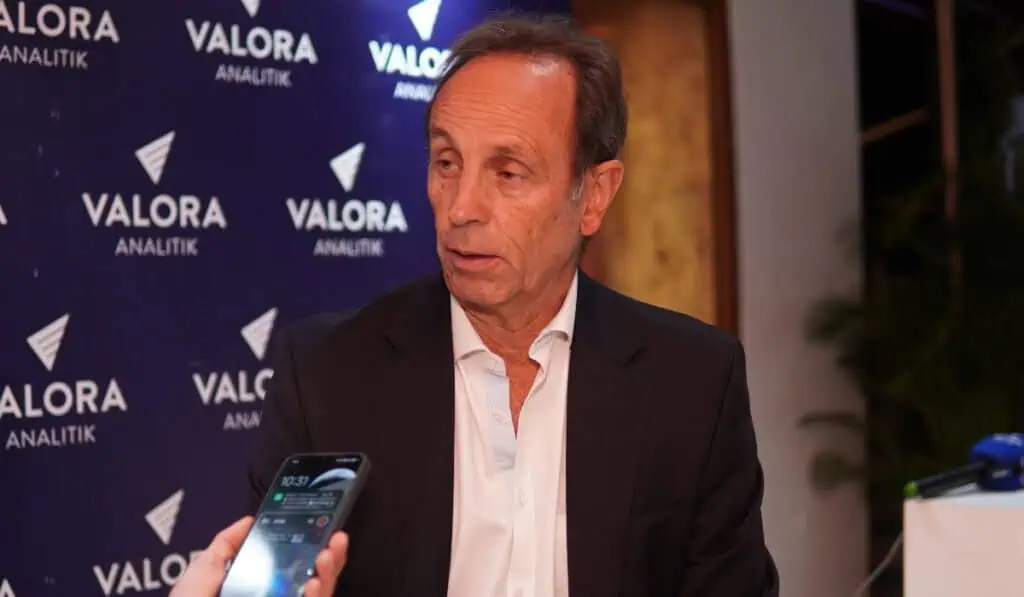
“Un pago de $20.000 o uno de $300 millones para nosotros es el mismo, es una transacción”, explicó Vega en entrevista con Valora Analitik al referirse a la forma en que ACH mide el comportamiento del servicio.
Relacionado: Nuevo mapa de pagos que llega con Bre-B: tarjetas, billeteras y transferencias competirán
ACH prepara renovación tecnológica de PSE
El resultado de julio se da mientras ACH trabaja en una nueva etapa para PSE. Vega anticipó que en 2027 la compañía busca darle un impulso al servicio mediante una renovación tecnológica, mejoras en la experiencia de usuario y nuevas funcionalidades.
La compañía también está trabajando en nuevos servicios para empresas. Vega explicó que ACH ya lanzó internamente y se encuentra en piloto una solución para que las compañías puedan realizar transferencias en línea de cuenta a cuenta, sin utilizar una llave.
El servicio no hace parte actualmente de la infraestructura de Bre-B, debido a que corresponde a un caso de uso que no está regulado bajo esa marca, aunque anticipó que “vamos a meterle fuerte al servicio cuenta a cuenta para empresas”, señaló Vega.
Otro de los frentes en los que trabaja ACH está relacionado con la regulación de finanzas abiertas. La compañía espera contar a finales de 2026 con una oferta para el mercado, una vez la Superintendencia Financiera defina los estándares técnicos y de seguridad correspondientes.
Vega explicó que la regulación contempla dos grandes bloques: iniciación de pagos y agregación de información.
En el caso de la iniciación de pagos, los sistemas de pago de bajo valor tendrán el papel de facilitar la interacción entre quienes inician los pagos y las entidades financieras. ACH se está preparando para asumir ese rol.
En agregación de información, en cambio, Vega señaló que la regulación no les asigna directamente ese papel, aunque la compañía está analizando la posibilidad de participar como intermediaria entre quienes exponen los datos y quienes los reciben.
Bre-B abre nuevos casos de uso para pagos inmediatos
La expansión de los pagos inmediatos también está modificando el mercado. Vega destacó que Bre-B ha impulsado nuevos casos de uso que inicialmente no estaban contemplados en el diseño del sistema.
“Hay empresas haciendo transacciones, he visto que se hacen apuestas con Bre-B”, dijo el presidente de ACH, al explicar que la industria está aprovechando los rieles regulados para desarrollar nuevas aplicaciones.
En su visión, ahora corresponde al Banco de la República definir qué usos pueden desarrollarse dentro de este ecosistema y cuáles requieren ajustes regulatorios.
Vega también diferenció los usos actuales de Bre-B y PSE. Mientras Bre-B está teniendo un mayor desarrollo en operaciones persona a persona y pagos mediante QR, PSE mantiene su fortaleza en pagos y compras en comercios, donde el usuario ingresa directamente al sitio de la empresa y se autentica para realizar la operación.
Para el ejecutivo, una de las ventajas de PSE sigue siendo que el usuario no tiene que entregar información financiera al comercio: entra a la entidad financiera, se autentica y realiza el pago.
El presidente de ACH también señaló que el Gobierno puede tener un papel relevante en la expansión de los pagos digitales, especialmente mediante programas que reduzcan el uso de efectivo.
Entre los temas mencionados están los desembolsos de subsidios y otros pagos gubernamentales, además de medidas relacionadas con el 4×1.000, que Vega identificó como una barrera para una mayor adopción de pagos digitales.
En ese sentido, consideró relevante una mayor articulación entre el sector público y el privado para avanzar en la digitalización de los pagos.
—