Bolsas de Asia-Pacífico
Las bolsas asiáticas repuntaron el miércoles, lideradas por las acciones surcoreanas después de que el fabricante de chips SK Hynix registrara un fuerte aumento en sus beneficios trimestrales, lo que reforzó el optimismo en torno a la demanda de inteligencia artificial.
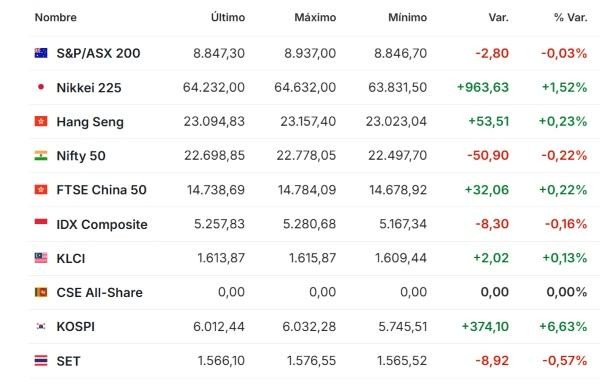
El Kospi de Corea del Sur cerró el miércoles con una subida del 6,6 %, alcanzando su nivel más alto en dos semanas.
En Japón, el Nikkei 225 subió un 1,5 %, mientras que el Topix en general retrocedió un 0,1 %. Los fabricantes de chips lideraron las ganancias, con las acciones de Kioxia Holdings disparándose un 13,8 %, y las de Taiyo Yuden subiendo más de un 7 %.
El Índice Compuesto de Shanghái y el CSI 300 de valores de gran capitalización subieron un 0,9 % cada uno, mientras que el índice Hang Seng de Hong Kong avanzó un 0,2 %.
Mercados de Europa
Las acciones europeas retrocedieron el miércoles, ya que la cautela previa a la decisión de la Reserva Federal y los cruciales resultados de las grandes tecnológicas estadounidenses eclipsaron una oleada de informes trimestrales que superaron las previsiones de los principales bancos europeos.
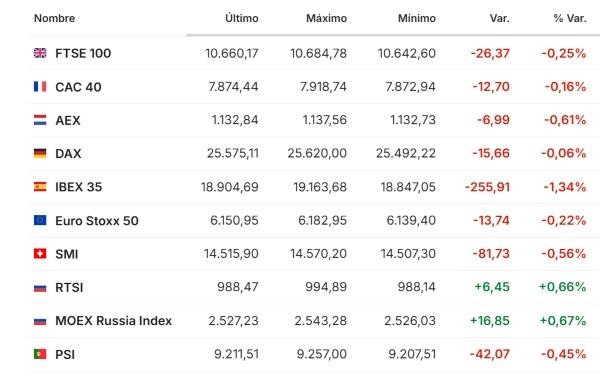
El índice paneuropeo STOXX 600 caía un 0,25 %.
El DAX alemán, el CAC 40 francés y el FTSE MIB italiano se mantenían prácticamente planos, mientras que el FTSE 100 de Londres cedía un 0,3 % y el IBEX 35 español perdía un 1,3 %.
El retroceso reflejó la reticencia de los inversores a asumir nueva exposición en acciones hasta que la Reserva Federal emita su veredicto sobre los tipos de referencia más tarde en la sesión, seguido de los resultados tras el cierre del mercado de los gigantes de la nube y la inteligencia artificial Alphabet y Microsoft.
Los grandes valores financieros europeos presentaron sólidas actualizaciones del tercer trimestre que ayudaron a amortiguar al mercado en general frente a caídas más pronunciadas.
BNP Paribas, el mayor banco de Francia, subió un 1 % tras publicar un beneficio del tercer trimestre que superó las previsiones, impulsado por la intensa actividad en sus divisiones de banca corporativa y de inversión.
Standard Chartered también superó las estimaciones del consenso, respaldado por sólidos ingresos de negociación en su franquicia de mercados globales y una aceleración de las entradas de capital en su negocio de gestión de patrimonio. Sus acciones subieron un 4,4 %.
Mercados de EE. UU. y América
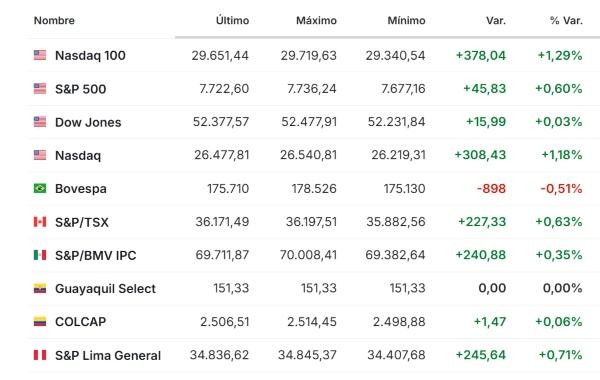
Los movimientos fueron en gran medida moderados, ya que los inversores se mostraron cautelosos antes del anuncio de política monetaria de la FED previsto para más tarde el miércoles, con los tipos de interés que se espera ampliamente que permanezcan sin cambios.
Los mercados analizarán las orientaciones de los responsables de la política monetaria en busca de pistas sobre las perspectivas de los costes de financiación, especialmente dado que la inflación persistente y los elevados precios del petróleo complican las perspectivas de política monetaria.
Por su parte, Alphabet y Microsoft publicarán sus resultados tras el cierre de Wall Street, unas cifras ampliamente consideradas como una prueba de fuego para las valoraciones tecnológicas globales y el negocio de la inteligencia artificial.
La atención de los mercados se centra en determinar si los miles de millones de dólares destinados a centros de datos, clústeres de computación de alto rendimiento y chips personalizados se están traduciendo en una aceleración tangible de los ingresos en la nube.
Petróleo y materias primas
Los precios del petróleo subieron el miércoles, después de que los renovados ataques del movimiento hutí de Yemen, alineado con Irán, contra Arabia Saudí amenazaran con socavar los esfuerzos diplomáticos para reducir las tensiones en Oriente Próximo.
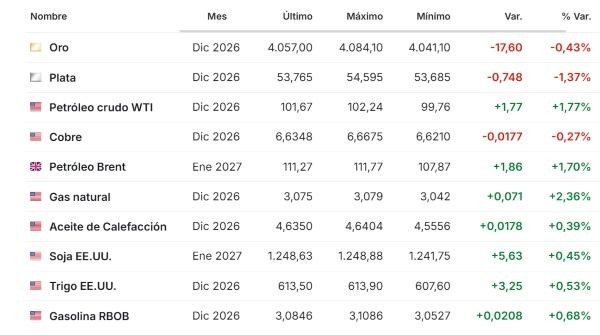
Los futuros del crudo Brent subían un 0,7 % hasta los US$114,67 por barril, mientras que los futuros del crudo West Texas Intermediate (WTI) de EE. UU. ganaban un 1,3 % hasta los US$101,14.
Los precios del petróleo alcanzaron máximos de seis meses por encima de los US$117 la semana pasada, pero han retrocedido durante las dos últimas sesiones.
Arabia Saudí, Turquía y Pakistán mantuvieron conversaciones con funcionarios iraníes en Teherán el lunes, acordando continuar los debates destinados a reforzar la paz y la seguridad, según informaron los medios estatales iraníes.
Sin embargo, los hutíes afirmaron el martes haber atacado la refinería de petróleo de Ras Tanura, en Arabia Saudí, con un misil balístico, poniendo de manifiesto la vulnerabilidad de las instalaciones energéticas del reino.
En otra línea, el oro cayó el miércoles mientras los inversores aguardaban la decisión sobre los tipos de interés de la Reserva Federal, con un dólar estadounidense ligeramente al alza que añadía presión sobre el metal precioso, pese a las compras oportunistas y las esperanzas de que la moderación de los precios del petróleo pudiera frenar los riesgos inflacionarios.
El oro al contado caía un 0,6 % hasta los US$4.037,98 y los futuros del oro en EE. UU. retrocedían un 0,6 % hasta los US$4.051,32.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—