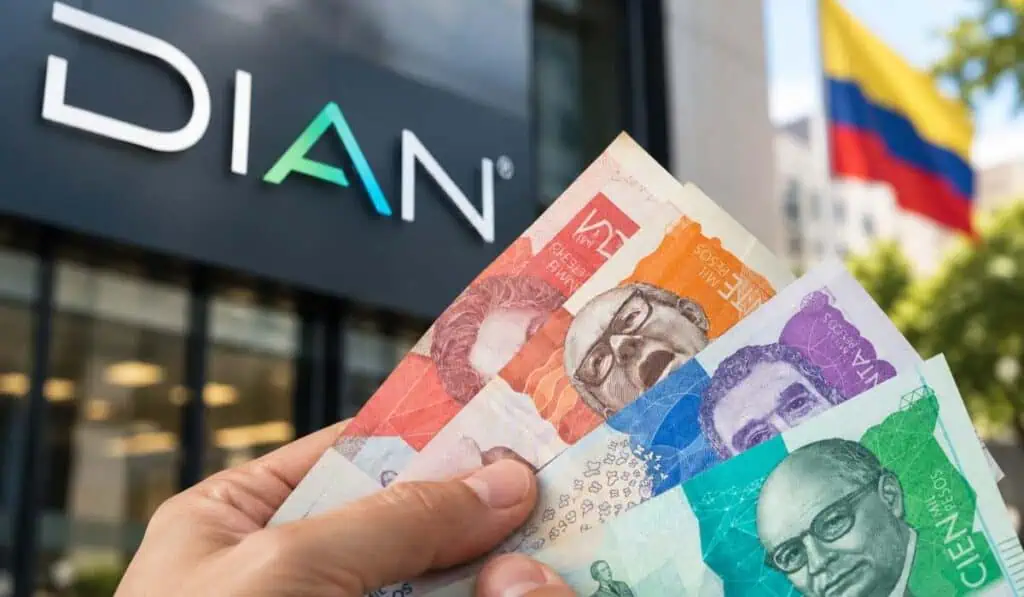
Cerca de 200.000 contribuyentes tienen obligaciones pendientes con la Dirección de Impuestos y Aduanas Nacionales (DIAN), por un monto total de $22,9 billones. En conjunto, estas deudas corresponden a 643.332 obligaciones tributarias que pueden acogerse a un beneficio extraordinario para reducir los intereses de mora y las sanciones, siempre que los responsables cumplan las condiciones establecidas y realicen el pago antes del 19 de noviembre de 2026.
La medida está contemplada en el Decreto Legislativo 1419 de 2026, expedido en el marco de la emergencia económica declarada tras el terremoto del 10 de agosto. Aunque la normativa también incluye disposiciones específicas para las zonas afectadas por el desastre natural, el alivio en materia de intereses y sanciones tiene cobertura nacional y aplica a las obligaciones vencidas antes de esa fecha.
El mecanismo establece una tasa especial del 4,5 % efectivo anual para liquidar los intereses de mora y una reducción del 85 % en las sanciones, que pasarán a representar el 15 % de su valor original. Para acceder a estas condiciones, los contribuyentes deben cancelar la totalidad del capital correspondiente a cada obligación que decidan normalizar.
Recibe nuestro boletín en tu correo
Fernando Bustos, abogado especializado en reorganización empresarial y presidente fundador de la Organización Impulso Empresarial (OIEM), señala que el beneficio puede representar un ahorro importante para las compañías. De acuerdo con sus estimaciones, algunas empresas podrían terminar pagando entre el 20 % y el 30 % del monto que inicialmente debían. Por ejemplo, una organización con una obligación de $600 millones podría ponerse al día con un desembolso cercano a los $200 millones, dependiendo de su situación tributaria.
¿Qué errores que pueden impedir el acceso al beneficio de la DIAN?
Uno de los principales errores es descartar la posibilidad de acogerse al alivio por falta de liquidez. Bustos recomienda evaluar alternativas de financiación y comparar sus costos con el ahorro que generaría la reducción de intereses y sanciones. No obstante, advierte que esta decisión debe tomarse sin comprometer la estabilidad financiera de la empresa.
Otro aspecto clave es la liquidación de los valores pendientes. Un cálculo incorrecto de los intereses o las sanciones puede dejar saldos sin cancelar y poner en riesgo el cumplimiento de los requisitos exigidos por la DIAN.
Recomendado: Fechas clave de la convocatoria de empleo en la DIAN: 218.000 aspirantes van por 1.990 puestos
También se debe evitar realizar pagos parciales sobre una misma obligación. La normativa permite seleccionar las deudas que se desean normalizar, por lo que no es necesario cancelar la totalidad de los compromisos tributarios. Sin embargo, cada obligación incluida en el beneficio debe pagarse completamente.
Un cuarto error es asumir que todas las empresas pueden acceder a las mismas condiciones de financiación o facilidades de pago. Los acuerdos especiales establecidos para determinados afectados por la emergencia tienen requisitos específicos y no se extienden automáticamente al conjunto de contribuyentes.
Por último, aplazar el trámite hasta los días previos al vencimiento puede generar inconvenientes operativos y errores en la liquidación. Por esta razón, el especialista aconseja anticipar los pagos y no esperar la expedición del paz y salvo, ya que este documento puede requerir un tiempo adicional de gestión administrativa.