La Agencia de Renovación del Territorio (ART) reveló el manual operativo de Obras por Impuestos para la Reconstrucción (OXI-R), que da a conocer todos los requisitos, plazos y procedimientos para que los contribuyentes financien proyectos destinados a recuperar las zonas afectadas por el sismo del 10 de agosto de 2026.
El mecanismo está amparado por el Decreto 1261 de 2026 y permite destinar recursos relacionados con hasta el 50 % del impuesto de renta, según la modalidad elegida.
¿Qué proyectos pueden financiarse con Obras por Impuestos?
El mecanismo aplica exclusivamente en los municipios y zonas contemplados en los Decretos 1261 y 1348 de 2026. Los daños deben estar registrados en el reporte de la Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD) o acreditarse mediante una certificación de la entidad territorial.
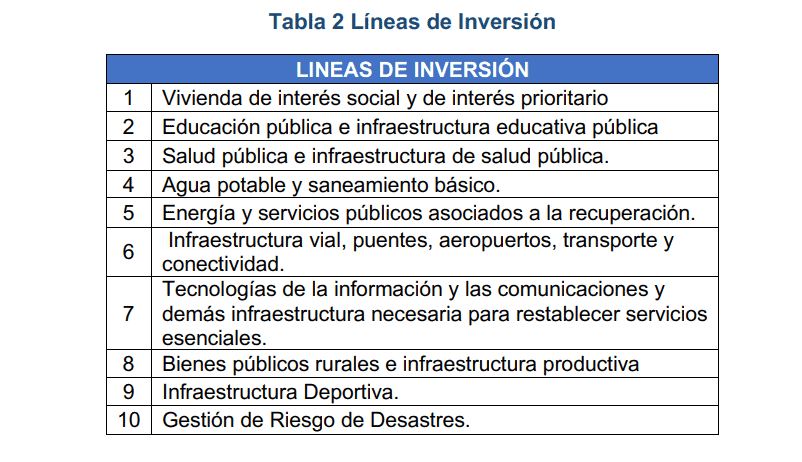
Las inversiones pueden dirigirse a 10 líneas: vivienda de interés social y prioritario, educación pública, salud, agua potable y saneamiento básico, energía y servicios públicos, vías y puentes, transporte y conectividad, tecnologías de la información, infraestructura rural y productiva, escenarios deportivos públicos y gestión del riesgo de desastres.
Los proyectos deben tener naturaleza pública y estar directamente relacionados con las afectaciones ocasionadas por el sismo. Por eso, no pueden financiar activos propios del contribuyente ni obras destinadas principalmente a su beneficio particular.
Además, cada proyecto debe contar con estudios, diseños, presupuesto, cronograma, disponibilidad de los predios, matriz de riesgos y los soportes técnicos, jurídicos y sectoriales exigidos.
¿Quiénes pueden participar?
Las personas jurídicas pueden acceder a la opción de fiducia, mientras que la opción de convenio está habilitada para personas naturales y jurídicas obligadas a llevar contabilidad. En ambos casos, los contribuyentes deben acreditar ingresos brutos de al menos 33.610 unidades de valor tributario (UVT) durante el año gravable anterior, es decir, aproximadamente $1.760 millones de pesos.
Para solicitar la vinculación, deben presentar, entre otros documentos, la aprobación de la Junta Directiva, el formulario establecido para cada modalidad, el certificado de existencia y representación legal con una expedición no superior a tres meses y la declaración de renta del año anterior.
En la opción de convenio, el proyecto también debe cumplir el límite según el cual su valor no puede superar el 30 % del patrimonio del contribuyente.
La ART verifica los requisitos de participación, consulta la información tributaria con la Dirección de Impuestos y Aduanas Nacionales (DIAN) y comprueba la disponibilidad del cupo aprobado por el Consejo Superior de Política Fiscal (CONFIS). La presentación de una solicitud no garantiza la asignación de recursos.
¿Cómo funciona el proceso?
El mecanismo tiene cuatro etapas principales: conformación del banco de proyectos, vinculación del contribuyente, preparación para la ejecución y desarrollo y cierre de las obras.
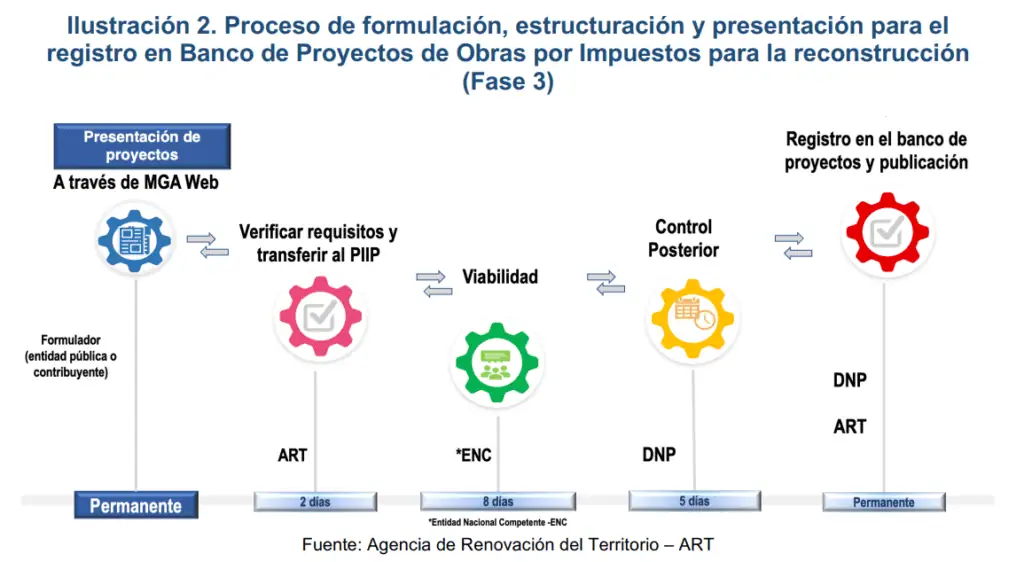
La ART administra el banco de proyectos, que permanece abierto durante la vigencia del mecanismo. Las iniciativas pueden presentarse en cualquier momento a través de la Metodología General Ajustada (MGA Web), pero deben obtener viabilidad técnica y definitiva y quedar registradas en la Plataforma Integrada de Inversión Pública (PIIP) para buscar financiación.
La revisión inicial de requisitos habilitantes por parte de la ART tiene un plazo de dos días hábiles. Después, la entidad sectorial correspondiente evalúa la viabilidad y el Departamento Nacional de Planeación (DNP) otorga la viabilidad definitiva.
Los contribuyentes pueden solicitar la vinculación de proyectos publicados en el banco. Sin embargo, la asignación de cupos se organiza mediante ventanas mensuales, con cierre previsto para el último viernes de cada mes. Si las solicitudes superan los recursos disponibles, se aplica una metodología de priorización.
En la modalidad de convenio, una vez aprobada la vinculación, el contribuyente y la entidad nacional competente deben formalizar el acuerdo dentro de los 30 días hábiles siguientes, con posibilidad de prórroga de hasta 15 días hábiles.
¿Cuáles son las diferencias entre las modalidades?
En la opción de fiducia, el contribuyente deposita los recursos en una fiducia mercantil que administra el dinero destinado al proyecto. Las personas jurídicas habilitadas pueden destinar recursos equivalentes a hasta el 50 % del impuesto de renta a cargo. Una vez recibida la obra y certificada su entrega, la DIAN tramita la extinción de la obligación tributaria por el valor correspondiente, dentro de los límites aprobados.
En la opción de convenio, el contribuyente suscribe un acuerdo con una entidad pública nacional y puede recibir Títulos para la Renovación del Territorio (TRT). Estos títulos permiten pagar hasta el 50 % del impuesto de renta o cubrir hasta el 100 % de las deudas por ese tributo, conforme a las reglas aplicables. También pueden negociarse en el mercado.
Las modalidades tienen diferencias adicionales en el tratamiento de los rendimientos financieros, los aportes anticipados y los procedimientos de cierre tributario.
Seguimiento, entrega de las Obras por Impuestos
Durante la ejecución, los contribuyentes deben garantizar que los recursos se destinen exclusivamente a los proyectos aprobados y asumir los riesgos técnicos y financieros de su estructuración y desarrollo.
Los avances físicos y financieros deben reportarse en la PIIP durante los primeros cinco días hábiles de cada mes. Además, se debe presentar el formulario de seguimiento de la ART dentro de los diez días calendario posteriores al mes reportado.
La gerencia coordina la contratación y ejecución de las obras, mientras que la interventoría supervisa los componentes técnicos, financieros, jurídicos y contractuales. Los cambios en el presupuesto o el cronograma deben justificarse y contar con las aprobaciones correspondientes.
La entrega requiere los informes de interventoría y la certificación de recibo a satisfacción. Para las obras de infraestructura, la garantía de estabilidad y calidad debe tener una vigencia mínima de cuatro años desde la entrega.
El manual también establece que los sobrecostos son responsabilidad del contribuyente. Los recursos no ejecutados y los rendimientos financieros generados en la opción de fiducia deben reintegrarse a la Nación.