Bolsas de Asia-Pacífico
Las bolsas asiáticas se recuperaron de las pérdidas iniciales del viernes después de que un informe de Bloomberg, según el cual OpenAI espera que sus ingresos anualizados alcancen o superen los US$70.000 millones para finales de año, aliviara las preocupaciones de los inversores sobre la demanda de inteligencia artificial.
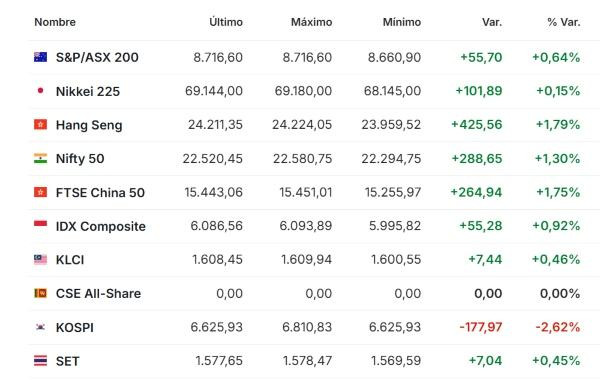
El Nikkei 225 de Japón cotizó plano tras caer casi un 1 % a primera hora del día, y el índice Topix en general ganó un 0,4 %.
El Shanghai Composite de China avanzó un 0,3 %, mientras que el selectivo Shanghai Shenzhen CSI 300 sumó un 0,4 %. Ambos índices habían caído más de un 1 % en los primeros compases de la sesión.
El Hang Seng de Hong Kong se disparó un 1,5 %, con el subíndice tecnológico Hang Seng TECH subiendo casi un 3 %.
Los ingresos anualizados de OpenAI se situaban en torno a los US$50.000 millones a finales de septiembre, según informó Bloomberg el viernes, y se espera que la cifra alcance los US$70.000 millones o más en diciembre.
Las últimas perspectivas de ingresos contribuyeron a aliviar algunas de las preocupaciones de los inversores, tras los informes que indicaban que los ingresos anualizados de OpenAI se situaban unos US$20.000 millones por debajo de las indicaciones previas, lo que había desencadenado ventas en fabricantes de chips y otras empresas expuestas al gasto en IA.
Mercados de Europa
Las acciones europeas protagonizaron una tímida recuperación el viernes, intentando recuperar terreno tras la fuerte caída de mediados de semana, a medida que la volatilidad en la renta fija tomaba un respiro, aunque las bolsas siguen camino de cerrar la semana en negativo.
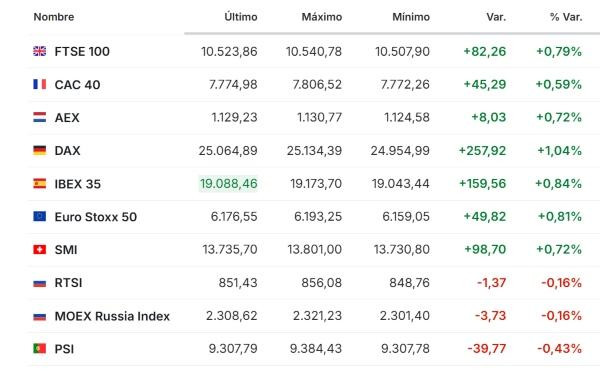
El Stoxx Europe 600 Index paneuropeo avanzó un 0,8 %, rompiendo la fuerte caída de la sesión anterior que había arrastrado al índice de referencia regional a sus niveles más bajos en casi cuatro meses. El índice estaba encaminado a recuperar gran parte de su caída semanal.
El CAC 40 de París y el FTSE 100 de Londres subieron un 0,8 % cada uno, mientras que el IBEX 35 de España ganó un 1 %.
Entre los valores individuales, las acciones europeas del sector de telecomunicaciones cayeron con fuerza el viernes tras la adquisición por parte de SpaceX de espectro de banda baja, lo que intensificó los temores sobre la creciente competencia de los servicios móviles basados en satélites.
Por otra parte, la intensa inquietud de los inversores ante el nivel de deuda récord de París —proyectado en cerca del 120 % del PIB— y un proceso legislativo muy fragmentado para llevar a cabo los recortes presupuestarios propuestos de 54.000 millones de euros desencadenaron una liquidación de deuda a largo plazo.
Mientras, con el inicio de la temporada de presentación de resultados del tercer trimestre en Europa la próxima semana, los inversores se preparan para una sólida ronda de resultados empresariales. Según Reuters, se prevé que las compañías del índice de referencia STOXX 600 registren un incremento del 21 % interanual en el beneficio neto agregado.
Mercados de EE. UU. y América
Los futuros de las acciones de Wall Street registraban subidas generalizadas, mientras el debate giraba en torno a las perspectivas de ingresos de OpenAI, y los precios del petróleo retrocedían después de que el presidente Donald Trump afirmara que EE. UU. no lanzaría nuevos ataques sobre Irán antes de las elecciones de mitad de mandato de noviembre.
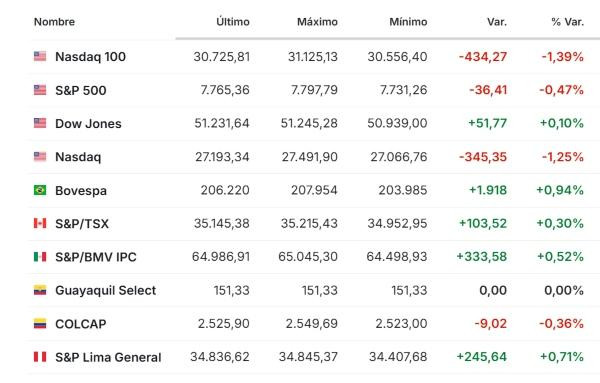
El contrato de futuros del Dow Jones se mantenía prácticamente sin cambios, los futuros del S&P 500 subían 28 puntos, un 0,4 %, y los futuros del Nasdaq 100 avanzaban 233 puntos, un 0,8 %.
Las empresas de semiconductores y las compañías que financian infraestructura de inteligencia artificial se encontraron entre los valores con peor comportamiento. El Philadelphia Semiconductor Index cayó un 3,4 %, mientras que Nvidia bajó un 2,9 %, Advanced Micro Devices retrocedió un 3,9 % y Micron Tecnología perdió un 4,8 %.
Pesó sobre la confianza un artículo del Financial Times según el cual OpenAI habría comunicado a sus inversores que sus ingresos anualizados se aproximaban a los US$50.000 millones a finales de septiembre, por debajo de los US$70.000 millones que habían señalado previamente algunos medios de comunicación.
Sin embargo, un informe de Bloomberg News publicado durante la noche reveló que los ingresos anualizados de OpenAI rondaban los US$50.000 millones a finales de septiembre, y se espera que el crecimiento de su negocio empresarial ayude a elevar la cifra hasta US$70.000 millones o más en diciembre.
Más allá de los valores individuales, los inversores también seguían de cerca la caída de los precios del petróleo. En una publicación en redes sociales el jueves, Trump afirmó que EE. UU. no atacaría a Irán «en ningún momento» antes de las próximas elecciones de mitad de mandato, aliviando parte de la preocupación por nuevas interrupciones en el suministro de petróleo en Oriente Medio.
Informes previos de los medios habían sugerido que el Pentágono estaba estudiando un posible ataque antes de la votación del 3 de noviembre, lo que desencadenó la mayor subida diaria del crudo Brent en dos semanas.
Petróleo y materias primas
Los precios del petróleo cayeron el viernes después de que el presidente Donald Trump afirmara que Estados Unidos no atacaría a Irán antes de las elecciones de mitad de mandato de noviembre, aliviando parte de las preocupaciones en torno al suministro en Oriente Próximo.
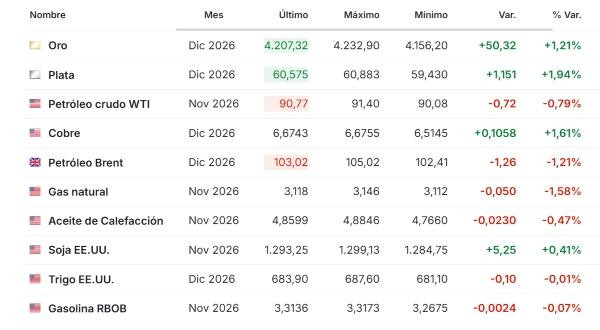
Los futuros del crudo Brent habían caído un 1,7 % hasta los US$102,55 por barril, mientras que los futuros del crudo West Texas Intermediate (WTI) de EE. UU. habían retrocedido un 1,4 % hasta los US$90,22.
Durante el período de la última semana, el contrato Brent, referencia mundial del petróleo, registró una subida ligeramente positiva. El jueves, los precios del Brent avanzaron un 4 %. El WTI, por su parte, encamina la semana hacia un descenso semanal.
En otra línea, los precios del oro subieron el viernes, impulsados por un dólar estadounidense más débil y la caída de los precios del petróleo, lo que aumentó el atractivo del metal precioso, mientras los inversores evaluaban las perspectivas de los tipos de interés de la Reserva Federal.
El oro al contado subió un 1,3 % hasta los US$4.187,65 por onza y los futuros del oro en EE. UU. ganaron un 1,3 % hasta los US$4.212,51.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—