La Junta Directiva del Banco de la República decidió por mayoría mantener inalterada la tasa de interés de política monetaria en 12,25 %.
Según las minutas de la reunión, los directores que respaldaron mantener las tasas consideraron necesario conservar una política monetaria contractiva, debido a que tanto la inflación observada como sus expectativas continúan alejadas de la meta.
Sin embargo, destacaron algunas señales de moderación. Entre ellas, el menor ritmo de crecimiento de la inflación anual en septiembre y la reducción de la inflación básica sin alimentos ni regulados, indicadores que podrían mostrar que la moderación de la demanda interna comienza a contener las presiones inflacionarias.
Recibe nuestro boletín en tu correo
No obstante, advirtieron que la información disponible todavía no es contundente, por lo que consideraron prudente hacer una pausa y esperar nuevos datos antes de tomar decisiones adicionales.
Los directores señalaron que este compás de espera permitiría evitar un sobreajuste de la política monetaria, mientras se verifica si la reducción de la inflación básica observada en septiembre se consolida y se evalúa el impacto del fenómeno de El Niño sobre los precios de los alimentos y los regulados, incluidos sus posibles efectos de segunda ronda.
Dos integrantes de este grupo también señalaron que la perspectiva de una importante consolidación fiscal en 2027 y un ajuste moderado del salario mínimo favorecerían la convergencia de la inflación hacia la meta.
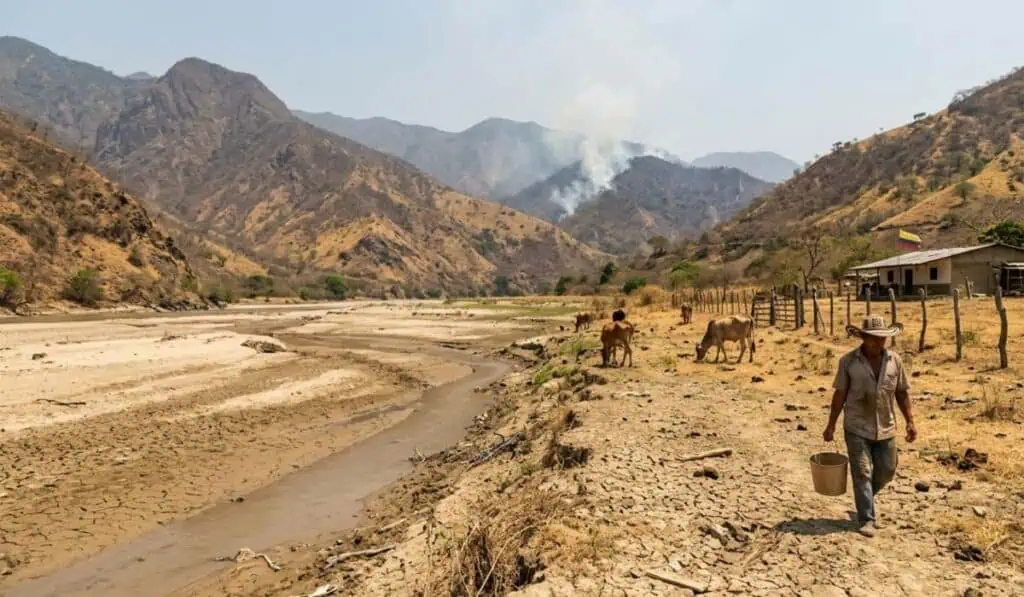
Otro de los directores explicó que los factores que están presionando los precios al alza son principalmente de oferta, entre ellos el fenómeno de El Niño, la escasez de gas y los incrementos en los combustibles y los insumos agrícolas asociados con los conflictos internacionales.
Desde esa perspectiva, consideró que nuevos aumentos de tasas tendrían una justificación limitada, salvo que fueran necesarios para contener efectos de segunda ronda a través de las expectativas de inflación.
También advirtió que el endurecimiento monetario acumulado durante 2026 amplió el diferencial de tasas frente al exterior, incentivando operaciones de carry trade que han reforzado las presiones de apreciación del peso colombiano.
Por su parte, otro integrante cuestionó que se hayan evaluado suficientemente los costos frente a los resultados de la política monetaria restrictiva. Advirtió que la combinación de tasas elevadas, revaluación del peso, cambios geopolíticos y financieros internacionales y una política fiscal contractiva está generando expectativas negativas para el sector productivo.
Directores que pidieron subir las tasas de interés
En contraste, los directores que votaron por incrementar 25 puntos básicos la tasa de interés defendieron la necesidad de recuperar la credibilidad en la meta de inflación, que consideran debilitada después de un período prolongado de incumplimiento.
Estos integrantes señalaron que es fundamental evitar que la inflación de 2027 supere el pronóstico de 4,8 % del equipo técnico del Banco de la República.
Aunque reconocieron que la postura monetaria actual permitiría que la inflación comience a descender el próximo año, consideraron necesario un esfuerzo adicional para acelerar su convergencia hacia la meta en 2028 y evitar que los choques de oferta persistentes desanclen las expectativas.
Según las minutas, estos directores advirtieron que aplazar los incrementos necesarios puede elevar los costos económicos y sociales en el futuro, particularmente en materia de producción y empleo.
En ese escenario, explicaron que la brecha del producto se cerraría a mediados de 2027 y posteriormente se tornaría negativa, acompañada de un aumento del desempleo. Por ello, consideraron que los ajustes deben realizarse mientras la economía todavía presenta excesos de demanda y no cuando la actividad económica haya perdido dinamismo.
Otro de los riesgos señalados fue el impacto de un fenómeno de El Niño de fuerte intensidad sobre los precios de los alimentos y la energía. Según los directores, sus efectos podrían superar los registrados en episodios anteriores debido a la insuficiencia de la producción nacional de gas y la dependencia de las importaciones.
También indicaron que el impacto del terremoto sobre la actividad económica y el empleo durante el tercer trimestre se habría moderado por la fortaleza de los términos de intercambio y la mejora persistente de los ingresos de los hogares.
Frente a la apreciación del peso colombiano, sostuvieron que el diferencial de tasas de interés frente al exterior es apenas uno de los múltiples factores que explican el comportamiento de la moneda y no necesariamente uno de los de mayor magnitud.
Finalmente, señalaron que el contexto internacional ofrece menos espacio para una rápida flexibilización monetaria, debido a las nuevas presiones sobre los precios de la energía y los alimentos y a que las tasas internacionales permanecen elevadas.
Los directores que defendieron el incremento también consideraron que mantener el compromiso de llevar la inflación hacia la meta constituye una señal positiva para los mercados y acompaña la estrategia fiscal del Gobierno Nacional y la Ley de rescate económico que comienza su trámite en el Congreso.
La Junta Directiva concluyó que la decisión de mantener la tasa en 12,25 % conserva una política monetaria restrictiva, consistente con una perspectiva de reducción de la inflación durante 2027. Las próximas decisiones dependerán de la nueva información económica disponible.