
Bolsas de Asia-Pacífico
Las bolsas asiáticas se recuperaron el lunes, siguiendo la estela de Wall Street, con Taiwán y Japón liderando las ganancias mientras los inversores compraban acciones tecnológicas castigadas tras las caídas de la semana pasada.
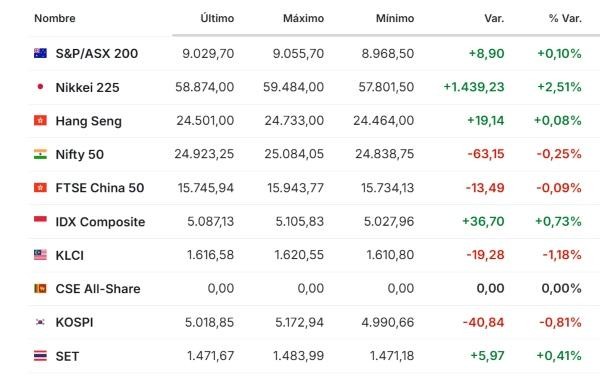
El índice MSCI Asia Pacífico subió un 2,3 %, con el Nikkei 225 de Japón avanzando un 3,5 % y el Kospi de Corea del Sur ganando un 1,6 %. El Taiex de Taiwán llegó a subir hasta un 6,4 %, su mayor avance desde julio, mientras que el Topix ganó un 3,4 %.
Las bolsas chinas e indias también atrajeron una nueva demanda, ya que los inversores rotaron desde los mercados con mayor exposición a la inteligencia artificial. El CSI 300 de China continental subió un 0,3 % y el Índice Compuesto de Shanghái ganó un 0,5 %, mientras que el Nifty 50 de India cayó un 0,2 %.
Recibe nuestro boletín en tu correo
Los datos de inflación de China correspondientes a octubre ofrecieron señales mixtas. El aumento de los costes energéticos y de materias primas impulsó los precios en fábrica, pero la débil demanda interna impidió que muchos fabricantes trasladaran esas subidas a sus clientes, lo que redujo sus márgenes.
Por otra parte, el Hang Seng de Hong Kong subió un 0,2 %, el S&P/ASX 200 de Australia y el NZX 50 de Nueva Zelanda cedieron un 0,2 % y el Straits Times Index de Singapur cerró sin cambios. El Jakarta Composite de Yakarta ganó un 0,8 %, mientras que el KLCI de Malasia cayó un 1,2 %.
Mercados de Europa
Las bolsas europeas comenzaron la semana con mal pie, ya que un denso calendario de datos macroeconómicos y el perturbador escándalo de liderazgo en Nvidia, referente de la inteligencia artificial, mantuvieron a los mercados a la expectativa.
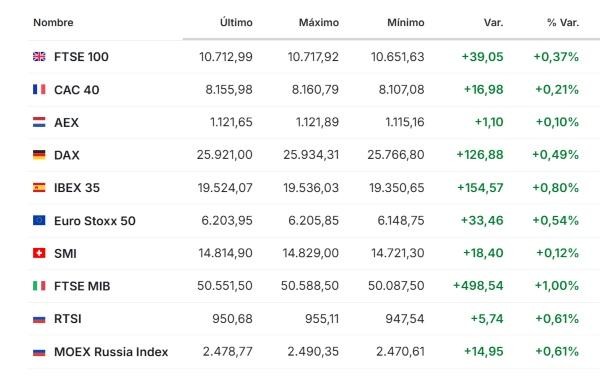
El Stoxx 600 paneuropeo no lograba encontrar una dirección clara en las primeras horas de negociación, con una caída del 0,1 %. El DAX alemán se mantenía plano, el CAC 40 francés cedía un 0,3 % y el FTSE 100 londinense retrocedía un 0,1 %.
Esta semana presenta un intenso calendario de discursos de bancos centrales, datos de inflación clave y cifras de crecimiento regional que podrían redefinir las expectativas de política monetaria para finales de año.
Aunque el calendario europeo carecía de grandes catalizadores corporativos domésticos el lunes, la confianza transfronteriza se vio lastrada por los acontecimientos procedentes de Silicon Valley.
Por su parte, los participantes del mercado aguardan la publicación de las cifras del Producto Interno Bruto (PIB) de la zona euro correspondientes al tercer trimestre, para evaluar si la región ha logrado esquivar una recesión formal a pesar de meses de intensa compresión de márgenes impulsada por la energía.
Junto con las inminentes previsiones económicas del Banco Central Europeo, los datos de crecimiento e inflación resultarán determinantes.
Con la inflación de la zona euro alcanzando recientemente un máximo de tres años del 4,0 % en octubre, el próximo dato del PIB dictaminará si el BCE prioriza la preservación del crecimiento o acelera su lucha contra la inflación.
Los mercados financieros ya descuentan una elevada probabilidad de una subida de tipos del BCE en diciembre para contrarrestar estas presiones sobre los precios.
Mercados de EE. UU. y América
Los futuros de los índices bursátiles estadounidenses subieron, mientras los inversores evaluaban si las acciones tecnológicas podían extender su recuperación tras la fuerte caída de la semana pasada, al tiempo que se preparaban para una nueva ronda de datos de inflación y resultados de empresas vinculadas a la inteligencia artificial.
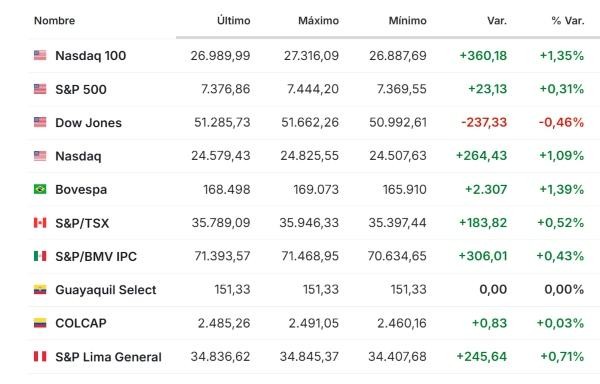
Nvidia también es probable que siga acaparando la atención tras anunciar, el consejo de administración del fabricante de chips el domingo, que había iniciado una investigación independiente sobre los informes que señalaban que el consejero delegado Jensen Huang había sido objeto de una operación de inteligencia extranjera.
Mientras, el calendario económico estará dominado por los datos de inflación, con el índice de precios al consumo de octubre previsto para el martes y los datos del índice de precios al productor programados para el viernes.
Las lecturas serán analizadas en busca de pistas sobre las perspectivas de política monetaria de la Reserva Federal, especialmente a medida que los inversores reconsideran la posibilidad de un mayor endurecimiento monetario.
Los mercados descuentan una probabilidad de casi el 80 % de que la FED vuelva a subir los tipos en su reunión del 8 y 9 de diciembre, según el CME FedWatch. El banco central elevó los tipos por primera vez en tres años en septiembre en medio de persistentes presiones inflacionarias.
En el ámbito corporativo, los resultados de las empresas estrechamente vinculadas al auge de la infraestructura de inteligencia artificial ofrecerán más pistas sobre las tendencias de demanda y gasto.
Petróleo y materias primas
Los precios del petróleo cayeron en las primeras operaciones del lunes, extendiendo las pérdidas de la semana pasada, después de que las declaraciones del presidente de EE. UU., Donald Trump, sobre las negociaciones con Irán impulsaran nuevas apuestas por una desescalada de las tensiones en Oriente Próximo.
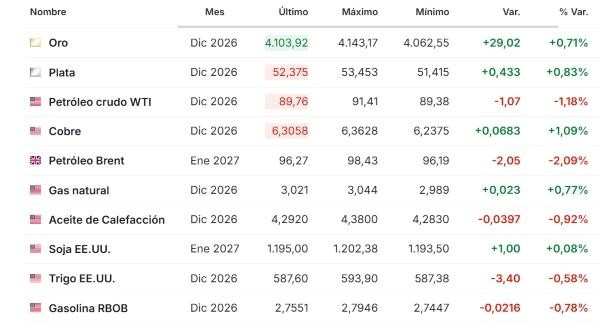
Los futuros del petróleo Brent cayeron un 0,75 % hasta US$97,58 tras desplomarse más de un 16 % la semana anterior.
Trump, en una entrevista del domingo con CNN, afirmó que era “muy poco probable” que necesitara ordenar más ataques de EE. UU. contra Irán, siempre que hubiera avances en las negociaciones con Teherán.
Sin embargo, las declaraciones llegaron también mientras EE. UU. iniciaba una operación para frenar el comercio de Irán de armas avanzadas y
En otra línea, los precios del oro rebotaron por encima de los US$4.100 después de que unos datos de empleo estadounidenses más sólidos de lo esperado provocaran una corrección, mientras los inversores sopesaban la posibilidad de un mayor endurecimiento de la política monetaria de la Reserva Federal tras las elecciones de mitad de mandato en Estados Unidos.
El oro al contado subía un 0,8 % hasta los US$4.123,60 y los futuros del oro en Estados Unidos ganaban un 0,9 % hasta los US$4.132,26.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—