La ampliación del acceso al crédito va de la mano con el buen uso de la información y su análisis. Y es ahí precisamente en donde las fuentes alternativas cumplen un rol fundamental para fortalecer que esa data que permite a los intermediarios de crédito evaluar los perfiles de riesgo y conocer mejor a los usuarios.
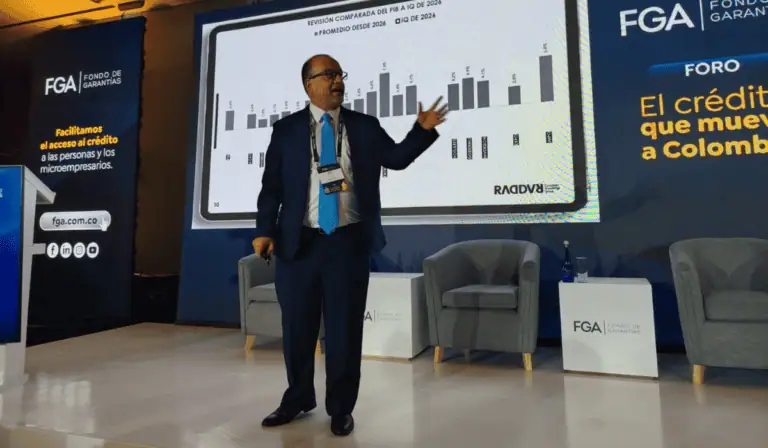
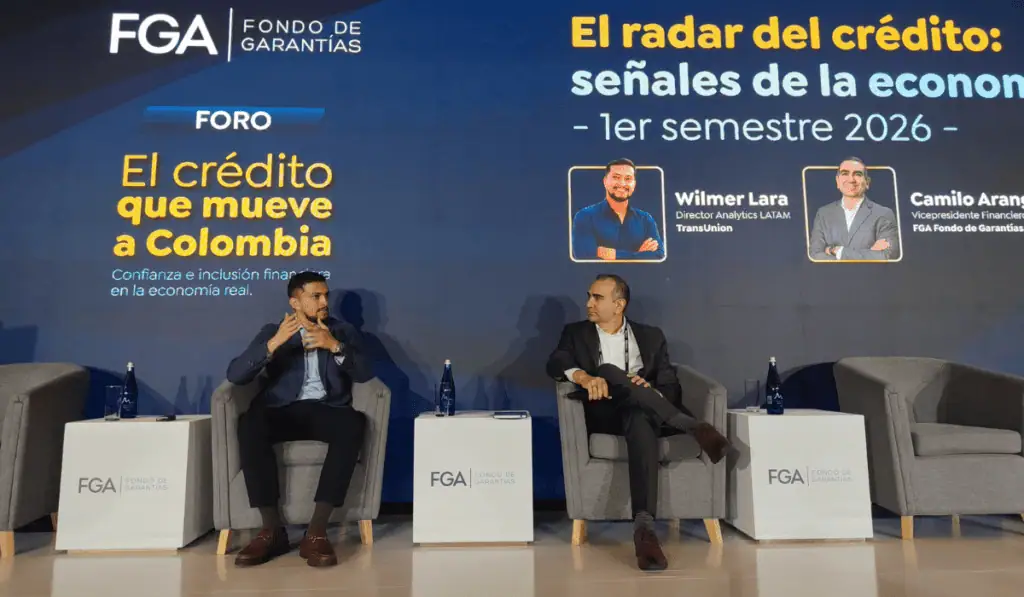
Ese fue uno de los focos que desarrolló Wilmer Lara, director de Análítica para Latinoamérica de Transunion, en el panel ‘El radar del crédito: señales de la economía’ del foro del FGA, en donde explicó cómo la información altentativa puede abrir esa puerta con la evaluación de la capacidad de pago y de necesidades de los clientes.
Para hacerse una imagen, y de acuerdo con Lara, a junio de 2026 el mercado atendido alcanza una cobertura del 70,4 %, lo que es igual a 29,34 millones de adultos. De ese porcentaje, un 54,1 % cuenta con un producto o servicio en las telcos, el 38,4 % en el sector financiero y 4,1 % a las cooperativas, eso teniendo en cuenta que un consumidor puede figurar en varios sectores.
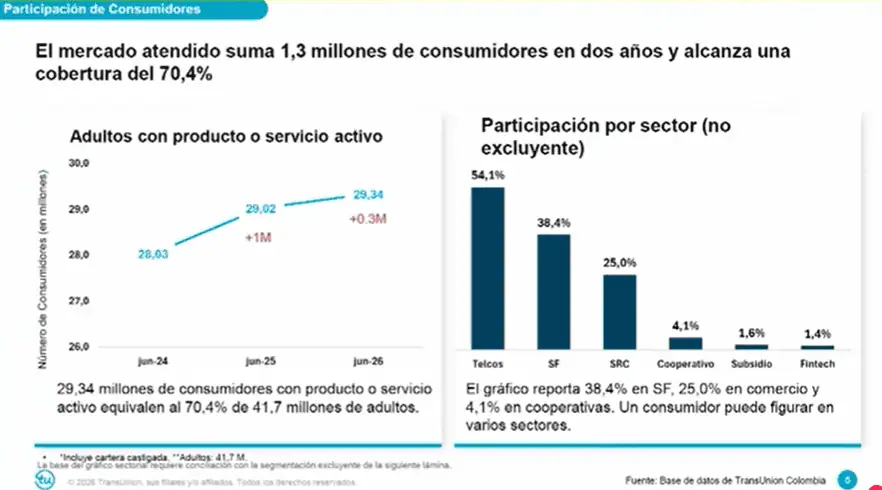
Los datos también muestran que, de los 41,7 millones de adultos que hay en el país, 12,4 millones no tienen ningún crédito vigente. De esa cifra, 2,9 millones cuentan con historial crediticio, mientras que 9,5 millones no se han incorporado al sistema formal.
Ante ese panorama, el experto señaló que este escenario representa una oportunidad para aprovechar la información de otros sectores, como el de las telecomunicaciones, para facilitar el acceso o reingreso de los usuarios a mercados con mayor formalidad y, a su vez, afinar los modelos de recolección de datos.
La tarjeta de crédito
Lara destacó que uno de los productos de crédito que ha mantenido el crecimiento en los últimos años es la tarjeta, pasando de una participación del 35 % en 2024 a un 44 % en 2026, con un desembolso promedio de $4,5 millones.
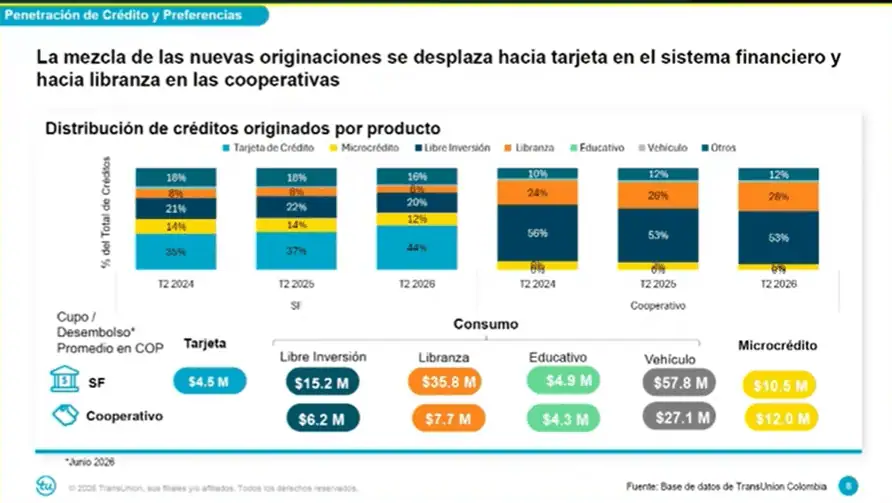
Ese crecimiento se ve apalancado por la versatilidad de este instrumento, lo que le permite actuar como un producto de entrada tanto para quienes usan la tarjeta como medio de financiación como para quienes la emplean como método de pago.
Esa característica también la convierte en un buen vehículo para la rebancarización, al facilitar al consumidor el manejo y controlar la exposición al riesgo a través del cupo que se le da al consumidor en el tiempo.