
El factoring gana terreno en Colombia como alternativa para que las empresas obtengan liquidez sin esperar el vencimiento de sus facturas, con el objetivo de mejorar su flujo de dinero.
La herramienta permite anticipar el dinero de una venta ya realizada y cubrir necesidades de caja mientras llega el pago de los clientes, en un contexto en el que los plazos comerciales pueden extenderse por varias semanas.
Las cifras de la Dirección de Impuestos y Aduanas Nacionales (DIAN) muestran el crecimiento de esta actividad. El valor de las facturas electrónicas endosadas en RADIAN, el registro en el que circulan estos documentos como títulos valor, pasó de $11,23 billones en 2022 a $46,7 billones en 2025, un aumento cercano al 316 % en tres años.
La tendencia continuó en 2026. Entre enero y julio se endosaron 1.132.356 facturas por $37,1 billones, una cifra equivalente al 79 % del valor negociado durante todo el año pasado. El avance refleja la expansión de un mecanismo que permite convertir cuentas por cobrar en recursos disponibles para financiar la operación empresarial.
Relacionado: Primicia | Lulo Bank entra de lleno en la banca empresarial: ofrecerá factoring y más servicios corporativos
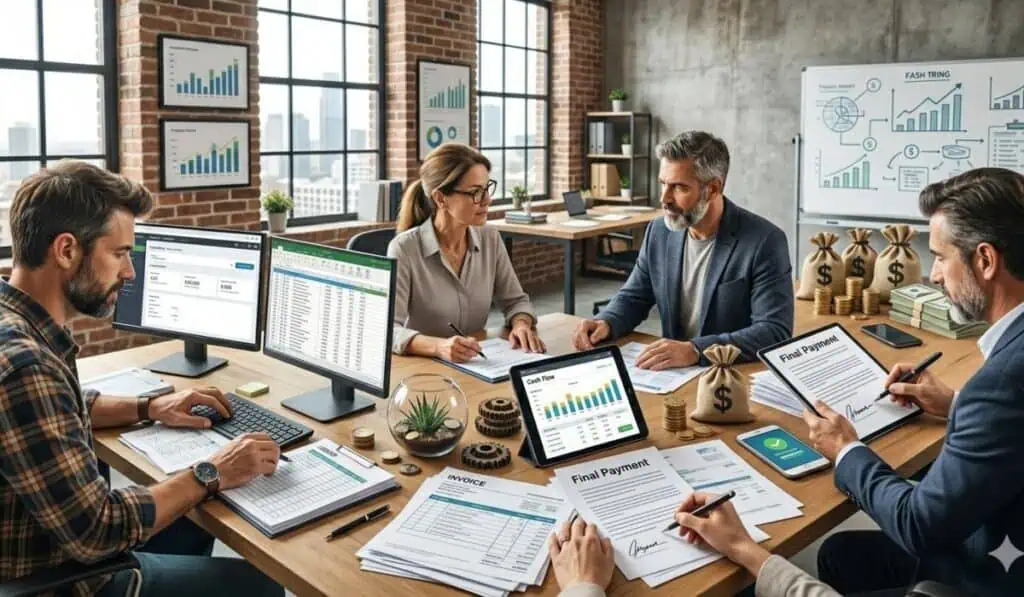
El factoring como alternativa de liquidez
La necesidad de liquidez persiste incluso cuando las empresas mantienen sus ventas. La Ley de Pago en Plazos Justos estableció, con las excepciones previstas en la norma, un plazo máximo de 45 días calendario para determinadas operaciones mercantiles.
Sin embargo, algunas compañías siguen pactando periodos de hasta 90 días, mientras deben atender obligaciones como nómina, proveedores e impuestos.
El acceso al crédito formal también presenta diferencias según el tamaño de las empresas. De acuerdo con el Reporte de Inclusión Financiera 2024 de Banca de las Oportunidades y la Superintendencia Financiera, el 82,1 % de las grandes compañías accede a crédito formal para financiar su capital de trabajo. La proporción baja a 74,8 % en las medianas, 59,5 % en las pequeñas y 15,3 % en las microempresas.
En ese contexto, el factoring permite anticipar el valor de una factura a cambio de un costo asociado a la operación. Su precio depende de factores como el pagador, el plazo, el monto y la documentación, por lo que las empresas deben comparar el valor neto que reciben con el beneficio de disponer del dinero antes del vencimiento.
“El problema de muchas empresas no es vender, es financiar el tiempo que pasa entre la venta y el pago. La venta ya se hizo y la cuenta por cobrar existe, pero el efectivo no ha entrado a caja. El factoring convierte esa cuenta por cobrar en liquidez presente, y hoy puede hacerse de forma 100 % digital, sin desplazamientos ni papelería”, explicó Héctor Martínez, vicepresidente de Banca Empresas de Lulo Bank.
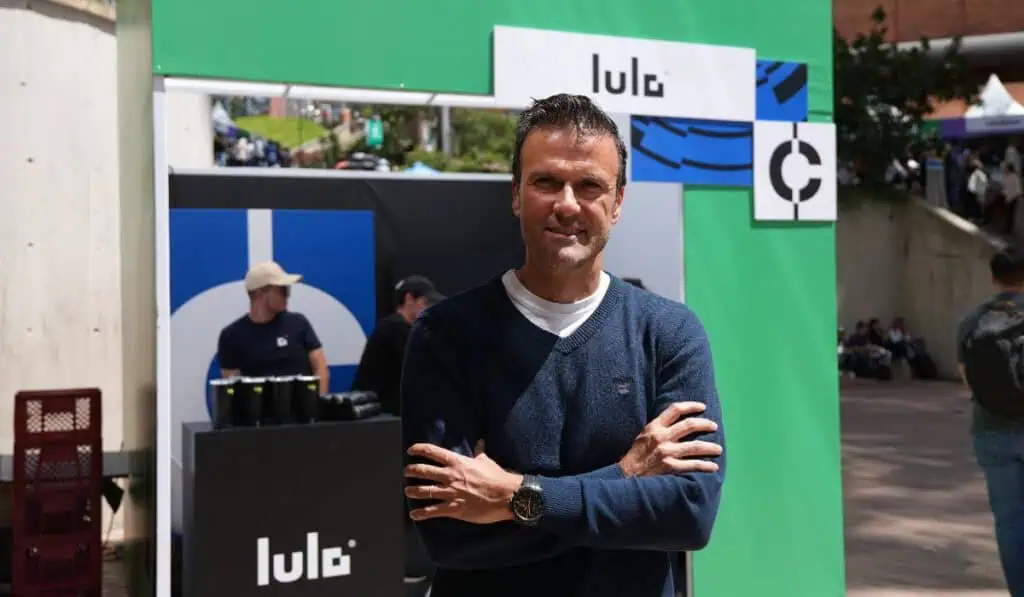
Lulo Bank amplía su oferta para empresas
Lulo Empresas, la banca empresarial digital de Lulo Bank, creó un modelo de factoring y soluciones de capital de trabajo dentro de un ecosistema que también incluye servicios para administrar pagos, tesorería y liquidez.
La entidad informó que durante 2026 ha desembolsado más de $100.000 millones entre soluciones de capital de trabajo y factoring. Además, reportó 194 empresas vinculadas y 119 cuentas empresariales abiertas.
“Hoy ya hemos desembolsado más de $100.000 millones entre soluciones de capital de trabajo y factoring, una cifra que refleja la necesidad de las empresas de acceder a liquidez de forma más simple y digital. Una compañía puede abrir su cuenta, gestionar sus pagos, administrar su liquidez, conectar sus sistemas y anticipar sus facturas dentro de una misma experiencia”, agregó Martínez.
Por su parte, Ignacio Giraldo, CEO de Lulo Bank, señaló que la digitalización de los servicios financieros empresariales todavía tiene espacio para avanzar, especialmente en procesos que históricamente han requerido trámites, firmas y desplazamientos.
“La digitalización que ya vive la persona natural no llegó con la misma fuerza a la empresa. La banca empresarial conserva procesos que desaparecieron hace años de la experiencia de una persona, y el factoring es un buen ejemplo: una herramienta que resuelve un problema real de caja, pero que durante mucho tiempo exigió trámites, firmas y desplazamientos. Nuestro trabajo es que anticipar una factura sea tan simple como hacer una transferencia desde el celular”, afirmó Giraldo.