Un grupo reducido de países, pero que cada vez crece más, ha comenzado a recurrir a los swaps de retorno total (Total Return Swaps o TRS) y a las operaciones de reporte (repos) para conseguir financiamiento externo en divisas en medio de un contexto en el que cada vez es más difícil acceder a recursos de fondeo.
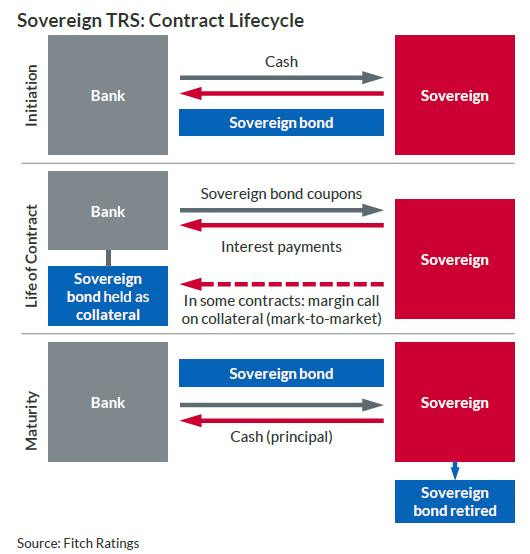
Según un análisis de la agencia calificadora Fitch Ratings, aunque estos instrumentos se estructuran legalmente como derivados o acuerdos de recompra, en la práctica funcionan como préstamos garantizados con títulos de deuda pública.
Países como Angola, Nigeria, Senegal, Argentina y Colombia han hecho uso de estas herramientas alternativas.
Recibe nuestro boletín en tu correo
El informe de Fitch destaca que las motivaciones para emplear TRS varían considerablemente según el país. Mientras que naciones con estrés financiero o acceso restringido a los mercados internacionales utilizan estos mecanismos por necesidad urgente de liquidez, hay casos como el de Colombia que sobresale por usarlos a pesar de su mayor calificación crediticia.
De acuerdo con la firma, Colombia estructuró con fines estratégicos un TRS de gran envergadura el año pasado durante el gobierno de Gustavo Petro como parte de un ejercicio de gestión de pasivos con francos suizos. La operación le permitió al país retirar deuda con descuento y reducir su dependencia del financiamiento denominado en dólares.
Esta aproximación contrasta con casos como el de Senegal, que buscó limitar la divulgación pública durante un periodo de tensión en el mercado, o el de Argentina, cuyo banco central refinanció instrumentos para preservar reservas líquidas en moneda extranjera.
Advertencia de Fitch sobre los riesgos
Fitch advierte sobre importantes riesgos estructurales en estas estructuras pese a los atractivos iniciales que ofrecen, como tasas de interés nominales que a menudo parecen competitivas frente a los rendimientos de los Eurobonos tradicionales.
Por un lado, las tasas nominales reportadas no reflejan la totalidad de la carga financiera. Al evaluar el costo verdadero, deben incorporarse el costo de oportunidad del colateral pignorado, la exposición a llamados de margen y las cláusulas de terminación anticipada.
Además, la mayoría de los contratos TRS se rigen por acuerdos cuyas cláusulas son solo parcialmente públicas. Esta opacidad oculta la escala real y el costo de los pasivos contingentes, debilitando la supervisión del mercado y de los órganos legislativos, según Fitch.
Y dado que el colateral pignorado suele consistir en los propios bonos soberanos del emisor, surge un peligroso riesgo en la misma dirección. Si el estado enfrenta un deterioro en su calidad crediticia o estrés de mercado, el valor de sus bonos pignorados disminuye, activando llamados de margen o liquidaciones tempranas que exigen el desembolso inmediato de divisas justamente en el momento en que la liquidez del país está más presionada.
En ese sentido, Fitch explicó que evalúa las operaciones de TRS y repos en función de su sustancia económica subyacente y no de sus formalidades legales o contables fuera de balance.
Bajo la metodología de la calificadora, el monto en efectivo recibido se contabiliza como la obligación de deuda directa relevante, mientras que el valor nominal excedente de los bonos pignorados se trata como un pasivo contingente hasta que eventualmente se cristalice.
Así mismo, la firma comunicó que monitorea estrechamente cómo el uso de estas herramientas incide en la solvencia general de los países y en las calificaciones de recuperación para tenedores de bonos convencionales, quienes podrían sufrir mayores pérdidas si los acreedores de TRS logran saldar sus acreencias de forma prioritaria ejecutando el colateral en un escenario de reestructuración.
—