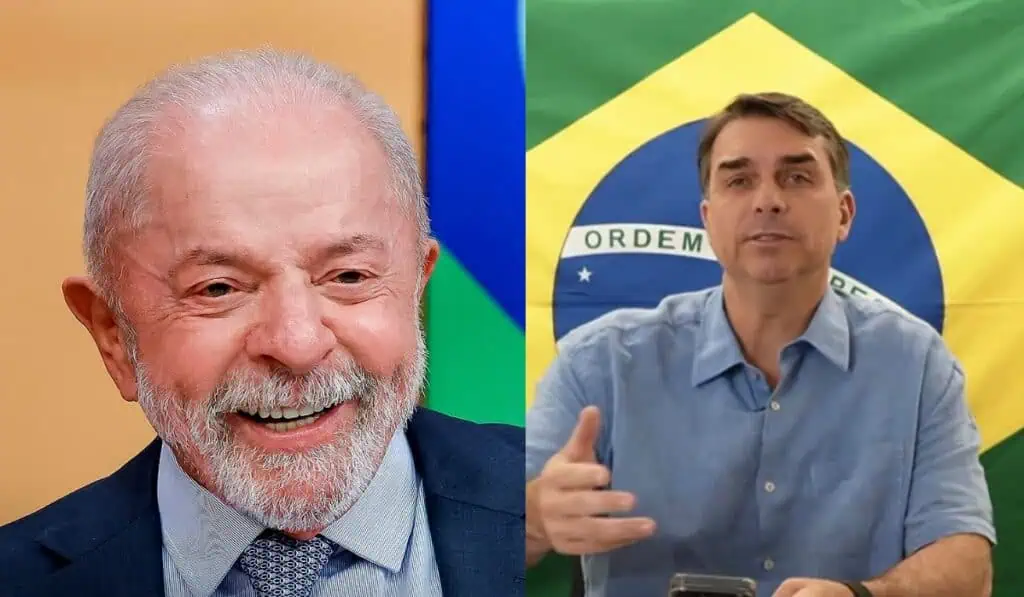
Las elecciones presidenciales de Brasil entran en una etapa decisiva, con una carrera cerrada entre Luiz Inácio Lula da Silva y Flávio Bolsonaro, mientras los mercados siguen de cerca el resultado y sus posibles efectos sobre la política fiscal y económica del país.
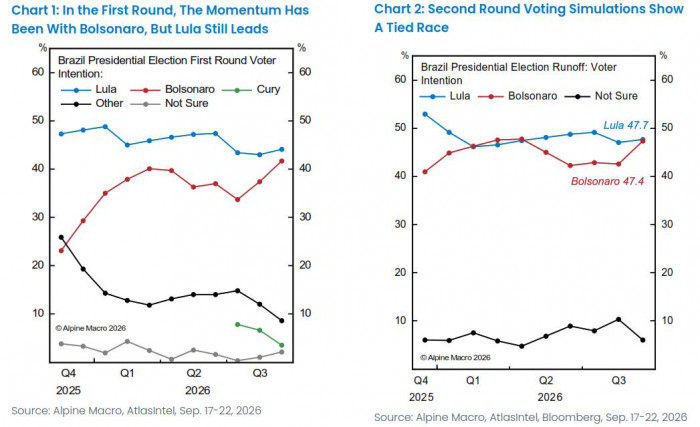
Un análisis de Oxford Economics señala que Flávio Bolsonaro ha ganado terreno en las encuestas, mientras Lula continúa liderando la mayoría de los sondeos de primera vuelta, aunque dentro del margen de error.
La firma advierte que los datos disponibles muestran un escenario prácticamente empatado para una eventual segunda vuelta.
Recibe nuestro boletín en tu correo
La primera vuelta está programada para el 4 de octubre y una segunda jornada electoral se realizaría el 25 de octubre si ningún candidato obtiene más de la mitad de los votos válidos.
Alpine Macro señala que ambos candidatos presentan niveles de rechazo cercanos al 50 %, por lo que la participación, la transferencia de votos de otros candidatos y las últimas semanas de campaña serán determinantes.
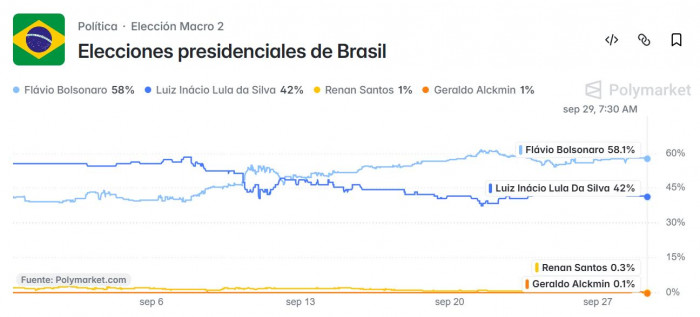
Y es que las probabilidades de Polymarket para las elecciones brasileñas de octubre muestran que la distancia entre los dos principales competidores se ha reducido en las últimas semanas.
Este comportamiento empieza a ubicar a Brasil en un escenario similar al que atravesaron otros países de la región, como Colombia y Perú, donde las elecciones presidenciales de este año estuvieron marcadas por una fuerte polarización y resultados estrechos.
¿Qué pasará con la economía de Brasil?
El informe plantea tres posibles escenarios para Brasil después de las elecciones. Una eventual victoria de Flávio Bolsonaro estaría asociada, según Alpine Macro, con una agenda económica que prioriza superávits primarios, control del gasto, mayor inversión privada y una regla fiscal orientada a estabilizar la deuda.
La firma también señala que bajo ese escenario podrían cobrar mayor relevancia procesos de privatización y concesiones, junto con un entorno empresarial menos intervencionista. En materia internacional, Bolsonaro buscaría un acercamiento con Washington, mientras mantendría los vínculos comerciales con China.
En contraste, una victoria de Lula implicaría, según el análisis, una mayor continuidad del actual enfoque de política económica, con énfasis en gasto social, política industrial, inversión pública y una tributación más progresiva. El informe advierte que algunas propuestas laborales, como una reducción de la jornada semanal, podrían incrementar los costos para determinadas empresas, aunque su implementación dependería del Congreso.
Uno de los principales factores será precisamente la composición del Congreso. Alpine Macro anticipa un Legislativo fragmentado, en el que el denominado Centrão, integrado por partidos de orientación centrista y de carácter transaccional, mantendría una posición determinante frente al próximo gobierno.
El Senado renovará 54 de sus 81 escaños, mientras que las 513 curules de la Cámara de Diputados estarán en disputa. El informe señala que existe la posibilidad de un giro hacia la derecha, aunque esto no necesariamente significaría una mayoría disciplinada para impulsar reformas fiscales.
Deuda y tasas, entre los principales retos
Más allá del resultado electoral, Alpine Macro advierte que Brasil enfrenta restricciones fiscales importantes. La institución fiscal independiente del Senado proyecta que la deuda pública alcanzaría 86,4 % del PIB al cierre de 2027, mientras que cerca de 92 % del gasto primario es obligatorio, lo que limita el margen del Gobierno para realizar ajustes.
En materia monetaria, el Banco Central de Brasil redujo la tasa Selic a 13,75 % el 16 de septiembre, en lo que representó su quinta reducción consecutiva.
El informe destaca que la inflación ha disminuido y que una menor actividad económica podría permitir nuevos recortes, aunque la incertidumbre fiscal y el aumento de los precios globales de la energía podrían interrumpir este proceso.
El escenario de mayor riesgo para los mercados sería una elección disputada. Alpine Macro advierte que una controversia prolongada sobre los resultados podría generar una crisis de legitimidad, retrasar la transición gubernamental, dificultar las negociaciones fiscales y provocar salidas de capital.
El informe también identifica como factor de riesgo las tensiones entre el próximo Gobierno y la Corte Suprema, así como eventuales disputas judiciales sobre el resultado electoral.
En este contexto, la firma considera que la evolución de las elecciones será determinante para los activos brasileños, pero advierte que, independientemente de quién llegue a la Presidencia, la capacidad para resolver los problemas fiscales estará condicionada por el Congreso, el alto nivel de gasto obligatorio y el crecimiento de la deuda pública.
—