Los mercados internacionales arrancan la semana con una nueva señal de cautela ante el repunte de los precios del petróleo, el incremento de los rendimientos de los bonos y la incertidumbre sobre las negociaciones entre EE. UU. e Irán.
La decisión del presidente Donald Trump de rechazar una propuesta iraní para reabrir el estrecho de Ormuz volvió a poner sobre la mesa los riesgos de inflación y de mayores tasas de interés.
Recibe nuestro boletín en tu correo
Asia: mercados mixtos, con fuerte caída en Corea y China
Las bolsas asiáticas terminaron la jornada del lunes con resultados mixtos. El Nikkei 225 de Japón cayó 0,7 %, mientras el Kospi de Corea del Sur retrocedió 2,7 %. En China, el Shanghai Composite perdió 1,7 %, mientras que el Hang Seng de Hong Kong avanzó 0,6 %. El S&P/ASX 200 de Australia ganó 0,2 %.
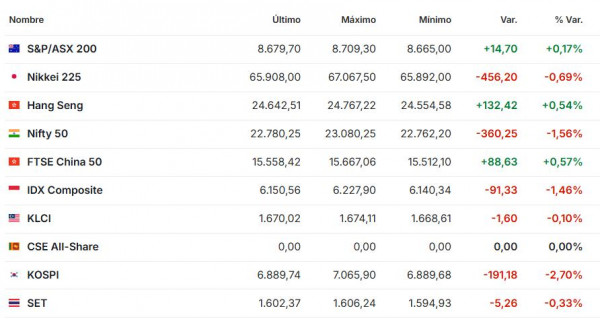
El comportamiento estuvo condicionado principalmente por el repunte del crudo y el aumento de los rendimientos de los bonos estadounidenses.
La preocupación es que un petróleo persistentemente elevado vuelva a alimentar las presiones inflacionarias y limite el margen de los bancos centrales para reducir las tasas de interés. Así, el índice MSCI de acciones de Asia-Pacífico, excluyendo Japón, llegó a caer 0,6 %, mientras que las acciones de primera línea chinas bajaron alrededor de 1,4 %.
Europa: bolsas avanzan, pero petróleo y bonos limitan las ganancias
En Europa, las principales bolsas comenzaron la sesión en terreno positivo, aunque con movimientos moderados. El CAC 40 de París ganaba 0,33 %, el DAX de Fráncfort avanzaba 0,01 % y el FTSE 100 de Londres subía 0,22 %. El EuroStoxx 50 aumentaba 0,10 % y el Stoxx 600 un 0,27 %.
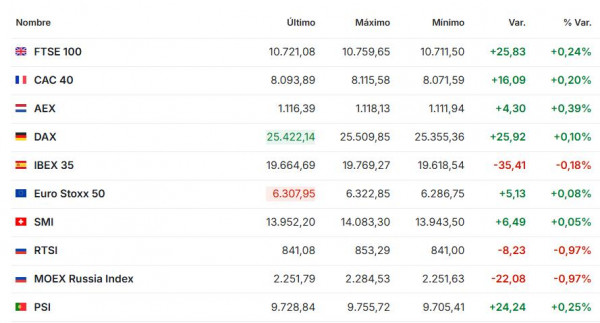
El mercado británico encontró apoyo adicional en las acciones de constructoras de vivienda, después de que el Gobierno anunciara un nuevo programa de préstamos para compradores de primera vivienda.
Sin embargo, el avance europeo permanece limitado por el comportamiento del petróleo y de la deuda soberana. El rendimiento del bono alemán a 10 años se ubicaba en 3,630 %, su nivel más alto desde junio de 2009. Al mismo tiempo, las acciones de empresas energéticas europeas subían 0,6 %, mientras las mineras caían 1,7 %.
EE. UU: futuros caen antes de la apertura de Wall Street
Los futuros de Wall Street apuntan a una apertura negativa: los futuros del Dow Jones caían 0,36 %, los del S&P 500 bajaban 0,49 % y los del Nasdaq 100 retrocedían 0,98 %.
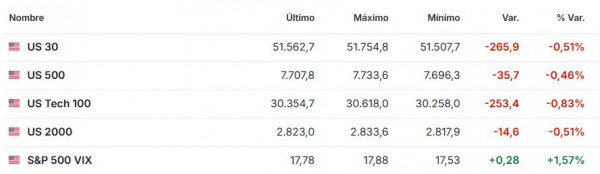
El movimiento contrasta con el cierre del viernes, cuando el Dow Jones ganó cerca de 0,9 %, mientras el S&P 500 y el Nasdaq Composite avanzaron alrededor de 0,5 %, permitiendo a Wall Street completar su primera semana positiva en tres semanas.
Ahora el foco vuelve a estar en la inflación y la política monetaria. Según Reuters, los mercados estaban descontando cerca de 70 % de probabilidad de que la Reserva Federal eleve nuevamente las tasas en al menos 25 puntos básicos en octubre. Esta semana serán relevantes el índice de precios de gastos de consumo personal —PCE— de agosto y el reporte de empleo de septiembre.
Petróleo: Brent vuelve a superar los US$106
El petróleo es nuevamente el principal catalizador de los mercados. El Brent llegó a ubicarse alrededor de US$108 por barril, después de avanzar cerca de 3 % en la jornada, mientras el WTI se movía alrededor de US$94 por barril. Así, el Brent acumulaba un avance cercano a 17 % en septiembre, después de haber llegado a cotizar alrededor de US$97 la semana pasada.
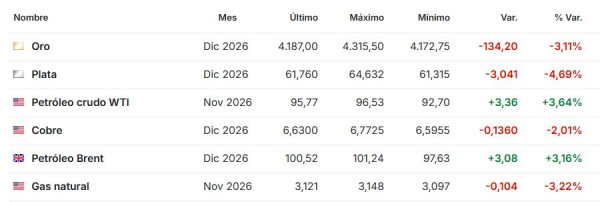
El repunte se produjo después de que Trump rechazara la propuesta iraní para una reapertura del estrecho de Ormuz. Aunque Washington mantiene la expectativa de continuar las conversaciones durante esta semana, el mercado está incorporando nuevamente el riesgo de una interrupción prolongada del suministro energético.
La combinación de petróleo más caro, mayores rendimientos de los bonos y expectativas de tasas más altas se convierte así en el principal factor que condiciona el arranque de los mercados globales este lunes.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—