Bolsas de Asia-Pacífico
Las bolsas asiáticas cerraron mayoritariamente al alza el jueves, con los fabricantes de chips japoneses liderando las ganancias tras los sólidos resultados de Micron Technology, mientras que unos datos de inflación en EE. UU. más suaves de lo esperado redujeron las expectativas de una nueva subida de tipos por parte de la Reserva Federal este mes.
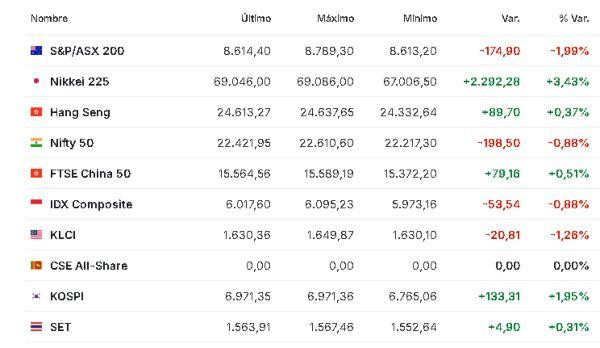
El Nikkei 225 de Japón se disparó un 3,3 %, impulsado por los valores relacionados con los semiconductores, mientras que el Topix en general avanzó un 0,7 %.
Las acciones de Advantest Corp se dispararon más de un 8 %, Kioxia Holdings ganó un 5 % y las acciones de Tokyo Electron subieron alrededor de un 6 %.
El fabricante de chips estadounidense Micron previó unos ingresos para el primer trimestre por encima de las estimaciones de los analistas, reforzando las expectativas de que la demanda de inteligencia artificial seguirá impulsando las ventas de chips de memoria.
El índice ponderado de Taiwán subió un 0,9 %, con las acciones de Taiwan Semiconductor Manufacturing Co (TSMC) avanzando un 1,3 %.
El Kospi de Corea del Sur subió un 1,6 %, con Samsung Electronics y SK Hynix ganando un 2,5 % y un 3 %, respectivamente.
Los datos mostraron que las exportaciones de Corea del Sur se dispararon un 83,5 % respecto al año anterior, superando las expectativas, con los envíos de semiconductores alcanzando máximos históricos a medida que la inversión mundial en inteligencia artificial continuó impulsando la demanda de chips.
Mercados de Europa
Las bolsas de acciones europeas comenzaron octubre y el último trimestre del año con un tono claramente sombrío el jueves, ya que el imparable repunte de los rendimientos de la deuda soberana, el aumento de los riesgos fiscales en Europa y la persistente inflación energética impulsaron liquidaciones generalizadas en las mesas de negociación continentales.
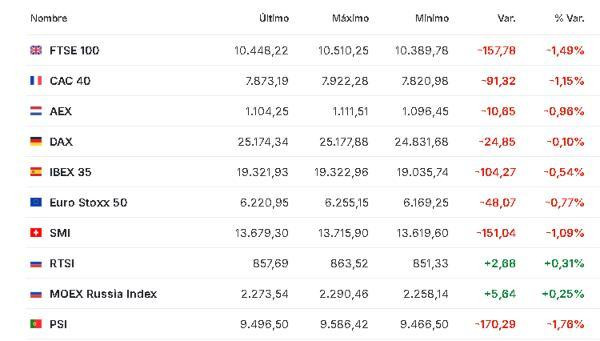
El índice paneuropeo Stoxx 600 cayó un 1,4 %, tocando su nivel más bajo en más de tres meses. Los índices regionales siguieron el mismo camino, con el CAC 40 de Francia cayendo un 1,4 %, el DAX de Alemania perdiendo un 0,7 % y el FTSE 100 de Londres retrocediendo un 1,6 %.
Los rendimientos de la deuda global han repuntado con fuerza en las últimas semanas, ya que los inversores continúan deshaciendo posiciones en deuda pública, impulsados por el temor a una inflación persistente de costes y al creciente endeudamiento soberano.
El rendimiento del bono alemán a 10 años —el índice de referencia para la zona euro— subió un punto básico tras tocar el 3,6526 % a principios de semana, su nivel más alto desde junio de 2009.
El rendimiento del bono francés a 10 años saltó a su nivel más alto desde 2002, mientras el primer ministro Sébastien Lecornu se prepara para presentar hoy el proyecto de presupuesto del gobierno para 2027, que contempla 54.000 millones de euros en recortes del gasto para hacer frente a un déficit proyectado en el 5,4 % del PIB.
Mercados de EE. UU. y América
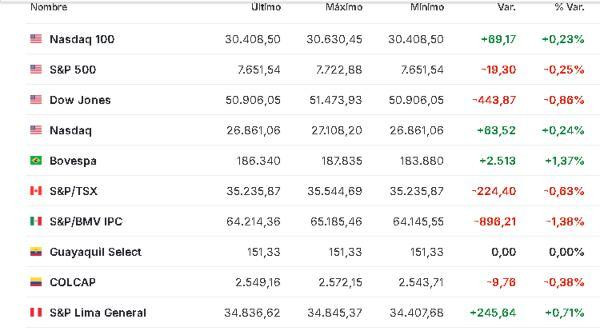
Los mercados también estaban digiriendo los datos de inflación estadounidenses, que mostraron que el índice de precios PCE subió un 0,3 % en agosto, por debajo del incremento del 0,4 % que esperaban los economistas.
La inflación PCE anual fue del 2,6 %, mientras que la inflación subyacente subió un 0,2 % respecto al mes anterior.
Los datos redujeron la presión sobre la FED para volver a subir los tipos en octubre.
Por otra parte, Irán señaló el miércoles que había recibido una respuesta de EE. UU. a su última propuesta para restablecer un alto el fuego, después de que el presidente Donald Trump rechazara un plan anterior que contemplaba la reapertura del Estrecho de Ormuz a cambio del levantamiento del bloqueo estadounidense a los puertos iraníes.
Mientras, Trump afirmó el miércoles que seguía estudiando una posible prohibición de las exportaciones de diésel de EE. UU., a pesar de que la Casa Blanca había negado previamente un informe que señalaba que se estaba preparando una prohibición general de 90 días.
El asunto ha cobrado urgencia dado que los precios del diésel en EE. UU. alcanzaron un récord de US$6,53 por galón la semana pasada, mientras las reservas de diésel del país se mantienen en niveles históricamente bajos.
Petróleo y materias primas
Los precios del petróleo avanzaron el jueves, mientras los traders sopesaban las señales de recuperación de los flujos de crudo en Oriente Próximo frente a la incertidumbre sobre los esfuerzos diplomáticos para poner fin al conflicto en la región.
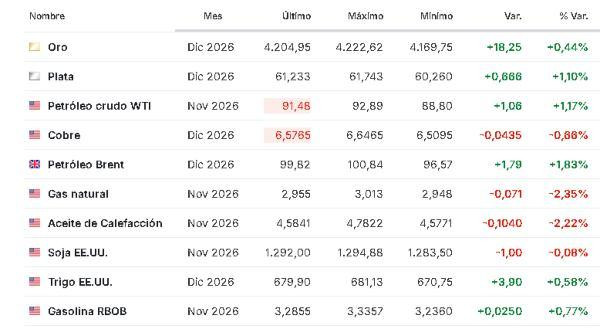
Los futuros del crudo Brent subieron un 2,0 % hasta los US$100,03, mientras que los futuros del crudo West Texas Intermediate (WTI) de EE. UU. ganaron un 2,2 % hasta los US$92,37.
El contrato Brent cerró en US$103,50 en la sesión anterior. El Brent acumuló una subida de aproximadamente el 14 % en septiembre, su mayor incremento mensual desde julio, mientras que el WTI subió alrededor de un 5 %.
En otra línea, los precios del oro bajaron ligeramente el jueves, al tiempo que los inversores sopesaban las menores expectativas de una nueva subida de tipos de interés por parte de la Reserva Federal este mes frente a los elevados rendimientos del Tesoro y un dólar más firme.
El oro al contado había caído un 0,1 % hasta US$4.152,98 y los futuros del oro habían descendido un 0,1 % hasta US$4.182,67.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—