Bolsas de Asia-Pacífico
Las bolsas asiáticas mostraron un comportamiento mixto el viernes, ya que los inversores adoptaron una postura cautelosa antes de los datos clave de empleo de EE. UU. que podrían moldear las expectativas sobre el camino de los tipos de interés de la Reserva Federal, mientras que la subida de los rendimientos de los bonos y los precios del petróleo pesaron sobre el interés por el riesgo.
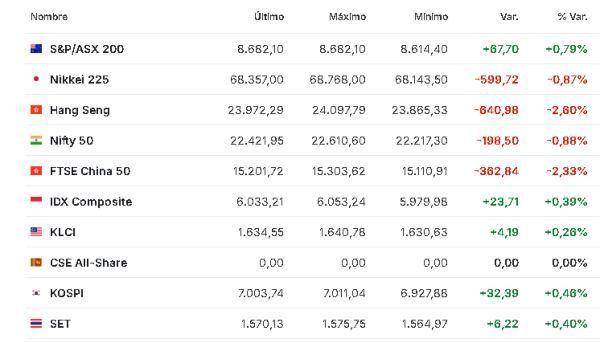
El Nikkei 225 japonés cerró con una caída del 0,9 %, mientras que el índice Topix en general retrocedió un 1 %.
Hong Kong fue el mayor perdedor entre los principales mercados regionales, con el Hang Seng Index cayendo un 3 % hasta un mínimo de 11 semanas en torno a los 23.900 puntos.
El descenso se produjo cuando los inversores regresaron del festivo del jueves a una fuerte subida de los rendimientos de los bonos globales y a la renovada preocupación por el suministro de petróleo.
Por su parte, las acciones de Tecnología también sufrieron presión en Hong Kong. El subíndice Hang Seng TECH operaba con una caída del 2,5 %.
El Kospi de Corea del Sur subió un 0,5 %, tras oscilar entre ganancias y pérdidas en momentos anteriores de la jornada.
Los datos mostraron que el índice de precios al consumo subyacente de Tokio subió un 2,7 % interanual en septiembre, acelerándose desde el 1,8 % de agosto y superando la previsión del mercado del 2,4 %.
Los datos llegaron después de que un resumen de la reunión de septiembre del Banco de Japón mostrara que algunos responsables de la política monetaria consideraban necesario acelerar las subidas de tipos de interés ante el aumento de los riesgos de inflación.
Mercados de Europa
Las bolsas de acciones europeas avanzaron ligeramente el viernes, en un intento tentativo de estabilización tras caer a mínimos de tres meses en la sesión anterior, mientras que las graves dislocaciones en la renta fija y la ansiedad fiscal francesa continuaban pesando sobre los mercados continentales.
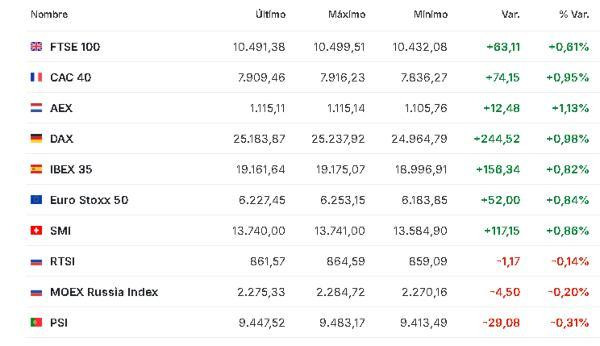
El índice paneuropeo Stoxx 600 subió un 0,2 % en las primeras horas de negociación, recuperándose ligeramente tras registrar su peor rendimiento diario en tres semanas. A pesar del modesto rebote, el índice de referencia seguía encaminado hacia su peor rendimiento semanal desde mediados de abril, acumulando un descenso de casi el 2% en la semana.
El DAX de Alemania, el CAC 40 de Francia y el FTSE 100 de Londres subieron un 0,2 % cada uno.
El mal inicio de octubre en las bolsas continentales tiene su origen en una venta sincronizada de deuda soberana europea, impulsada por la creciente tensión fiscal en París tras la publicación del proyecto de presupuesto del gobierno para 2027.
El rendimiento del bono francés OAT a 10 años se disparó hasta su nivel más alto desde 2002, a medida que los inversores exigían una elevada prima de riesgo para absorber la persistente emisión de deuda francesa.
Según Reuters, el diferencial de rendimiento entre los bonos franceses a 10 años y los bonos alemanes de referencia se amplió por encima de los 140 puntos básicos, su nivel más amplio desde el punto álgido de la crisis de deuda soberana de la eurozona en 2012.
Los mercados se preparan para la lectura preliminar de la inflación de la eurozona en septiembre, donde los economistas encuestados por Reuters esperan que la inflación general del bloque de moneda única salte al 3,6 % desde el 3,2 % de agosto, impulsada por el alza de los costes energéticos vinculada a la guerra en curso en Oriente Medio.
Mercados de EE. UU. y América
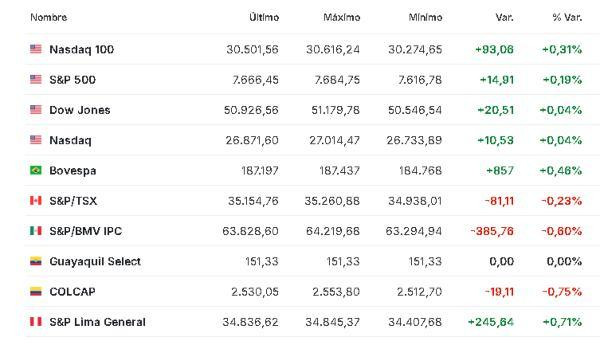
La atención se centra ahora en las nóminas no agrícolas de EE. UU., previstas para más tarde este viernes. Los economistas esperan que la economía haya creado 89.000 empleos en septiembre, con una tasa de desempleo que se mantendría estable en el 4,1 %.
Los mercados están descontando una probabilidad de aproximadamente el 25 % de una subida de tipos de la Reserva Federal en octubre, muy por debajo del 69 % de hace una semana, mientras que un aumento en diciembre sigue siendo el escenario completamente descontado, según CME FedWatch.
Por su parte, los mercados de bonos siguieron siendo una fuente clave de volatilidad. El rendimiento del bono del Tesoro de EE. UU. a 10 años escaló hasta el 5,34 % el jueves, su nivel más alto desde 2002, antes de moderarse hasta alrededor del 5,25 % en la sesión asiática.
El aumento de los rendimientos a largo plazo ha incrementado los costes de endeudamiento a nivel mundial y ha aumentado la presión sobre las valoraciones de las acciones.
Petróleo y materias primas
Los precios del petróleo cayeron el viernes, mientras los inversores sopesaban el riesgo de una mayor escalada en el conflicto de Oriente Próximo frente a las señales de recuperación en algunos flujos de suministro regionales.
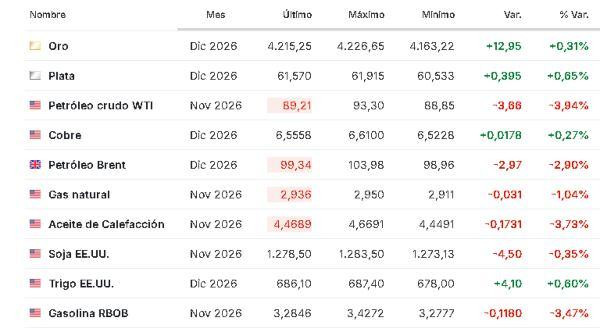
Los futuros del crudo Brent caían un 2,7 % hasta los US$99,69 por barril, mientras que los futuros del crudo West Texas Intermediate (WTI) cedían un 3,5 % hasta los US$89,64.
Ambos índices de referencia habían subido más de US$4 y US$2 respectivamente el jueves.
Las ganancias llegaron después de que el Wall Street Journal informara de que Washington estaba estudiando el despliegue de otro grupo de portaaviones y tropas adicionales en Oriente Próximo, lo que avivó las preocupaciones en torno a que una nueva acción militar contra Teherán podría amenazar los flujos de petróleo de la región.
En otra línea, los precios del oro subieron, mientras los inversores esperaban los datos de empleo de EE. UU. para obtener pistas sobre el camino de los tipos de interés de la Reserva Federal.
El oro al contado subió un 0,2 % hasta US$4.186,89 la onza y los futuros del oro avanzaron un 0,3 % hasta US$4.215,92. El metal precioso estaba camino de registrar su segunda caída semanal consecutiva. En lo que va de semana, el lingote ha caído más de un 2 %.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—