La calificadora S&P Global Ratings advirtió que Colombia enfrentará un prolongado proceso de ajuste fiscal, con niveles elevados de déficit y deuda pública. Aunque considera positivo que el Gobierno Nacional haya priorizado los recortes presupuestales, señaló que las medidas anunciadas todavía no son suficientes para mejorar la calificación crediticia del país.
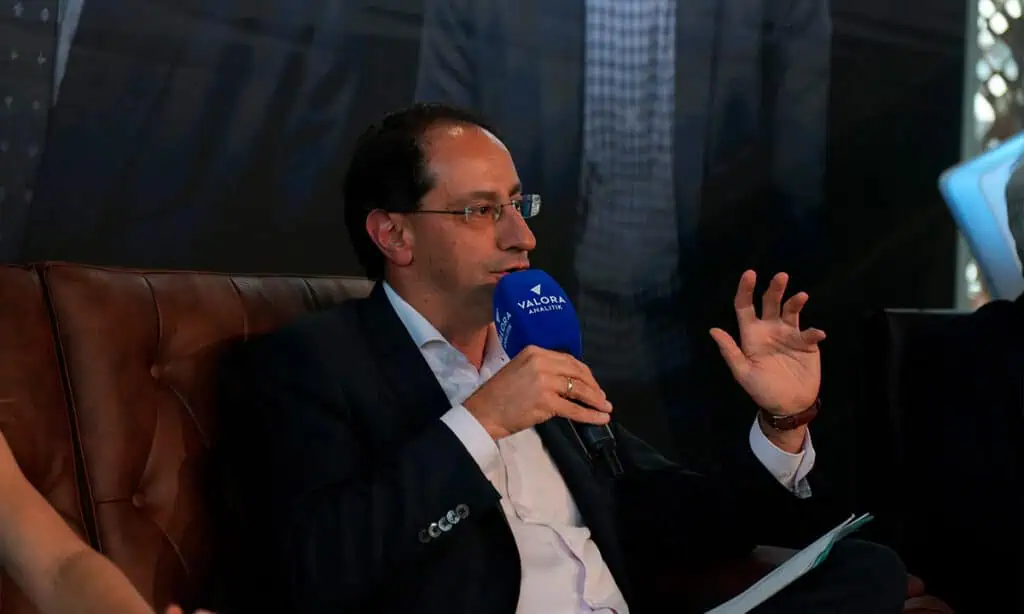
Patricio Vimberg, director asociado de S&P Global Ratings, explicó a Valora Analitik que Colombia mantiene una calificación de BB- con perspectiva estable, luego de que en abril de 2026 la agencia aplicara su tercera rebaja desde que el país perdió el grado de inversión en 2021.
El directivo señaló que el deterioro responde principalmente al desequilibrio entre ingresos y gastos, el crecimiento acelerado de la deuda y una menor previsibilidad de la política fiscal. En ese escenario, la calificadora espera que el déficit del Gobierno General permanezca por encima del 5 % durante los próximos cuatro años.
Recibe nuestro boletín en tu correo
Cabe precisar que esta entrevista fue hecha antes de la presentación de la Ley de Rescate.
¿Cómo ve S&P Global Ratings el perfil crediticio de Colombia actualmente?
Colombia tiene una calificación de BB- con perspectiva estable. En abril de este año bajamos la calificación y esta es la tercera reducción desde 2021, cuando el país perdió el grado de inversión.
El deterioro responde a un perfil fiscal en el que vemos un desequilibrio entre ingresos y gastos que ha aumentado de manera importante el déficit. Esto ha generado un incremento significativo de la deuda, que esperamos se ubique entre 65 % y 68 % del PIB para el Gobierno en términos netos y se mantenga en esos niveles entre 2026 y 2028.
Desde 2019 se ha producido un aumento acelerado del gasto, especialmente en partidas rígidas como transferencias, servicio de la deuda, pensiones y salud. Mientras tanto, los ingresos, pese a las diferentes reformas tributarias, se han mantenido prácticamente constantes.
También hemos observado un deterioro de la institucionalidad fiscal y de la previsibilidad de la política económica, con presupuestos aprobados por decreto, la suspensión de la regla fiscal y marcos fiscales de mediano plazo con supuestos que no eran del todo creíbles.
¿Qué lectura hacen de la aprobación del Presupuesto General de la Nación de 2027 y su posterior expedición por decreto?
Hay dos aspectos. Primero, el hecho de que los marcos fiscales no lograran acertar en las perspectivas de ingresos terminaba aumentando el gasto y generando ese desequilibrio. Eso lo vemos como algo negativo y como un deterioro que se ha presentado en el tiempo.
Sin embargo, la actualización del presupuesto para 2027 y su aprobación por decreto tienen que ver más con un trámite legislativo. El proceso de aprobación y las mayorías que obtuvo inicialmente muestran que el Gobierno tiene cierta capacidad de generar consensos para sacar adelante estas iniciativas al menos en principio de su mandato.
Además, vemos como positivo el sinceramiento del presupuesto, porque permite medir mejor las necesidades de financiamiento del Gobierno, aunque también reconoce una situación de déficit fiscal que sigue siendo elevada.
¿Qué esperan de los recortes anunciados para 2026?
El presupuesto presentado para 2027 contempla uno de los escenarios más complejos, teniendo en cuenta el choque del terremoto que ocurrió cuando el Gobierno apenas asumió y el potencial impacto del fenómeno de El Niño.
A partir de ese escenario, el Gobierno está intentando reducir el presupuesto. Sin embargo, el mensaje de nuestra calificación sigue siendo que esperamos que el déficit se mantenga elevado durante los siguientes años.
Esperamos que el déficit del Gobierno General permanezca por encima del 5 % durante los próximos cuatro años. Aunque haya avances en los recortes, todavía necesitamos conocer las medidas concretas para lograr esa consolidación fiscal.
¿Qué tan ambicioso tendría que ser ese ajuste para que S&P revise positivamente la calificación de Colombia?
Como primer mensaje, es positivo que el Gobierno esté dando prioridad al ajuste fiscal. Sin embargo, dada la magnitud de los déficits, incluso si se asume un recorte ambicioso de alrededor de 2 % del PIB, el déficit pasaría de 9,4 % del PIB proyectado para 2027 a niveles de 7,2 % o 7,4 %, que siguen siendo elevados.
Necesitamos ver un proceso de consolidación fiscal durante los próximos años que sea creíble, alcanzable y pragmático. Es importante entender de dónde vendrán los recortes de gastos y cómo se conseguirán mayores ingresos para construir una senda de consolidación que pueda mantenerse en el tiempo.
¿Qué tan creíbles son los anuncios de recortes por $21 billones para este año y de hasta $70 billones para 2027?
Necesitamos conocer los detalles finales. Si bien los anuncios son importantes porque muestran que se está dando prioridad al gasto, el entorno político también es complicado.
La polarización política en Colombia sigue siendo un factor importante. Aunque hemos visto apoyo para la aprobación del Presupuesto de 2027, eso no significa que esos consensos se vayan a mantener durante todo el tiempo.
Por eso, no solo importa el monto del ajuste, sino también qué consensos se pueden lograr para implementarlo y de dónde vendrán las medidas.
¿El ajuste fiscal debería concentrarse en recortar gastos o también se necesitan nuevos ingresos tributarios?
El Gobierno ha hablado principalmente de recortes del gasto y, por ahora, no parece tener mucho interés en nuevas reformas tributarias. Tampoco vemos un gran apetito en el contexto actual para implementar una reforma de ese tipo.
Puede haber espacio para mejorar los ingresos mediante una mayor eficiencia recaudatoria, la revisión de algunas exenciones tributarias o la ampliación de la base.
Eventualmente, si la magnitud del ajuste lo requiere, también podrían necesitarse medidas por el lado de los ingresos. Sin embargo, desde 2019, la principal explicación del aumento del déficit ha sido la aceleración del gasto.
Por eso, la prioridad es contener la inercia del gasto y reducir algunas partidas que, aunque son rígidas, todavía pueden tener espacio de ajuste.
¿Cómo evalúan las operaciones de manejo de deuda que está realizando Colombia?
Lo vemos favorablemente. En los años anteriores hubo una mayor utilización de deuda de corto plazo, con tasas más bajas, lo que generó riesgos de refinanciamiento que el Gobierno está intentando corregir.
Se han anunciado tres operaciones de refinanciamiento y ya se logró concretar una que consideramos satisfactoria para reducir parcialmente las necesidades de financiamiento de 2027.
También creemos que Colombia todavía tiene espacio para acceder a los mercados financieros internacionales. A pesar de la incertidumbre externa, sigue existiendo acceso para los mercados emergentes y hemos observado una mejora en la percepción de algunos inversionistas desde el cambio de Gobierno.
¿Un eventual acuerdo con el Fondo Monetario Internacional (FMI) podría mejorar el perfil crediticio de Colombia?
Podría favorecer la historia crediticia en dos aspectos. Primero, otorgaría financiamiento asegurado para los próximos años, condicionado a que Colombia cumpla determinadas medidas fiscales y otras reformas estructurales que tendría que negociar con el Fondo.
Segundo, ayudaría a mejorar las expectativas de los inversionistas. Un acuerdo de mediano plazo, con objetivos específicos para reducir el déficit y definir las medidas necesarias, podría dar mayor previsibilidad a la política fiscal y mejorar indirectamente la capacidad de Colombia para acceder a los mercados.
Es algo similar a lo que ha ocurrido en otros países de la región, aunque cada programa es diferente y no necesariamente comparable en magnitud o en las políticas que requiere.
¿Cuáles son las perspectivas de crecimiento económico de Colombia para los próximos años?
Esperamos un crecimiento de 2,5 % para 2026 y 2027. Colombia podría acercarse más a su potencial, alrededor de 3 %, entre 2028 y 2029.
Gran parte del crecimiento de los últimos años estuvo explicado por el aumento del consumo público. En un escenario de recortes y ajuste fiscal, ese motor se desaceleraría.
Por eso, será importante observar qué ocurre con la inversión privada para entender las perspectivas económicas del país durante los siguientes años.
¿Qué esperan del dólar y de las tasas de interés del Banco de la República?
En materia monetaria, seguimos esperando una subida adicional de la tasa de referencia del Banco de la República hasta 12,50 % al cierre de este año o a principios del siguiente.
Esperamos que la inflación promedio se ubique cerca de 6 % este año y que pueda acelerarse durante el próximo. La reducción será gradual y no vemos que Colombia pueda regresar a la meta del Banco de la República antes de 2028 o 2029.
La inflación lleva bastante tiempo por encima del rango superior de la meta y existen presiones adicionales, tanto externas como internas, entre ellas el aumento de los precios de la energía, el fenómeno de El Niño y los efectos del incremento del salario mínimo.
—