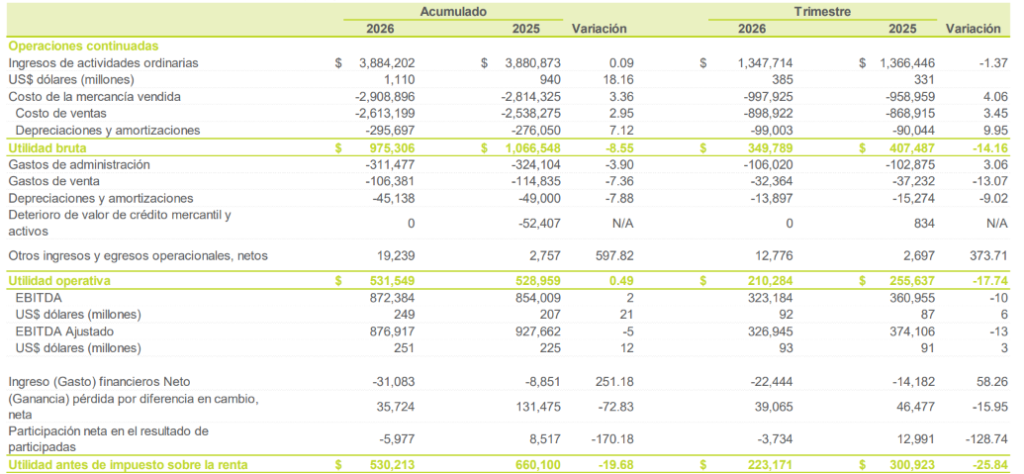
Cementos Argos alcanzó ingresos consolidados por $3,88 billones al cierre del tercer trimestre de 2026, una cifra en línea con la registrada en el mismo periodo de 2025. La compañía reportó un Ebitda ajustado de $877.000 millones, con un margen de 22,6 %.
Entre enero y septiembre, la cementera mantuvo sus resultados en medio de las presiones por mayores costos de energía y la revaluación del peso colombiano, factores que incidieron en el desempeño de sus operaciones.
Solo en el tercer trimestre, los ingresos consolidados sumaron $1,35 billones, una disminución de 1,4 % frente al mismo periodo del año anterior. El Ebitda ajustado llegó a $327.000 millones, con un margen de 24,3 %, mientras que la utilidad neta ajustada se ubicó en $197.000 millones, 29,2 % menos que en el tercer trimestre de 2025.
Recibe nuestro boletín en tu correo
En cuanto a la operación, los despachos consolidados de cemento alcanzaron 2,4 millones de toneladas y los de concreto llegaron a 690.000 metros cúbicos, con un crecimiento de 15 %.
Para contrarrestar las presiones externas, Argos redujo sus gastos de administración y ventas en 5,1 % durante los primeros nueve meses del año, con ahorros superiores a $25.000 millones. Además, su estrategia de coberturas cambiarias generó resultados positivos por más de $39.000 millones.
Desempeño de Argos en Colombia y mercados internacionales
En Colombia, los despachos locales de cemento crecieron 6,3 % en lo corrido del año, por encima del incremento de 3,6 % registrado por la industria.
Durante el tercer trimestre, esta operación reportó ingresos por $821.000 millones, un crecimiento de 5,7 %, y un Ebitda ajustado de $205.000 millones, con una caída de 13,8 %. La compañía atribuyó la presión sobre la rentabilidad a los mayores costos del carbón, los menores días de operación y una mayor participación del concreto en las ventas.
En Centroamérica, los volúmenes de cemento crecieron 4,9 %, hasta 484.000 toneladas. Los ingresos llegaron a US$69 millones, 6,8 % más, mientras que el Ebitda ajustado aumentó 2,5 %, hasta US$23 millones.
Por su parte, en el Caribe los despachos de cemento alcanzaron 403.000 toneladas, con un crecimiento de 2,5 %. Los ingresos sumaron US$77 millones, un incremento de 10,8 %, y el Ebitda ajustado llegó a US$19 millones, con un avance de 27,7 %.
La compañía también avanza en la consolidación de Argos Materials y Argos Latam como plataformas independientes, cada una con una estrategia de crecimiento propia.
En Estados Unidos, Argos Materials fortaleció su infraestructura logística de importación con una ubicación permanente en Tampa, que desarrollará durante los próximos dos años. Además, identificó más de 95 oportunidades de crecimiento entre nuevos proyectos y posibles adquisiciones.
Recompras de acciones y dividendos de Argos
Otro de los frentes de la compañía ha sido la distribución de recursos a sus accionistas. Durante 2026, Cementos Argos ha entregado $575.000 millones en dividendos, equivalentes al 81 % del monto aprobado para este año, y prevé pagar otros $132.000 millones en diciembre.
A esto se suman recompras de acciones por $120.000 millones, con lo que las distribuciones acumuladas alcanzan $695.000 millones.
Desde el lanzamiento de su estrategia Sprint, la rentabilidad total acumulada para el accionista llegó a 750 % en dólares. En lo corrido de 2026, este indicador se ubicó alrededor de 25 %.
La empresa también señaló que ha cumplido la mayoría de los requisitos para ingresar al índice MSCI Standard y espera implementar las iniciativas pendientes durante el primer trimestre de 2027.
Con estos resultados, Cementos Argos mantiene sus perspectivas financieras y su estrategia de crecimiento, enfocada en fortalecer sus operaciones en Estados Unidos, Colombia, Centroamérica y el Caribe.
—