La nueva Ley de Rescate Fiscal del Ministerio de Hacienda propone una recomposición de las finanzas del sistema de salud en Colombia. En primer lugar, los empleados que coticen al sistema de salud y devenguen hasta un salario mínimo aportarían 4 %. Quienes ganen entre uno y dos salarios mínimos también cotizarían el 4 %.
Mientras que para los trabajadores con ingresos de entre dos y cuatro salarios mínimos, la cotización sería de 5,5 %, lo que significaría un alza en sus aportes a este rubro de parafiscales, mientras que para quienes devenguen entre cuatro y cinco salarios mínimos alcanzaría 6 %.
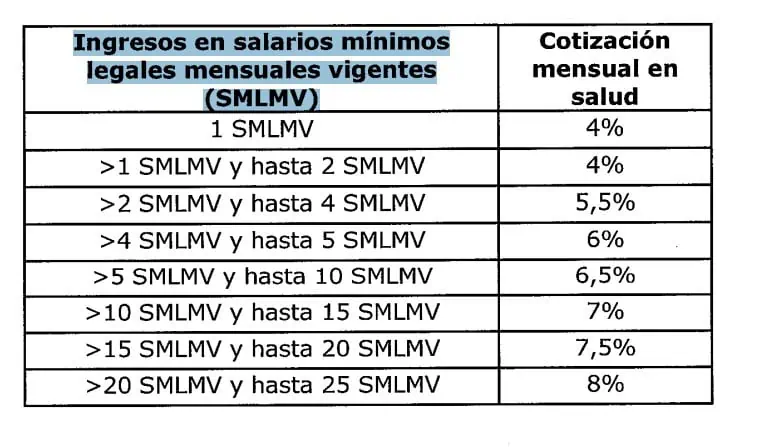
Así, la propuesta establece un esquema de aportes progresivos, en el que quienes tengan mayores ingresos asumirían una cotización más alta. El porcentaje máximo sería de 8 %, correspondiente a los trabajadores que devenguen entre 20 y 25 salarios mínimos.
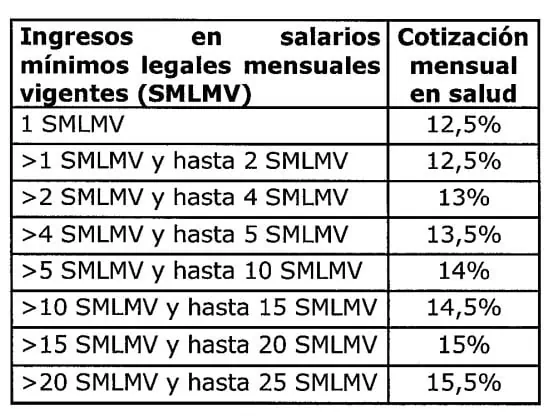
De otro lado, a partir del primero de enero de 2027, en caso de que la ley sea aprobada, los trabajadores independientes que devenguen un salario mínimo cotizarían mensualmente al sistema de salud 12,5 % de sus ingresos. Por su parte, quienes tengan ingresos superiores, de hasta 20 o 25 salarios mínimos, asumirían una cotización de hasta 15,5 %.
Cabe mencionar que, actualmente, bajo el artículo 114-1 del Estatuto Tributario, los empleadores están exonerados de pagar 8,5 % del aporte a salud, 2 % al SENA y 3 % al ICBF (Instituto de Bienestar Familiar) por aquellos trabajadores que devengan individualmente menos de diez Salarios Mínimos Mensuales Legales Vigentes (SMMLV).
Esto significa que, por un empleado que gane entre uno y 10 salarios mínimos, la empresa solo cubre el subsidio familiar a la caja de compensación (4 %).
Con la reforma, la exención plena de 13,5 % patronal se mantendrá únicamente para salarios de hasta dos salarios mínimos legales mensuales, rango que cobija a 84 % de los asalariados formales del sector privado. Para el tramo salarial ubicado entre dos y tres salarios mínimos legales mensuales, la empresa pagará una tarifa reducida patronal de 4 % en salud y de 1 % en parafiscales de SENA e ICBF. A su vez, para los sueldos superiores a tres mínimos legales mensuales, la exoneración desaparecerá y el empleador deberá girar la cotización patronal completa de 8,5 % a salud y 5 % a parafiscales
—