Bolsas de Asia-Pacífico
Las bolsas asiáticas subieron con fuerza el martes, impulsadas por el sector tecnológico tras la presentación de la solicitud de salida a bolsa de la startup de inteligencia artificial Anthropic, lo que mejoró la confianza de los inversores antes de los principales resultados empresariales y una serie de reuniones de bancos centrales previstas para esta semana.
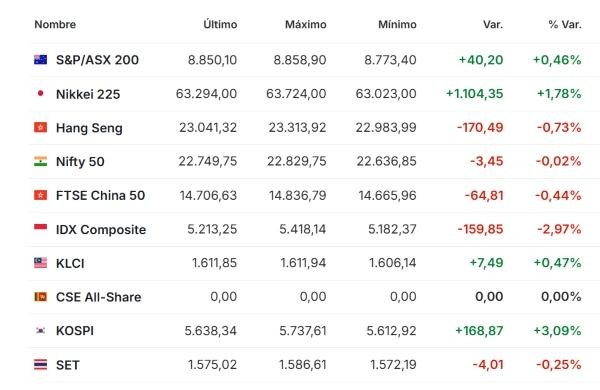
El Kospi surcoreano, de marcado perfil tecnológico, subió más de un 3 % tras recortar algunas de las ganancias iniciales, con los pesos pesados Samsung Electronics y SK Hynix avanzando un 4 % y un 6 %, respectivamente.
Los datos del PIB de Corea del Sur correspondientes al tercer trimestre, mejores de lo esperado, aportaron un apoyo adicional al rally tecnológico regional. La economía creció un 1,0 % en términos intertrimestrales, acelerándose desde el 0,6 % del trimestre anterior y superando las previsiones de los economistas, que apuntaban a un 0,7 %.
Por su parte, el Nikkei 225 japonés ganó un 1,6 %, mientras que el índice Topix en general avanzó un 0,6 %. Las acciones de SoftBank, cotizada en Tokio, se dispararon más de un 5 %, mientras que Advantest subió cerca de un 10 %.
las bolsas de China y Hong Kong quedaron rezagadas respecto al rally regional en general. El Shanghai Composite de China y el índice de grandes valores Shanghai Shenzhen CSI 300 retrocedieron un 0,2 % cada uno.
El Hang Seng de Hong Kong cayó un 0,6 %, aunque los principales fabricantes de chips SMIC y Hua Hong Grace Semiconductor subieron moderadamente.
Anthropic, la empresa creadora del chatbot Claude, reveló el lunes en su solicitud de OPV un rápido crecimiento de los ingresos junto con cuantiosas pérdidas, lo que pone de manifiesto tanto el potencial comercial de la inteligencia artificial generativa como los elevados costes que conlleva el desarrollo de modelos avanzados.
Mercados de Europa
Las acciones europeas retrocedieron el martes, sin poder seguir el rally nocturno de Wall Street y las bolsas asiáticas impulsado por el entusiasmo en torno a la inteligencia artificial, ya que el fuerte desplome post-resultados del gigante bancario HSBC y las preocupaciones por la persistente inflación energética pesaron sobre el interés por el riesgo regional.
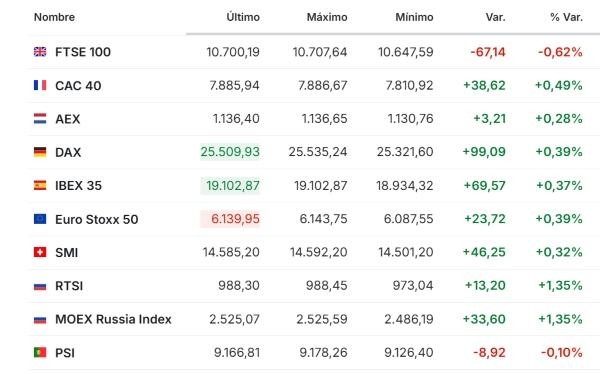
El índice paneuropeo Stoxx 600 cayó un 0,43 %, revirtiendo parte del rally de alivio del lunes.
El DAX de Alemania cayó un 0,2 %, mientras que el CAC 40 de Francia retrocedió un 0,4 %. El FTSE 100 de Londres cayó un 1 %, presionado por el sector bancario.
La confianza global en las acciones se vio impulsada durante la noche por un repunte en las acciones tecnológicas tras la oferta pública inicial de la pionera en inteligencia artificial Anthropic.
Sin embargo, las bolsas europeas quedaron en gran medida al margen. Debido a la escasa concentración de empresas tecnológicas de gran capitalización en el continente, los índices europeos se han quedado sistemáticamente fuera de las expansiones tecnológicas globales.
El sector financiero fue el lastre más pesado para los índices regionales tras la publicación de los resultados trimestrales de HSBC.
El mayor banco de Europa vio caer sus acciones más de un 6 %, a pesar de registrar un salto en el beneficio antes de impuestos del tercer trimestre. La información detallada reveló una marcada desaceleración en su división principal de gestión de patrimonio, junto con el aumento de los costes operativos que eclipsaron la superación de las estimaciones en sus resultados principales.
Mercados de EE. UU. y América
Los futuros del S&P 500 apuntaban a 7.718 puntos en la madrugada del martes, con una subida del 0,05 % sobre el cierre del lunes de 7.676,77 puntos, y los futuros del Dow Jones cotizaban con avances del 0,25 %.
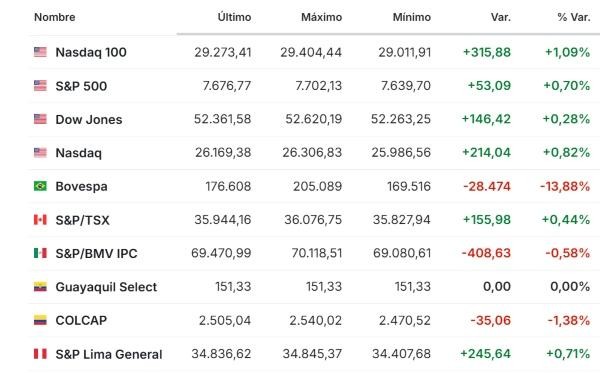
El optimismo previo a la apertura de Wall Street llega acompañado de las expectativas en torno a los resultados de Microsoft y Alphabet, previstos para después del cierre del miércoles 28.
Ambas compañías concentran una parte significativa de la capitalización del S&P 500 y del Nasdaq, por lo que sus cifras trimestrales podrían ser el detonante de un movimiento brusco en los índices tecnológicos a partir del jueves. También coincidirán con la publicación del dato preliminar del PIB estadounidense del tercer trimestre, previsto para el jueves 29.
Por otra parte, La rentabilidad del bono estadounidense a 10 años cedía ligeramente hasta el 4,965 % en la madrugada del martes, después de cerrar el lunes en el 4,982 %. Con todo, el nivel sigue próximo al 5 % y al máximo de 52 semanas del 5,365 %. Una rentabilidad elevada del treasury encarece el coste de capital global, presiona las valoraciones de la renta variable y fortalece al dólar frente al euro y otras divisas.
Petróleo y materias primas
Los precios del petróleo fluctuaron sin apenas cambios en una sesión volátil, mientras los traders evaluaban los esfuerzos diplomáticos en curso para desescalar la guerra entre EE. UU. e Israel con Irán.
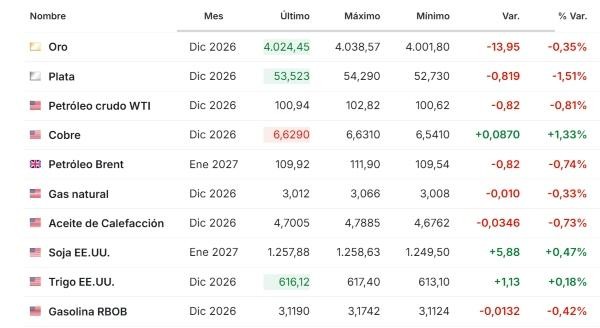
Los futuros de referencia del crudo Brent caían un 0,6 % hasta los US$115,13 por barril, mientras que los futuros del crudo West Texas Intermediate (WTI) de EE. UU. retrocedían un 0,5 % hasta los US$101,23.
La semana pasada, los futuros del crudo Brent registraron máximos de seis meses, impulsados por el temor a nuevos ataques contra infraestructuras energéticas y el transporte marítimo comercial en Oriente Próximo.
La atención del último impulso diplomático se ha centrado en conversaciones que involucran a Irán, Arabia Saudí, Turquía y Pakistán, mientras que funcionarios de Qatar también han estado en contacto con Teherán en un esfuerzo por evitar que el conflicto se amplíe.
En otra línea, el oro cayó brevemente por debajo de los US$4.000 la onza, mientras los inversores aguardaban la decisión de política monetaria de la Reserva Federal esta semana y evaluaban los esfuerzos diplomáticos para reducir el conflicto entre EE. UU. e Irán.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—