Bolsas de Asia-Pacífico
Las bolsas asiáticas cerraron con signo mixto, después de que una fuerte caída en las acciones de semiconductores provocara una suspensión temporal de la negociación en Corea del Sur, contrarrestando el apoyo que supuso el marcado descenso de los precios del petróleo tras las victorias demócratas en las elecciones de mitad de mandato en Estados Unidos.
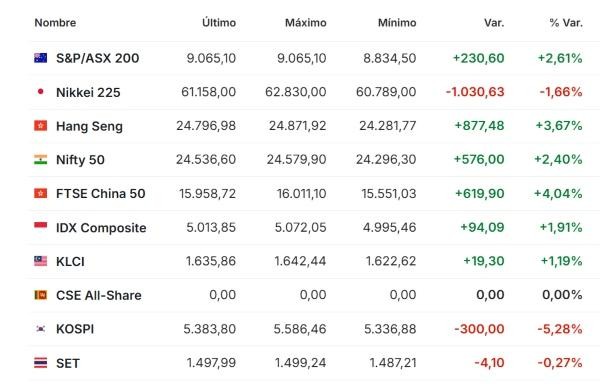
El Kospi de Corea del Sur cerró con una caída del 5,3 %, después de activar un mecanismo de restricción de ventas a principios de la jornada, a medida que se intensificaba el fuerte desplome de las acciones de semiconductores.
El Nikkei 225 japonés cerró con una caída del 1,7 %, mientras que el índice TOPIX en general subió un 1,2 %.
Recibe nuestro boletín en tu correo
Las acciones japonesas relacionadas con los chips y la inteligencia artificial también extendieron sus pérdidas el jueves, tras el fuerte desplome registrado en la sesión anterior.
Las bolsas chinas se desmarcaron de la oleada de ventas tecnológicas regional, con las acciones de semiconductores avanzando gracias a que las nuevas medidas de apoyo de Pekín impulsaron el apetito inversor por los fabricantes de chips nacionales.
El índice de referencia Shanghai Shenzhen CSI 300 subió un 0,3 %, mientras que el Shanghai Composite avanzó un 0,1 %. El Hang Seng index de Hong Kong se disparó un 3,6 %, con las acciones de fabricantes de chips chinos liderando las ganancias.
Las acciones de semiconductores chinas se beneficiaron de la decisión del Banco Popular de China de recortar los tipos de interés de su facilidad de préstamo para recompras de acciones y adquisiciones de participaciones en 25 puntos básicos, hasta el 1 %.
Mercados de Europa
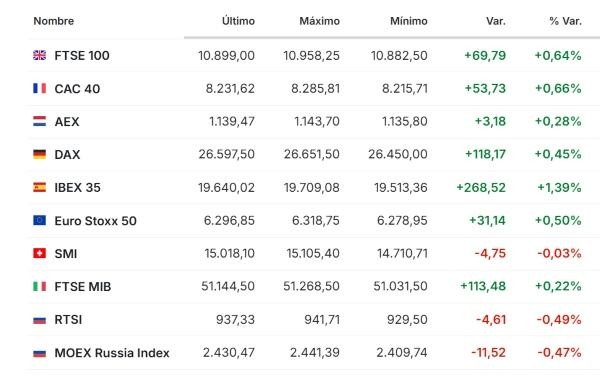
Las acciones europeas avanzaron el jueves, consolidando un potente rally de alivio para cotizar cerca de sus niveles más altos desde agosto, ya que la caída de los costes energéticos y los sólidos resultados en la cadena de suministro de inteligencia artificial eclipsaron el inminente endurecimiento monetario en Londres y la escalada de protestas callejeras en París.
El Stoxx 600 paneuropeo ha protagonizado un giro, rebotando desde los mínimos de junio para cotizar de nuevo a un paso de sus máximos históricos, impulsado por una renovada confianza en los fundamentales corporativos. Esto tranquilizó a los inversores, quienes comprobaron que la demanda subyacente y la generación de caja de las empresas siguen siendo sólidas a pesar de las recientes presiones sobre los costes.
El CAC 40 francés y el FTSE 100 de Londres subieron un 1 % cada uno, mientras que el IBEX 35 español y el FTSE MIB italiano avanzaron un 0,9 % y un 0,3 % respectivamente.
El DAX alemán estuvo presionado por una caída del 4 % en Arm Holdings, que pronosticó unos ingresos para el tercer trimestre ligeramente por encima de las expectativas de Wall Street.
Se espera ampliamente que el Banco de Inglaterra anuncie el jueves una subida de tipos de interés de 25 puntos básicos, llevando el tipo de referencia al 4,00 % en lo que sería su primera subida en tres años.
Los inversores también siguieron de cerca la situación en Francia, donde cientos de miles de manifestantes se congregaron el jueves en las principales ciudades del país, acompañados de huelgas generalizadas en el sector público que perturbaron el transporte nacional, la educación y los servicios municipales.
Mercados de EE. UU. y América
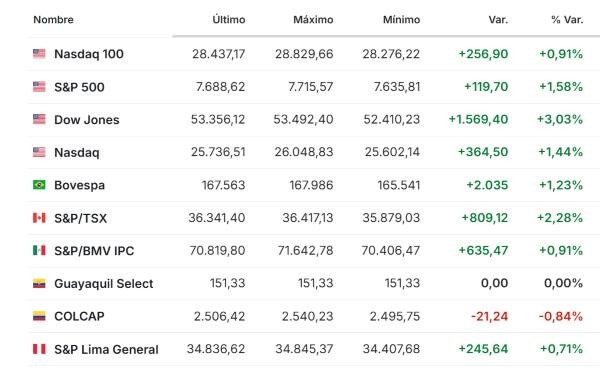
Los demócratas lograron sólidas mayorías en ambas cámaras del Congreso, ya que los votantes rechazaron en gran medida a los republicanos y al presidente Donald Trump por su gestión de la inflación y la guerra con Irán.
Se espera que los demócratas impulsen una política monetaria orientada al coste de la vida, deshagan los aranceles de Trump y potencialmente pongan fin a la guerra con Irán.
Sin embargo, también se espera que promuevan una regulación más estricta de la inteligencia artificial y los centros de datos, una perspectiva que provocó fuertes caídas en las acciones del sector de centros de datos.
Por otra parte, la temporada de presentación de resultados del tercer trimestre continuará el jueves, con la empresa de ingeniería de precisión Parker-Hannifin, las productoras de energía Southern Company y Duke Energy Corporation, y la plataforma de alojamiento Airbnb Inc entre las que presentarán sus cifras.
También se publicarán el jueves y el viernes datos clave del mercado laboral. El jueves se conocerán las solicitudes semanales de subsidio de desempleo y las cifras de recortes de empleo de Challenger, seguidas el viernes por los datos de nóminas no agrícolas correspondientes a octubre.
Se espera que el dato de nóminas no agrícolas ofrezca más señales sobre el mercado laboral y probablemente influirá en los planes de la Reserva Federal en materia de tipos de interés. Se prevé que el banco central vuelva a subir los tipos en diciembre.
Petróleo y materias primas
Los precios del petróleo se mantuvieron por encima de los US$95 después de desplomarse más de un 8 % en la sesión anterior, mientras los inversores evaluaban si una amplia victoria demócrata en las elecciones de mitad de mandato de EE. UU. podría aumentar la presión sobre el presidente Donald Trump para poner fin a la guerra con Irán.
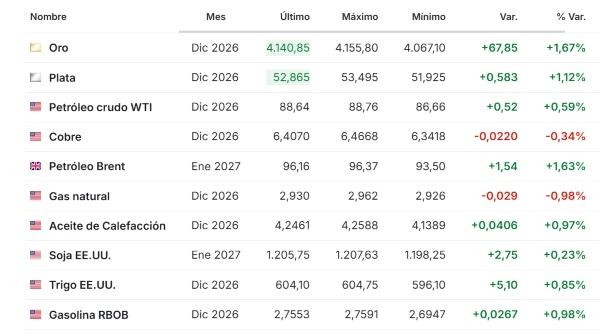
Los futuros del crudo Brent subían un 0,9 % hasta los US$95,56, mientras que los futuros del crudo West Texas Intermediate (WTI) de EE. UU. avanzaban un 0,2 % hasta los US$88,31.
Los inversores interpretaron el resultado electoral como un posible aumento de la probabilidad de una desescalada, lo que podría eventualmente permitir que más petróleo fluya a través del estrecho de Ormuz.
En otra línea, los precios del oro extendieron su rally el jueves, impulsados por un dólar estadounidense y unos rendimientos del Tesoro más débiles.
El oro al contado había subido un 1,6 % hasta US$4.125,68 y los futuros del oro ganaron un 1,5 % hasta US$4.134,62.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—