Bolsas de Asia-Pacífico
Las bolsas asiáticas cerraron con signo mixto el jueves, lastradas por los decepcionantes resultados de Alphabet y las caídas de Samsung Electronics, que pesaron sobre los valores tecnológicos, mientras los inversores aguardaban los resultados de Amazon e Intel para obtener más pistas sobre las perspectivas de inversión en inteligencia artificial.
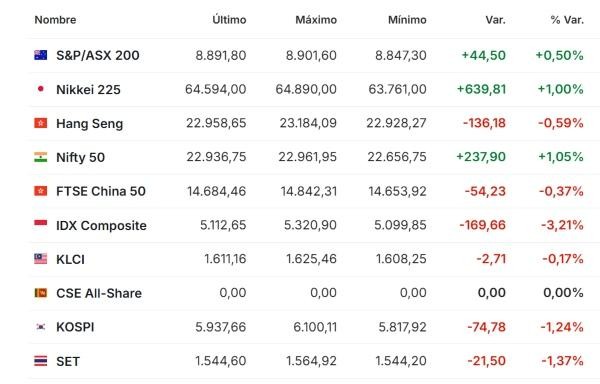
El Kospi de Corea del Sur cerró con una caída del 1,2 %, tras llegar a perder hasta un 3 % en los momentos más bajos de la jornada.
Por otra parte, el Shanghai Composite de China cayó un 0,8 % y el índice de referencia Shanghai Shenzhen CSI 300 retrocedió un 1 %, con los valores de semiconductores liderando las pérdidas.
El Hang Seng de Hong Kong cedió un 0,5 %, con su subíndice Hang Seng TECH cayendo un 2,6 %.
Entre los mercados con ganancias, el Nikkei 225 de Japón avanzó cerca de un 1 %, mientras que el índice Topix en general ganó un 0,3 %. El S&P/ASX 200 de Australia subió un 0,5 % y el Straits Times Index de Singapur avanzó un 0,2 %.
Las acciones de Samsung Electronics cayeron cerca de un 4 % a pesar de que la compañía registró un beneficio récord en el tercer trimestre, ya que los inversores centraron la atención en el incumplimiento de las expectativas de beneficio en semiconductores y en la incertidumbre sobre las retribuciones adicionales al accionista.
Los inversores también se mostraron decepcionados porque Samsung no ofreció detalles inmediatos sobre las retribuciones adicionales al accionista, indicando que la empresa finalizará su próxima política monetaria en enero.
Su división de telefonía móvil registró una pérdida operativa de 800.000 millones de wones, ya que el aumento de los costes de memoria mermó la rentabilidad.
Mercados de Europa
Las bolsas europeas avanzaron ligeramente antes del anuncio de los tipos de interés del Banco Central Europeo, tras una señal de política monetaria poco clara por parte de la Reserva Federal, unos resultados dispares entre las grandes tecnológicas y un nutrido calendario de publicaciones corporativas.
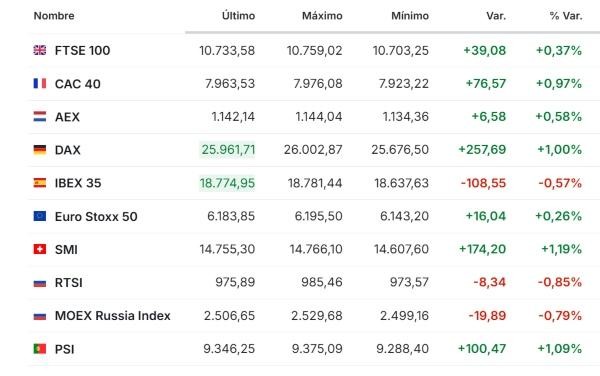
Los inversores se mantuvieron a la espera de la rueda de prensa de la presidenta del BCE, Christine Lagarde, de un dato clave de inflación en Estados Unidos y de los resultados tras el cierre de Amazon e Intel.
El índice STOXX 600 subió un 0,4 %, mientras que el DAX alemán avanzó un 0,7 %. El CAC 40 francés ganó un 0,8 % y el FTSE 100 de Londres subió un 0,2 %.
Se espera ampliamente que el Consejo de Gobierno del BCE mantenga su tipo de facilidad de depósito en el 2,50 %. Esta pausa se produce tras las subidas de tipos aplicadas en junio y septiembre para hacer frente a los shocks de suministro energético.
Adicionalmente, el banco central también anunció que Lagarde ha dimitido y abandonará el cargo en febrero. Su mandato estaba previsto que se extendiera hasta finales de octubre de 2027.
Mercados de EE. UU. y América
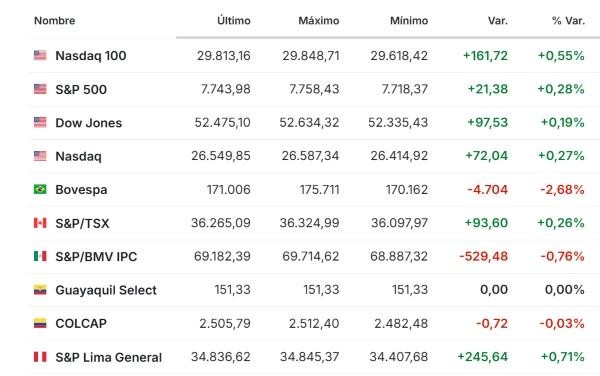
El Comité Federal de Mercado Abierto dejó el rango objetivo para los tipos de interés de los fondos federales inalterados entre el 3,75 % y el 4 % el miércoles por la tarde, pero el presidente Kevin Warsh evitó ofrecer una orientación explícita, dejando a los mercados sin certeza sobre si el ciclo de endurecimiento monetario ha concluido.
La volatilidad entre activos se enfrenta a una prueba inmediata con la publicación del índice de precios del gasto en consumo personal (PCE) de septiembre en Estados Unidos. Las estimaciones de consenso apuntan a un incremento mensual del 0,3 % en el PCE subyacente, acelerándose desde el 0,2 % registrado en agosto.
Por otra parte, los resultados empresariales domésticos ofrecieron señales fundamentales contrapuestas. El peso pesado Shell ganó un 2,6 % tras publicar un beneficio neto superior a las expectativas y anunciar un aumento de su programa de recompra de acciones.
Petróleo y materias primas
Los precios del petróleo cayeron mientras los inversores evaluaban los nuevos esfuerzos diplomáticos para contener el conflicto en Oriente Próximo, aunque las preocupaciones por posibles nuevos ataques militares estadounidenses contra Irán y los ataques a la infraestructura energética de Arabia Saudí continuaron sosteniendo los precios cerca de máximos de seis meses.
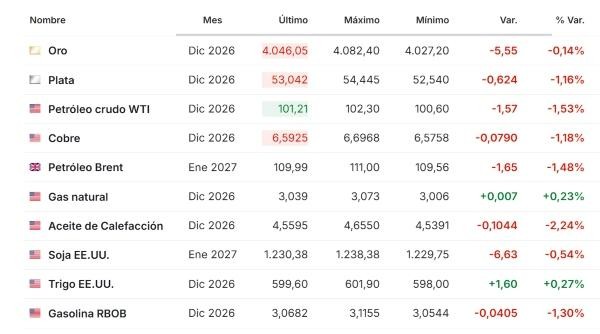
Los futuros del petróleo Brent con vencimiento en diciembre caían un 1,4 % hasta los US$113,73 por barril, mientras que los futuros del crudo West Texas Intermediate (WTI) retrocedían un 1,6 % hasta los US$101,19.
Ambos contratos habían subido en la sesión anterior después de que el movimiento hutí de Yemen, alineado con Irán, afirmara haber atacado la mayor refinería de petróleo de Arabia Saudí.
El mercado se mantuvo atrapado entre las esperanzas de un avance diplomático y el temor a que una nueva escalada pudiera interrumpir aún más el flujo de petróleo a través del estrecho de Ormuz, una vía marítima crítica para los envíos mundiales de crudo.
En otra línea, los precios del oro retrocedieron después de que la Reserva Federal mantuviera los tipos de interés sin cambios, pero ofreciera poca claridad sobre su próximo movimiento, dejando a los inversores con incertidumbre sobre un posible endurecimiento adicional antes de fin de año, mientras aguardan nuevos datos de inflación.
El oro al contado caía un 0,7 % hasta los US$4.038,49 y los futuros del oro estadounidense cedían un 0,1 % hasta los US$4.049,72.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—