Bolsas de Asia-Pacífico
Las acciones de Samsung Electronics y SK Hynix cayeron el martes, rezagándose frente a las ganancias en general en los valores de semiconductores, ante la cautela previa a la publicación de sus resultados del tercer trimestre.
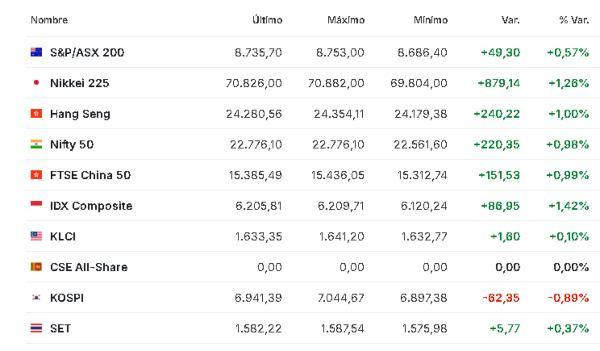
Los mercados mostraron cautela ante la publicación de los resultados debido a dos grandes factores que pesan sobre sus cuentas: la fortaleza del won, que reduce los beneficios obtenidos en el extranjero, y las provisiones que las compañías deben realizar para atender las crecientes demandas de sus empleados, quienes exigen bonificaciones más elevadas derivadas de los extraordinarios beneficios generados por la inteligencia artificial durante el último año.
También pesaron las preocupaciones sobre una desaceleración en la demanda de chips impulsada por la inteligencia artificial, especialmente tras varios informes sobre retrasos en centros de datos en Estados Unidos en los últimos meses.
Mientras, el índice de precios al consumidor de Tailandia subió un 2,82 % interanual en septiembre, según informó el ministerio de comercio el martes. La cifra representa una aceleración respecto al aumento anual del 2,53 % registrado en agosto.
El dato de septiembre quedó por debajo de las expectativas del mercado, que apuntaban a un 3,06 %. La tasa de inflación se mantuvo dentro del rango objetivo del banco central tailandés, situado entre el 1 % y el 3 %.
Mercados de Europa
Las acciones europeas continuaron su recuperación el martes, intentando consolidar un suelo tras una violenta caída global de los bonos y los shocks fiscales franceses que perturbaron gravemente las primeras sesiones del cuarto trimestre.
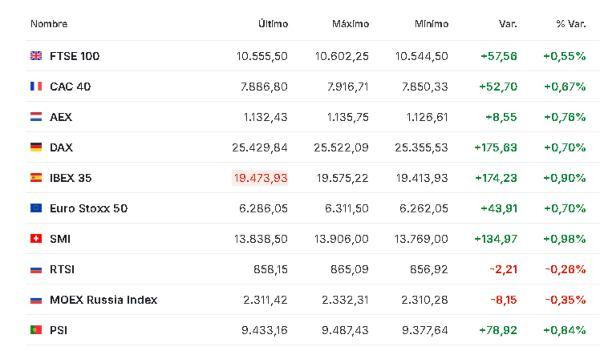
El Stoxx Europe 600 avanzó un 1 %, consolidándose tras tres sesiones consecutivas de cotización en rango estrecho, mientras los equipos de gestión de activos continuaban digiriendo las réplicas del histórico desplome de la semana pasada en la deuda pública francesa.
El DAX alemán subió un 0,9 % y el CAC 40 francés ganó un 0,7 % tras caer hasta un 1,1 % el lunes. El IBEX 35 español subió un 1,2 % mientras los inversores asimilaban con calma la convocatoria de elecciones anticipadas.
Esa dislocación en la renta fija amplió los diferenciales de rentabilidad entre Francia y Alemania hasta niveles cercanos a los máximos de la era de crisis y arrastró al euro a mínimos de varios meses, con efectos negativos sobre los múltiplos de valoración de las acciones en las bolsas continentales.
La calma tentativa en los mercados europeos refleja una reducción temporal de la volatilidad en la renta fija durante la noche, con los rendimientos soberanos franceses pausando su dramático ascenso tras la publicación del proyecto de presupuesto del gobierno para 2027.
Y, aportando un suelo temporal para el euro, el economista jefe del BCE, Philip Lane, señaló que los elevados precios regionales de la energía aún no han desencadenado dinámicas agresivas de inflación de segunda ronda en la economía de la eurozona.
Mercados de EE. UU. y América
Los futuros de las acciones de EE. UU. avanzaron el martes después de que el Nasdaq Composite cerrara en máximos históricos, mientras que la venta masiva de bonos globales se moderaba y los precios del petróleo caían ante las esperanzas de una reanudación del suministro en el Golfo.
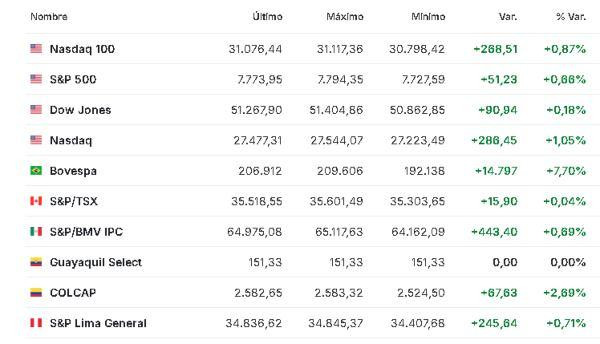
El contrato de futuros del Dow subía 263 puntos, o un 0,5 %, los futuros del S&P 500 ganaban 19 puntos, o un 0,3 %, y los futuros del Nasdaq 100 avanzaban 91 puntos, o un 0,3 %.
Con la FED prevista para mantenerse centrada en contener el alza de precios, el rendimiento del bono del Tesoro de EE. UU. a 10 años alcanzó el lunes su nivel más alto en más de dos décadas, aunque el rendimiento de referencia ha retrocedido desde entonces.
Los inversores también evaluaban los temores de que los problemas del mercado de bonos de EE. UU. puedan estar extendiéndose a nivel mundial, especialmente a Francia.
Mientras, la última temporada de resultados trimestrales está prevista que arranque con fuerza la próxima semana, cuando un grupo de grandes entidades financieras de Wall Street tiene previsto publicar sus cifras.
Petróleo y materias primas
Los precios del petróleo cayeron el martes, después de que nuevos datos sugirieran que los flujos de crudo procedentes de Oriente Próximo estaban aumentando, mientras que la decisión de los países del Grupo de los Siete de liberar reservas de emergencia contribuyó a aliviar las preocupaciones sobre el suministro.
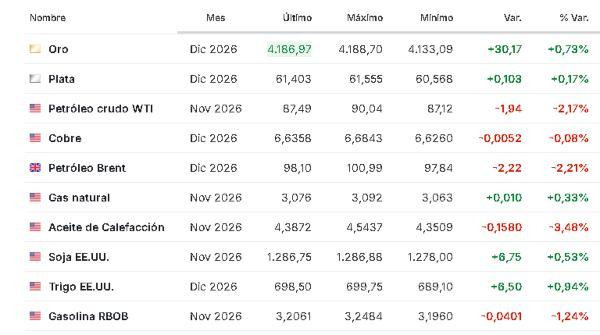
El precio de referencia Brent crude futures había caído un 0,2 % hasta los US$100,17 por barril, mientras que U.S. West Texas Intermediate crude futures había retrocedido un 0,8 % hasta los US$88,67.
Los exportadores de petróleo del Golfo lograron superar los niveles anteriores a la guerra durante aproximadamente la mitad del mes de septiembre, según datos de transporte marítimo citados por Reuters.
Los datos de Kpler mostraron que la media móvil de siete días para las exportaciones de crudo de la región se situó en 18,3 millones de barriles al día el 30 de septiembre, con volúmenes que superaron los niveles anteriores al inicio de la guerra de Irán a finales de febrero durante 14 días el mes pasado.
En otra línea, los futuros del oro retrocedían un 0,17 % hasta US$4.149,65 por onza en la sesión de este martes, acusando la fortaleza del billete verde. El rango de 52 semanas, entre US$3.890,70 y US$5.626,80, ilustra la enorme volatilidad del metal en el último año.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—