Bolsas de Asia-Pacífico
Las bolsas asiáticas cayeron el lunes, ya que las dudas sobre la sostenibilidad del gasto en inteligencia artificial pesaron sobre los valores de semiconductores, mientras los inversores se preparaban para una semana cargada de resultados empresariales y decisiones de bancos centrales.
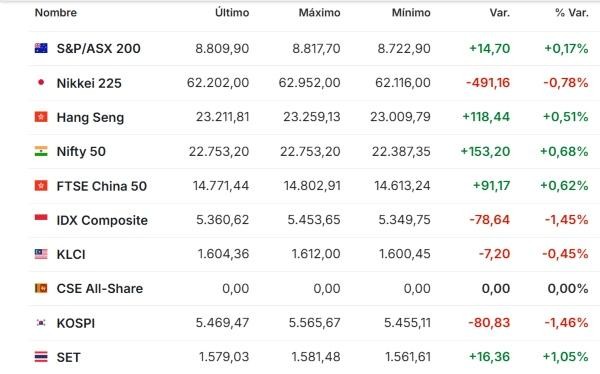
El Nikkei 225 de Japón cayó un 0,8 %, mientras que el índice Topix en general avanzó un 0,2 %. Renesas Electronics y Tokyo Electron perdieron más de un 3,5 % cada uno.
El índice de referencia de Corea del Sur, el Kospi, cerró con una caída del 1,5 %, con las acciones de Samsung Electronics bajando un 1,2 %. En China, el Shanghai Shenzhen CSI 300 de grandes valores retrocedió un 0,3 % y el Shanghai Composite cerró prácticamente plano.
El índice Hang Seng de Hong Kong subió un 0,4 %, aunque la mayoría de los fabricantes de chips de la región terminaron en terreno negativo. Las acciones de SMIC cedieron un 2,6 %, mientras que Hua Hong Grace Semiconductor cayó más de un 5 %.
Asia entra en una de sus semanas de resultados más intensas, con alrededor de 550 de las aproximadamente 1.200 empresas del índice MSCI Asia-Pacífico que se espera que presenten resultados, según datos de Bloomberg. Los fabricantes surcoreanos de chips de memoria SK Hynix y Samsung Electronics serán algunas de las compañías en las que se centrará la atención.
La Reserva Federal de Estados Unidos, el Banco Central Europeo y el Banco de Japón tienen previsto anunciar sus decisiones de política monetaria esta semana.
Se espera ampliamente que el Banco de Japón mantenga su tipo de política monetaria inalterado en el 1,25 % tras su subida de septiembre.
Mercados de Europa
Las acciones británicas subieron el lunes mientras los valores mineros repuntaban junto al oro y los precios del petróleo cedían, borrando una caída inicial antes del Presupuesto del miércoles.
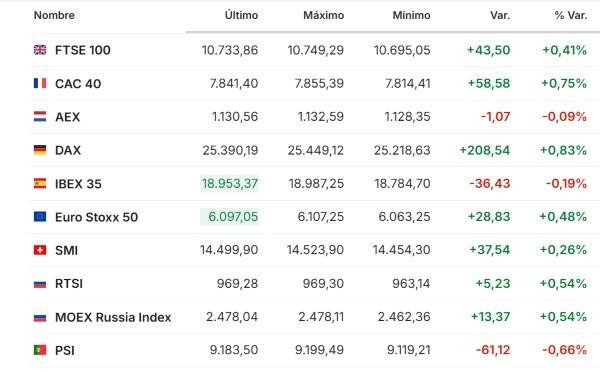
El FTSE 100 subía un 0,47 % tras haber caído anteriormente. El DAX alemán ganó un 0,57 % y el CAC 40 francés subió un 0,68 %. La libra esterlina cayó un 0,14 %.
El primer ministro Andy Burnham declaró a ITV que no propone reincorporarse a la UE en este Parlamento y descartó la celebración de elecciones anticipadas. La secretaria de Vivienda, Angela Rayner, dijo a la BBC que quiere mantener una “conversación honesta” sobre las concesiones necesarias.
El canciller John Healey anunciará el miércoles 20.400 millones de libras para el Fondo Nacional de Riqueza y el Banco Empresarial Británico, según informó el FT.
Mercados de EE. UU. y América
Los futuros de los índices bursátiles estadounidenses subieron el lunes después de que las pérdidas impulsadas por la tecnología golpearan Wall Street, con los inversores centrando la atención en un anuncio clave de política monetaria de la Reserva Federal y una serie de importantes resultados empresariales esta semana.
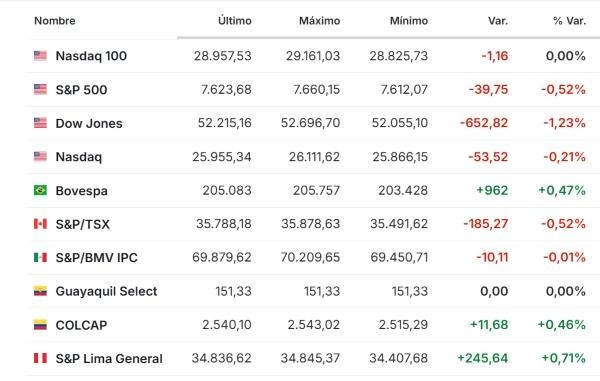
El contrato de futuros del S&P 500 había subido 23 puntos, o un 0,3 %, los futuros del Nasdaq 100 habían ganado 79 puntos, o un 0,3 %, y los futuros del Dow habían avanzado 245 puntos, o un 0,5 %.
El S&P 500 de referencia y el Nasdaq Composite, de gran peso tecnológico, registraron dos semanas consecutivas de pérdidas, perjudicados principalmente por el desplome de los valores vinculados a la tecnología y la inteligencia artificial. El Dow Jones Industrial Average, de empresas de primer orden, se vio impulsado por las compras en sectores defensivos como la sanidad, los servicios públicos y la industria.
La Reserva Federal tiene previsto iniciar una reunión de dos días el martes, y se espera ampliamente que el banco central mantenga los tipos de interés sin cambios un día después. En septiembre, los responsables de la política monetaria subieron los tipos por primera vez desde 2023.
Aunque los funcionarios de la FED han subrayado la necesidad de reducir la inflación hasta su objetivo del 2 %, algunos han restado urgencia a una subida inminente. Por ello, gran parte del interés se centrará en la rueda de prensa posterior a la decisión del presidente Kevin Warsh, según analistas de Deutsche Bank.
Una lectura preliminar del producto interior bruto de EE. UU. del tercer trimestre y el índice de precios del gasto en consumo personal de septiembre —el indicador de inflación preferido de la FED— también podrían ofrecer más pistas sobre los tipos de interés esta semana.
Petróleo y materias primas
Los precios del petróleo cedieron el lunes tras dispararse a máximos de seis meses la semana pasada, lo que limitó algunas pérdidas en la renta variable. El Brent había subido un 6,2 % la semana pasada, después de que los ataques de los milicianos hutíes de Yemen en Arabia Saudí generaran preocupación por posibles interrupciones del suministro.
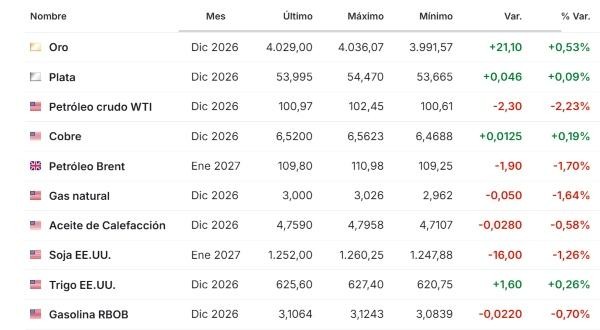
Los futuros del Brent cayeron un 1,44 % hasta los US$110,10 y el WTI un 1,89 % hasta los US$101,33.
El ministro de Defensa israelí, Israel Katz, afirmó que no había “ninguna intención por parte de Israel de iniciar un ataque contra Irán antes de las elecciones”, desmintiendo un informe del Canal 12 sobre una ruptura entre el primer ministro Benjamin Netanyahu y el jefe militar Eyal Zamir. Israel vota el martes.
El portavoz del Ministerio de Exteriores de Irán, Esmaeil Baghaei, declaró a ARD que Teherán “nunca se había alejado de la mesa de negociaciones” y que los mensajes se transmitían a través de mediadores, mientras Washington buscaba una “rendición total”.
En otra línea, los precios del oro se mantuvieron prácticamente estables, tras caer más de un 4 % la semana pasada, mientras los inversores evaluaban el impacto del alza en los precios de la energía sobre la inflación y la política monetaria, de cara a la reunión de la Reserva Federal prevista para esta semana.
El oro al contado subió un 0,2 % hasta US$4.005,41 por onza y mientras los futuros del oro en EE. UU. avanzaron un 0,3 % hasta US$4.017,45.
(The Wall Street Journal, El País, Cinco Días, Reuters, Investing, Expansión, Valora Analitik).
—