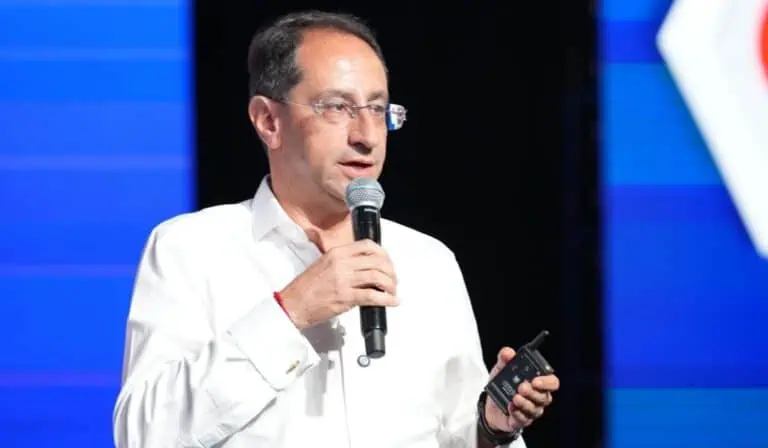
El ministro de Hacienda, Miguel Gómez Martínez, planteó una propuesta para simplificar el sistema tributario colombiano como parte de la estrategia para hacer frente al déficit fiscal del país.
La iniciativa busca reducir la complejidad del esquema actual de 19 impuestos nacionales y concentrar la fiscalización en los tributos que generan el mayor recaudo; sin embargo, ha despertado dudas en torno a su viabilidad.
Actualmente, el sistema colombiano cuenta con 19 tributos nacionales, de los cuales únicamente cuatro concentran cerca del 95 % del recaudo total: el impuesto sobre la renta, el IVA, los tributos al comercio exterior y el Gravamen a los Movimientos Financieros (4×1.000).
Recibe las decisiones que mueven al país en tu correo
El jefe de la cartera de Hacienda planteó inicialmente dejar solo tres impuestos (renta, IVA y comercio exterior), sumando posteriormente el 4×1.000, para el cual propondrá un esquema de reducción progresiva en la próxima ley fiscal.
El conjunto de impuestos restantes representa únicamente el 5 % del recaudo nacional, lo que equivale a un monto de entre $13 billones y $15 billones.
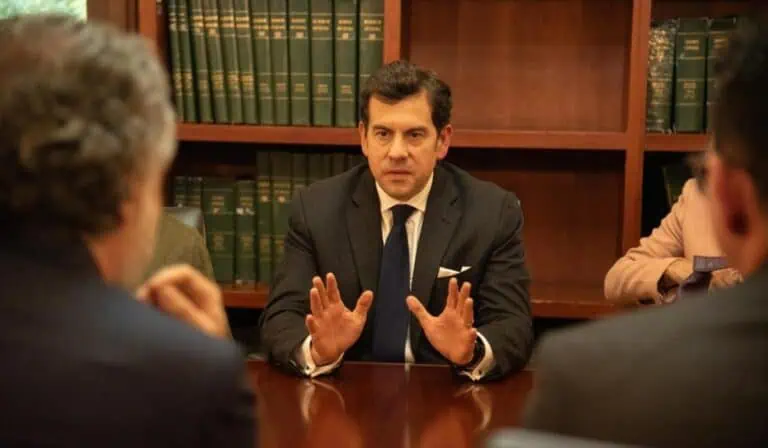
El experto tributario y exsubdirector de fiscalización de la DIAN, Christian Quiñones, reconoció que la propuesta es viable en términos de efectividad operativa, pero advirtió sobre el gran interrogante financiero que plantea para las cuentas públicas.
Según dijo, en un contexto donde el presupuesto contempla un incremento de entre $50 billones y $60 billones y una situación de deuda de $181 billones para cubrir lo que no se alcanza a recaudar con ingresos tributarios, la cuestión es cuál será la fuente para reemplazar el dinero de los tributos que se eliminarían.
Efectos en la ciudadanía y el sector empresarial
Al evaluar el impacto de la medida en el bolsillo de los colombianos, Quiñones precisó que los efectos deben segmentarse según la naturaleza de cada tributo.
Por ejemplo, el ciudadano de a pie no experimentará un cambio sustancial en la mayoría de bienes y servicios cotidianos sujetos a IVA o impuesto al consumo, dado que corresponden a la carga general que ya grava a la economía.
El beneficio principal recaerá sobre el sector productivo. Al reducirse estos impuestos, el costo de desarrollo de productos disminuirá, lo cual puede reflejarse en dos vías, según Quiñones: disminución de precios al consumidor o crecimiento del empleo gracias a la liberación de recursos.
Por otro lado, el impuesto a alimentos ultraprocesados y bebidas azucaradas, pese a no ser muy eficiente en materia de recaudo, generó un impacto directo en el precio de consumo de las personas, por lo que su eliminación debería traducirse en un ajuste a la baja en el precio final de estos productos.
Respecto al Gravamen a los Movimientos Financieros (4×1.000), considerado el impuesto que más afecta el bolsillo de la población general, el experto enfatizó que habrá que analizar la propuesta de reducción progresiva que radique el Gobierno para determinar cuándo se desmontaría de forma definitiva.
Finalmente, en materia de control tributario, el exsubdirector coincidió con el ministro en que la supresión de impuestos menores podría permitir enfocar los esfuerzos de fiscalización en las fuentes principales de ingresos. Sin embargo, advirtió sobre la realidad operativa histórica de la administración tributaria.
Según Quiñones, la DIAN tradicionalmente no ha dedicado un esfuerzo significativo al control de tributos distintos a la renta, el IVA y el comercio exterior. Por lo tanto, cree que generar resultados reales tras la eliminación de estos impuestos será indispensable revisar y ajustar las dinámicas internas de la entidad.
—