En su billetera hay una llave maestra que, si se usa de la manera adecuada, puede abrir muchas puertas: la tarjeta de crédito. Y es que este producto financiero viene ganando terreno en Colombia, al convertirse no solo en una alternativa de pago o una herramienta de financiamiento, sino también en una vía de acceso al sistema formal.
De acuerdo con un informe de TransUnion Colombia, durante el segundo trimestre de 2026 este plástico representó el 44 % de los nuevos créditos de consumo originados en el sistema financiero, es decir, siete puntos por encima de lo registrado en el mismo periodo de 2025. A eso se suma que sus originaciones crecieron un 34 % en el último año, con un cupo promedio de $4,5 millones.
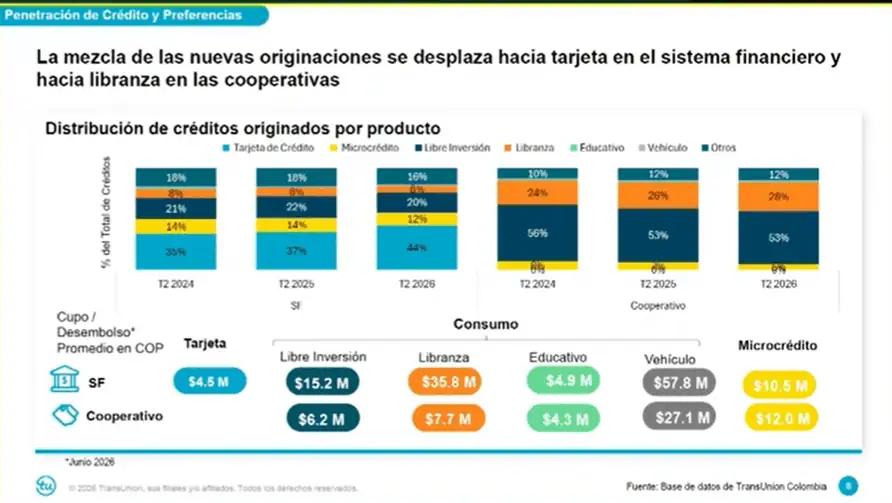
Este repunte también está asociado con una mayor presencia de las nuevas generaciones, en especial de los menores de 26 años. Según las cifras, este grupo pasó de representar el 19,6 % de las nuevas originaciones de tarjetas de crédito hace un año al 26 % en 2026. Por su parte, las personas entre los 26 y 40 años concentran el 40 % de estas operaciones.
Una radiografía más amplia
Pero más allá de este comportamiento, la información más reciente permite dimensionar el lugar que ocupan estos plásticos dentro del mercado de financiación colombiano.
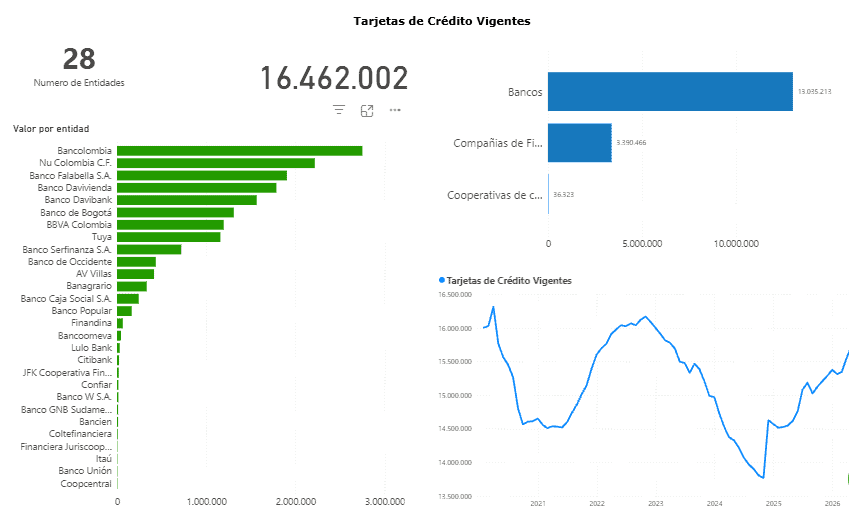
Según los reportes de la Superintendencia Financiera, al 31 de agosto de 2026 había 16,4 millones de tarjetas de crédito vigentes en el país, distribuidas entre 28 entidades financieras. La cifra representa cerca de 1,4 millones más que en el mismo periodo de 2025, cuando se contabilizaban 15 millones.
De ese total, 13 millones corresponden a tarjetas emitidas por bancos, 3,39 millones a compañías de financiamiento y poco más de 36.000 a cooperativas financieras.
Si se quiere ser más preciso, cinco bancos concentran la mayor cantidad de originaciones: Bancolombia (2,7 millones), Nu Colombia (2,2 millones), Banco Falabella (1,9 millones), Davivienda (1,7 millones) y Davibank (1,5 millones).
En cuanto a la emisión de nuevos plásticos, a la misma fecha se contabilizaban 425.463 tarjetas, es decir, 107.940 adicionales frente al mismo periodo de 2025 (317.523) y 245.592 más que hace dos años (179.871).
La información también muestra que el 78 % de las nuevas tarjetas de crédito del sistema financiero corresponde a personas con ingresos estimados de hasta 2,5 salarios mínimos mensuales.
Los consumos detrás del plástico
El crecimiento de este producto financiero va de la mano con el comportamiento del consumidor.
De acuerdo con el más reciente informe del equipo de investigaciones de Bancolombia sobre las tendencias del consumo, tanto los canales como las compras digitales han ganado más protagonismo a lo largo de 2026. En ese contexto, la tarjeta de crédito viene consolidando su papel como medio de pago.
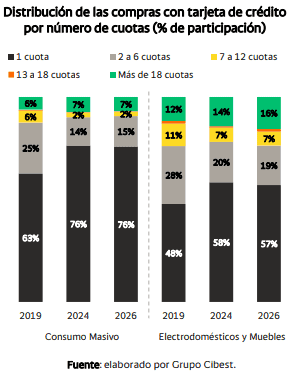
Los datos del reporte muestran que, en consumo masivo, este plástico representa el 21 % del monto pagado en canales y se consolida como el segundo medio de pago más usado después de la tarjeta de débito. También evidencian que las transacciones a una cuota están ganando mayor participación, pasando de representar el 63 % del monto en 2019 al 76 % este año.
Dicha recomposición apunta a un mayor uso de las tarjetas para realizar compras y pagos, sin que esto se traduzca necesariamente en un aumento de las deudas.
Por categorías, este producto concentra el 30 % del monto pagado en canales destinados a la compra de electrodomésticos y muebles, seguido por un 22 % correspondiente a pagos en restaurantes y bares.
En entretenimiento, la tarjeta representa el 36 % del monto por canales y presenta una recomposición hacia plazos largos, lo que incluye cargos por música y vídeo, videojuegos, cine, software y publicidad digital.
En el caso de los pagos programados, como las suscripciones, los cálculos realizados por la firma Raddar muestran que el gasto mensual de un hogar en estos servicios puede promediar los $375.000 mensuales y, si a eso se suma el servicio de domicilios, ese valor puede subir hasta $427.000.
Según explicó TransUnion, esa versatilidad permite que este instrumento actúe como un producto de entrada tanto para quienes utilizan la tarjeta como medio de financiación como para quienes la emplean principalmente como método de pago.
Esta característica también la convierte en una vía para la rebancarización (reincorporación de una persona al sistema financiero), al facilitar el acceso a este tipo de productos y permitir que el consumidor administre su exposición al riesgo a través del cupo asignado.