El Gobierno del presidente Abelardo de la Espriella finalmente destapó sus cartas en lo que se refiere al manejo de las finanzas públicas. El jueves 29 de octubre de 2026 radicó ante el Congreso la ley de rescate fiscal, una propuesta que será discutida en el Legislativo y que gira en torno a dos ejes fundamentales: apretarse el cinturón para evitar el exceso de gasto público y establecer un conjunto de medidas tributarias para el sector empresarial y la población colombiana. Con base en lo mencionado por los analistas consultados, este proyecto podría recaudar aproximadamente $44 billones en 2027.
Aunque las cifras difieren entre ellos, el monto mínimo calculado que se obtendría con las medidas tributarias y de ahorro del gasto, en caso de que el proyecto sea aprobado, sería de $36 billones. Sin embargo, el consenso general es que la cifra superaría $40 billones. Juan Sebastián Torres, tax lead partner de BDO en Colombia, manifestó que, en cuanto al mejoramiento de la eficiencia del gasto público, el ahorro podría llegar a cerca de $10 billones.
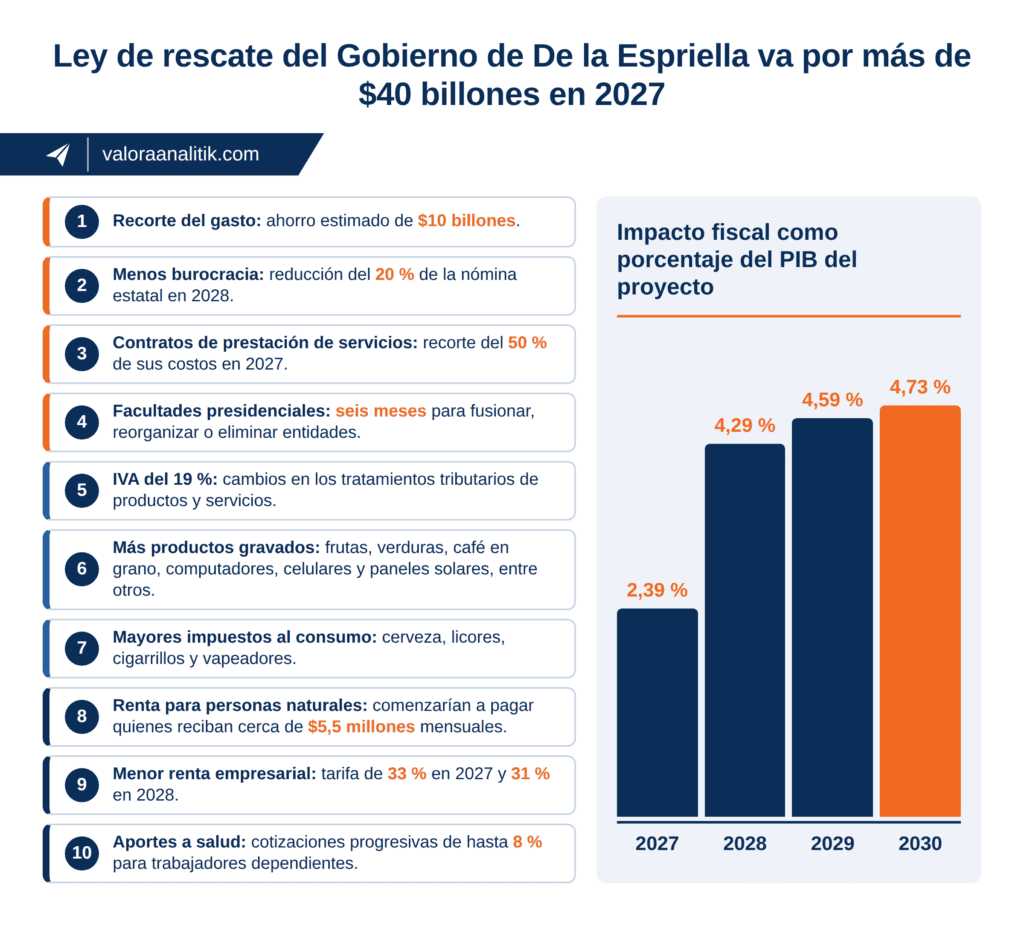
El proyecto va más allá, puesto que también plantea cambios en el impuesto al valor agregado (IVA) de varios productos, como, por ejemplo, el café. En este segmento, Torres manifestó que la reconfiguración del IVA podría generar tributos cercanos a $6 billones. El aumento de los impuestos sobre la renta para personas naturales aportaría $2,4 billones, mientras que los impuestos al consumo de tabaco y bebidas alcohólicas recaudarían cerca de $9 billones. No obstante, habría reducciones en el recaudo por cerca de $2,6 billones a causa del alivio propuesto en el impuesto de renta para personas jurídicas.
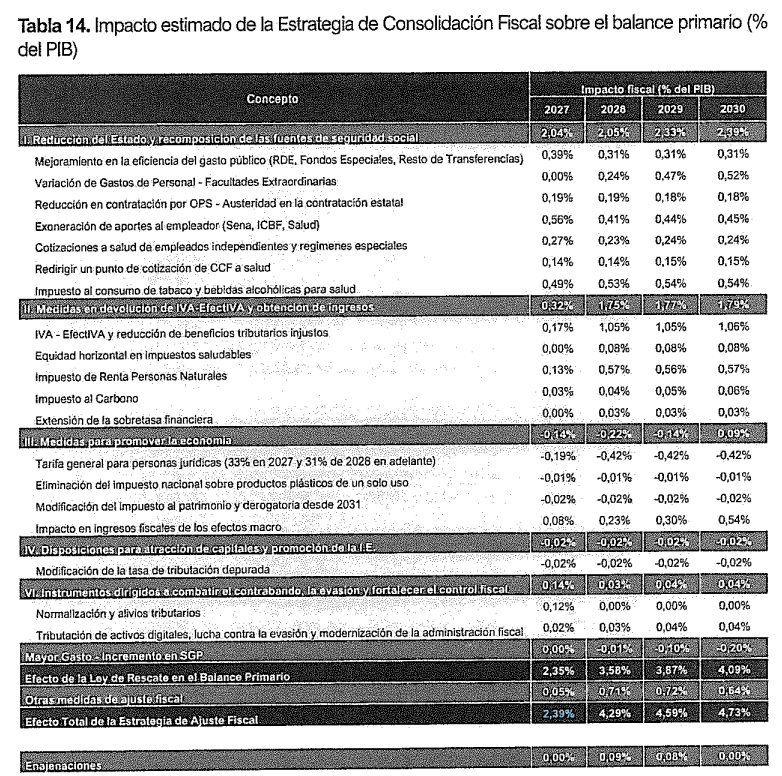
“En impuestos, la reforma recaudaría cerca de $15 billones en 2027 y alrededor de $42 billones en 2028 si se suman los nuevos aportes a salud, SENA e Instituto Colombiano de Bienestar Familiar (ICBF). El total llegaría a $36 billones en 2027 y cerca de $60 billones en 2028. Según cálculos con base en las cifras del Ministerio de Hacienda, que las presenta como porcentaje del PIB”, adicionó el abogado tributarista Carlos Rodríguez, socio de Esguerra JHR.
Por su parte, César Camilo Cermeño, abogado tributarista y socio de Martínez Quintero Mendoza, Laguado & De la Rosa, también estimó que la cifra de recaudo sería cercana a $40 billones en 2027. Lo anterior, debido a que el mismo Ministerio de Hacienda pretende recaudar el equivalente al 2,39 % del PIB a través de esta medida. Para 2028, 2029 y 2030, la cifra aumentaría de manera gradual, hasta llegar a 4,73 % del PIB al final de la década.
Estructura del proyecto
La iniciativa fiscal pretende reducir y hacer más eficiente el gasto del presupuesto público. Lo anterior se llevaría a cabo de la siguiente manera: en 2027 podrían aplazarse o incluso reducirse las asignaciones que no tengan un concepto favorable del Consejo Superior de Política Fiscal (Confis). Mientras que, entre 2028 y 2030, estas podrían dejar de programarse. Lo anterior pretende que los gastos tengan un destino específico y eficiente y que se protejan los recursos, según manifestó el mismo Ministerio.
A la vez, plantea facultades extraordinarias para el presidente de la República. Estas tendrían una duración de seis meses, durante los cuales podría reorganizar, fusionar o eliminar entidades públicas y también modificar sus plantas de personal, sin tener que pasar por el Congreso.
En materia de gastos de personal, se pretende reducir la nómina en 20 % en 2028, excluyendo a las Fuerzas Militares. Adicionalmente, en 2029 y 2030 el crecimiento de la nómina debería ser de máximo 0,5 puntos porcentuales por encima de la meta de inflación promedio proyectada.
En cuanto a los contratos de prestación de servicios, sobre los cuales el vicepresidente de la República, José Manuel Restrepo, ha sido crítico por sus supuestos usos indebidos en otros gobiernos, habría una reducción de 50 % de los costos en 2027 frente a 2026. En 2028, el crecimiento máximo debería ser equivalente a la inflación del año anterior.
De otro lado, entre 2027 y 2030, las apropiaciones para la compra de bienes y servicios en las entidades deberían crecer, como máximo, al ritmo de la inflación del año anterior. Lo anterior lo explicó la firma Esguerra JHR.
“Se reforzarían los planes de austeridad y los límites a la publicidad oficial. Los activos estatales innecesarios se reportarían y transferirían a CISA (Central de Inversiones S. A.) para su monetización. Al menos 50 % de los recursos netos se destinaría al servicio de la deuda durante las cuatro vigencias siguientes a la entrada en vigor”, expresó la firma.
En cuanto al ordenamiento de la política presupuestal pública, la regla fiscal conservaría el ancla de deuda en 55 % del PIB y tendría un límite de 71 % del PIB. A la vez, la cláusula de escape de la regla fiscal tendría una duración máxima de tres años. Mientras que el Comité Autónomo de la Regla Fiscal (CARF) tendría que seguir emitiendo sus conceptos no vinculantes. Es decir, si bien el comité puede comentar las medidas fiscales, no tendría capacidad de veto para suspenderlas.
De otro lado, Esguerra JHR señaló que las entidades regionales modificarían sus cálculos de endeudamiento y tendrían límites de 60 % para los intereses sobre el ahorro operacional y de 140 % para la deuda sobre los ingresos corrientes. Todo esto estaría sujeto a excepciones. A la vez, se flexibilizarían las vigencias futuras y los recursos excedentes del Fondo Nacional de Pensiones de las Entidades Territoriales (Fonpet).
En cuanto al IVA, la propuesta tiene como referencia la tarifa general de 19 %, retirando tratamientos preferenciales y sustituyendo el tratamiento de bienes y servicios excluidos y exentos. Se ha mencionado que, además del café, los servicios de aseo, vigilancia y avena tendrían la tarifa de 19 %.
Otros cambios previstos giran en torno a los juegos de suerte y azar, que estarían gravados, incluidas las operaciones por internet e incluso desde el exterior, si el usuario tiene residencia fiscal, actividad económica, domicilio o establecimiento permanente en Colombia. Sin embargo, se exceptuarían las loterías.
De otro lado, el exdirector de la Dirección de Impuestos y Aduanas Nacionales (Dian), Lisandro Junco, manifestó en sus redes sociales que los incrementos en el IVA comenzarían desde 2028 para el café, el azúcar, las pastas, los aceites, el chocolate. Adicionalmente, carros eléctricos e híbridos pasan a tener tarifa de 19 %.
A la vez, Junco señaló que saldrían de la lista de bienes excluidos las frutas y verduras frescas, el maíz, el café en grano, los abonos, la sal, los plaguicidas, los tractores, los computadores, los paneles solares y los celulares. Mientras que seguirían excluidos la papa, la yuca, la arepa, el pan, la panela, el gas, la energía y el agua.
“Boletas de cine y eventos deportivos, hosting y nube quedan gravados. Los licores pagan IVA de 19 % además del impuesto al consumo que sube a 35 %”, expresó Junco.
“Desde el 1 de enero de 2028, las personas residentes en pobreza extrema, pobreza y los tramos más bajos de vulnerabilidad recibirán 100 % del IVA efectivamente pagado. Los demás tramos vulnerables recibirán 50 %, 40 % o 30 %, según la focalización”, expresó Esguerra JHR.
Otra medida es el aumento de los gravámenes a la cerveza y a las bebidas alcohólicas, incluidos los cigarrillos y vapeadores, que también tendrían mayores impuestos que se trasladarían al precio final en el mercado. Por otro lado, habría incrementos en las compras menores de US$200 realizadas a través de plataformas, páginas web y servicios de contenidos digitales y computación en la nube.
Renta a personas naturales y jurídicas
Un buen resumen de este punto lo brindó Pablo Mendoza, socio de Pinzón Mendoza, quien señaló que una persona que tenga ingresos cercanos a $5,5 millones mensuales comenzaría a pagar este tributo, a diferencia de lo que sucede actualmente, cuando lo hace una persona que gana desde $9 millones. De esta manera, quien tenga ingresos anuales de poco más de $70 millones quedaría sujeto a declarar renta.
En cuanto al impuesto de renta para las empresas, la firma Serrano Martínez CMA señaló que actualmente esta tarifa se encuentra en 35 %, pero que disminuiría a 33 % en 2027 y a 31 % en 2028. De tal manera que el Gobierno esperaría un menor recaudo por este concepto.
“Sin embargo, se mantiene la sobretasa para las entidades e instituciones financieras, entidades aseguradoras, comisionistas de bolsa, etcétera, de cinco puntos porcentuales. Esto significaría que las entidades del sector financiero que se listan en la norma tendrían una tarifa del impuesto sobre la renta de 38 % en 2027 y una tarifa de 36 % para 2028, 2029 y 2030”, expresó la firma.
Otro de los mecanismos que tendría impacto es la creación del RUGE (Régimen Único para Generar Estabilidad Empresarial). Lo que se pretende es entregar beneficios tributarios a personas naturales o jurídicas, nacionales o extranjeras, que realicen inversiones en sectores como infraestructura, recursos naturales, energía, industria, economía industrial, agroindustria, servicios y turismo.
Sin embargo, este mecanismo exige volúmenes mínimos de inversión y plazos de ejecución. En caso de cumplir con dichos requerimientos, los beneficiarios tendrían una tarifa del impuesto sobre la renta reducida a 20 % por un periodo de hasta 16 años. De otro lado, Mendoza señaló que el impuesto al patrimonio se aliviaría, ya que solo aplicaría para patrimonios superiores a $5.000 millones.
Por otra parte, los empleados que coticen al sistema de salud y devenguen hasta un salario mínimo aportarían 4 %. Quienes ganen entre uno y dos salarios mínimos también cotizarían 4 %. Mientras que para los trabajadores con ingresos de entre dos y cuatro salarios mínimos, la cotización sería de 5,5 %, lo que significaría un alza en sus aportes a este rubro de parafiscales. Para quienes devenguen entre cuatro y cinco salarios mínimos, el aporte alcanzaría 6 %.
Así, la propuesta establece un esquema de aportes progresivos, en el que quienes tengan mayores ingresos asumirían una cotización más alta. El porcentaje máximo sería de 8 %, correspondiente a los trabajadores que devenguen entre 20 y 25 salarios mínimos.
También, a partir del primero de enero de 2027, en caso de que la ley sea aprobada, los trabajadores independientes que devenguen un salario mínimo cotizarían mensualmente al sistema de salud 12,5 % de sus ingresos. Por su parte, quienes tengan ingresos superiores, de hasta 20 o 25 salarios mínimos, asumirían una cotización de hasta 15,5 %.
Razones del ajuste
“El Gobierno del presidente Gustavo Petro nos dejó una bomba de tiempo, que estallaría en 2027 y que nos exige actuar. Esta bomba significa un hueco tan grande que se resume en que, por cada $3 del Presupuesto Nacional que pagamos en impuestos, $1 se destina al pago de la deuda pública”, dijo el vicepresidente Restrepo.
“La burocracia estatal creció de manera desbordada durante los últimos cuatro años”, afirmó. En ese sentido, señaló que la ley de rescate propone enfrentar el gasto innecesario, reducir la burocracia y aplicar recortes en el tamaño del Estado. “Hay que apretarse el cinturón”, manifestó.
Luego de la radicación del proyecto de ley de rescate fiscal en la Cámara de Representantes, el ministro de Hacienda, Miguel Gómez, señaló que la iniciativa girará en torno a cinco ejes. El primero será el recorte de los gastos del Estado; el segundo, la atracción de inversión; el tercero, la reducción del IVA para una parte importante de la población colombiana; el cuarto, la disminución y el control de la deuda pública; y el quinto, la lucha contra la corrupción.
Ambiente en el Congreso
El proyecto necesita la aprobación del Congreso y deberá superar cuatro debates, como ley ordinaria, para completar su trámite legislativo. El presidente del Senado, Honorio Enríquez, expresó que está de acuerdo con reducir el tamaño del Estado para hacerlo más “eficiente”, pero señaló que deben evitarse gravámenes que representen mayores impuestos para la ciudadanía.
De otro lado, Christian Garcés, senador por el Valle del Cauca del Centro Democrático y quien participó en la discusión del Presupuesto para 2027, manifestó que también respalda la reducción del gasto y las facultades que tendría el poder Ejecutivo para disminuir, fusionar o eliminar entidades o gastos que no generen mayor eficiencia.
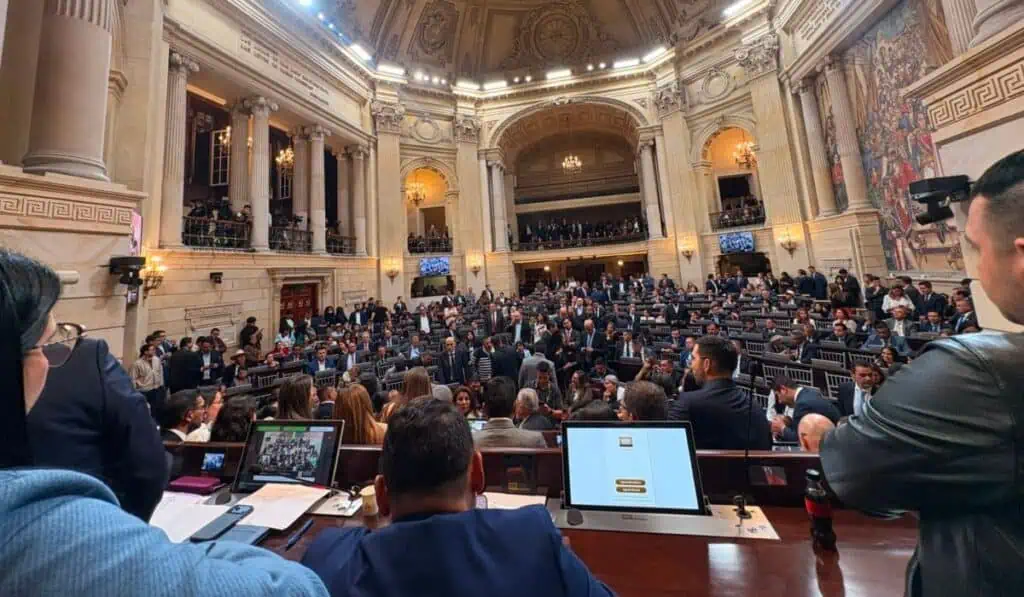
“El rescate fiscal no debe traducirse en impuestos a los colombianos que afecten el empleo y la calidad de vida. Medicina prepagada, aumentar el IVA de 5 % a 19 % desequilibra económicamente a pensionados y a familias que hacen aportes al régimen de salud, aunque no lo usen. En impuesto a la renta, ampliar la base gravable puede representar una mayor carga para las familias de clase media que poco reciben del Estado”, dijo.
El parlamentario también hizo referencia a que el impuesto a los edulcorantes impactaría a las compañías que quitaron el azúcar de sus productos. Además, señaló que un aumento del IVA de 5 % a 19 % requiere una revisión cuidadosa, ya que, según dijo, perderían su tarifa especial productos como el café, el chocolate o los vehículos híbridos.
Por su parte, el representante a la Cámara, Óscar Darío Pérez, manifestó que Colombia necesita ordenar su política fiscal, reducir $65 billones del gasto público en cuatro años, disminuir la burocracia estatal e implementar medidas progresivas en el IVA, señalando que se les deberían “devolver” recursos a cerca de 19 millones de colombianos.
También dijo que debe reducirse la tarifa de renta empresarial de 35 % a 30 %. Sin embargo, enfatizó que el Estado debe “apretarse el cinturón” y que lo que hay que proteger es la estabilidad fiscal, el empleo y la confianza inversionista.
De otro lado, la senadora Sara Castellanos expresó que entre los aspectos positivos del proyecto están una menor nómina estatal, menos capacidad de gasto en propaganda desde el Estado, una regla fiscal más “estricta” y la devolución del IVA para los hogares más desfavorecidos.
Sin embargo, aseguró que no apoyará el IVA para verduras, granos y frutas, ni los gravámenes para la clase media y el IVA a los insumos del campo. En ese sentido, también sostuvo que es el Estado el que debe “apretarse el cinturón”.
Por otro lado, el exministro de Hacienda y economista, Juan Camilo Restrepo, señaló que, al tratarse de una iniciativa altamente compleja desde el punto de vista técnico y fiscal, es improbable que pueda ser evacuada oportunamente en el Congreso antes de que termine la legislatura, el 16 de diciembre de 2026.