La ocurrencia de catástrofes naturales de gran escala, como el terremoto del 10 de agosto en Colombia, puso a prueba la capacidad de respuesta y la resiliencia financiera del sector asegurador en el país. Frente a este desafío, la rápida liquidación de siniestros, la solidez patrimonial de las compañías y la reserva inicial de $5,5 billones de pesos destinada a la reconstrucción han demostrado el papel estratégico del seguro en la recuperación económica.
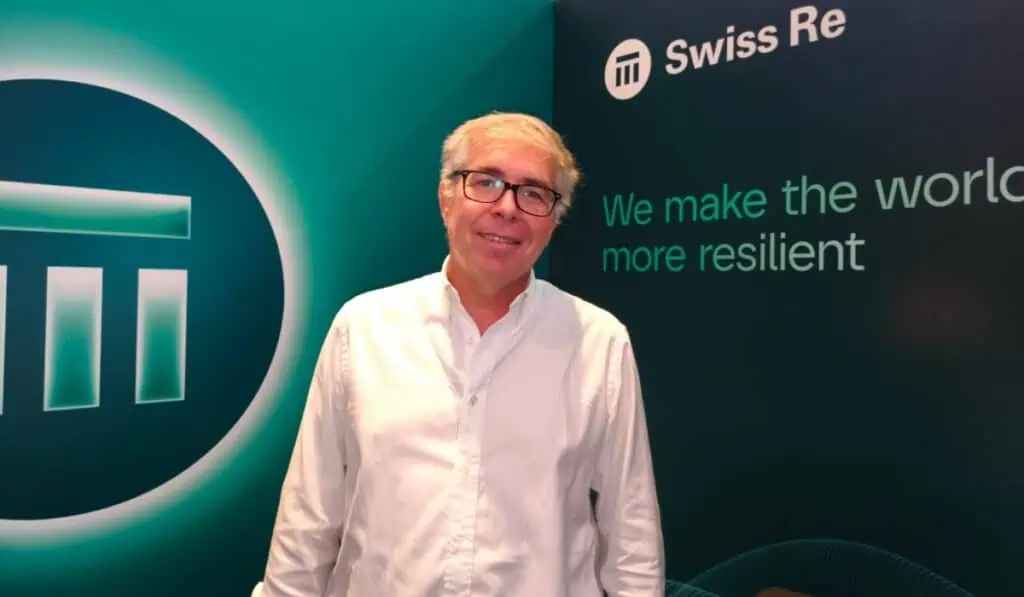
Así lo sostuvo Santiago Arechaga, presidente de reaseguros para América Latina y el Caribe en Swiss Re, quien concedió una entrevista a Valora Analitik en el marco de la Convención de Seguros de Fasecolda.
Sin embargo, el directivo advirtió que en el país hay una brecha de protección considerable donde, ante eventos de gran magnitud como catástrofes naturales, la pérdida económica total supera por mucho la cobertura efectivamente asegurada.
Y es que solo en el primer semestre de 2026, las catástrofes naturales y los eventos antropogénicos dejaron pérdidas económicas totales por US$107.000 millones a nivel mundial, según la firma.
Así, las pérdidas aseguradas globales se estimaron en US$42.000 millones por catástrofes naturales, un 16 % por debajo del promedio de los últimos diez años (US$50.000 millones) y representando el total semestral más bajo desde 2020.
Esto significa que la industria aseguradora cubrió aproximadamente el 42 % de las pérdidas económicas globales, un porcentaje superior al promedio histórico de 30 años (33 %). No obstante, el 58 % restante de los daños económicos globales no contó con cobertura aseguradora.
Arechaga compartió además su balance sobre el estado del sector en el país, las claves para dinamizar la penetración del mercado, la respuesta ante emergencias sísmicas recientes y las perspectivas globales de la reaseguradora frente a las pérdidas por catástrofes naturales.
Cifras oficiales han mostrado que el sector asegurador en Colombia viene expandiéndose. ¿Tienen ustedes esa misma percepción desde Swiss Re?
Cumplo un año en la región y durante este tiempo he tenido la oportunidad de conocer el mercado colombiano y sus principales compañías, y la verdad es que tengo una impresión magnífica del estado de salud del seguro en Colombia. Veo empresas locales con un grado de sofisticación, ambición y claridad impresionante sobre cómo usar la tecnología, cómo organizarse y cómo servir a sus clientes, al punto de que grandes campeones colombianos pueden dar lecciones a aseguradoras fuera del país. Además, Colombia cuenta con un talento humano extraordinario. Soy muy optimista sobre el sector porque veo una gran oportunidad: el mercado está ahí, el potencial para penetrar más en la economía existe y la confianza reaseguradora se refleja en que Colombia se está consolidando como un hub asegurador donde muchas firmas, incluyéndonos, hemos instalado operaciones.
Con eventos como el reciente terremoto, se cree que se puede fortalecer la cultura del seguro. ¿Para ustedes qué hechos son determinantes para que el mercado crezca en Colombia?
Es evidente que habrá una inversión importante en reconstrucción. Solo en la parte asegurada, Fasecolda maneja reservas iniciales por $5,5 billones, cifra que irá creciendo y se reinvertirá en las zonas afectadas, dinamizando la economía y generando empleo. Para el sector asegurador, la clave radica en demostrar su capacidad de responder a sus compromisos de manera ágil, rápida y rigurosa. En mis reuniones con ejecutivos locales he visto un enfoque prioritario en atender al cliente de forma acelerada y transparente. Cuando demuestras que el seguro funciona en momentos de crisis, generas conciencia sobre la necesidad de tener una póliza para proteger tu patrimonio, aunque esa demanda tienda a ser temporal mientras el recuerdo del evento está reciente.
En la industria se discute que el bajo ingreso per cápita y la limitada capacidad adquisitiva de las familias pesan mucho al momento de contratar una póliza. ¿Qué piensa al respecto?
Coincido en que es un desafío central. Para cerrar la brecha de protección se requiere, por un lado, el propio desarrollo del país para que las familias dispongan de mayor capacidad financiera. Por otro lado, existe una responsabilidad directa de las aseguradoras en diseñar productos más ajustados a las necesidades y a la capacidad de pago de la gente, lo que implica sofisticar la oferta, simplificar el lenguaje y desarrollar canales de distribución más económicos y accesibles. Así mismo, se debe cultivar la conciencia financiera para que las personas entiendan que el seguro no es un gasto prescindible, sino una inversión fundamental para sobrevivir financieramente ante circunstancias imprevistas.
¿Falta en Colombia más oferta de seguros personalizada o el reto está del lado de la conciencia del consumidor?
Ambos aspectos son importantes, ya que adaptar el producto a la medida facilita la contratación. Sin embargo, en mi opinión, es aún más determinante generar conciencia sobre la necesidad de protegerse frente a los riesgos más fundamentales. Tener una cobertura de responsabilidad civil en automóviles, contar con un seguro voluntario de hogar frente a catástrofes como un terremoto o adquirir asistencia al viajar son soluciones disponibles y esenciales. Si tuviera que elegir la prioridad para el mercado colombiano, me inclino por aumentar la concienciación ciudadana antes que por la hiperpersonalización de la oferta.
¿Cuál es su lectura sobre la respuesta operativa, la solvencia financiera y el manejo de reclamaciones u objeciones que han dado las aseguradoras frente a la emergencia sísmica?
El sector va a salir muy bien librado en términos de capital porque en Colombia las aseguradoras cuentan con un alto nivel de salud financiera y con sólidos programas de reaseguro soportados por firmas internacionales como nosotros. En el aspecto operativo, he visto una gestión pragmática, proactiva y rigurosa que constituye una verdadera mejor práctica (best practice) en comparación con otros países. Las aseguradoras están acompañando de cerca a sus clientes y buscando indemnizar rápidamente sin poner excusas injustificadas, garantizando que las obligaciones contractuales se cumplan plenamente para que el balance global de la atención sea altamente positivo.
—