Las finanzas públicas en Colombia atraviesan una coyuntura crítica caracterizada por un nivel de gasto que supera de manera sostenida a los ingresos fiscales del Estado y que deriva en una acumulación creciente de deuda pública y altas proyecciones de déficit.
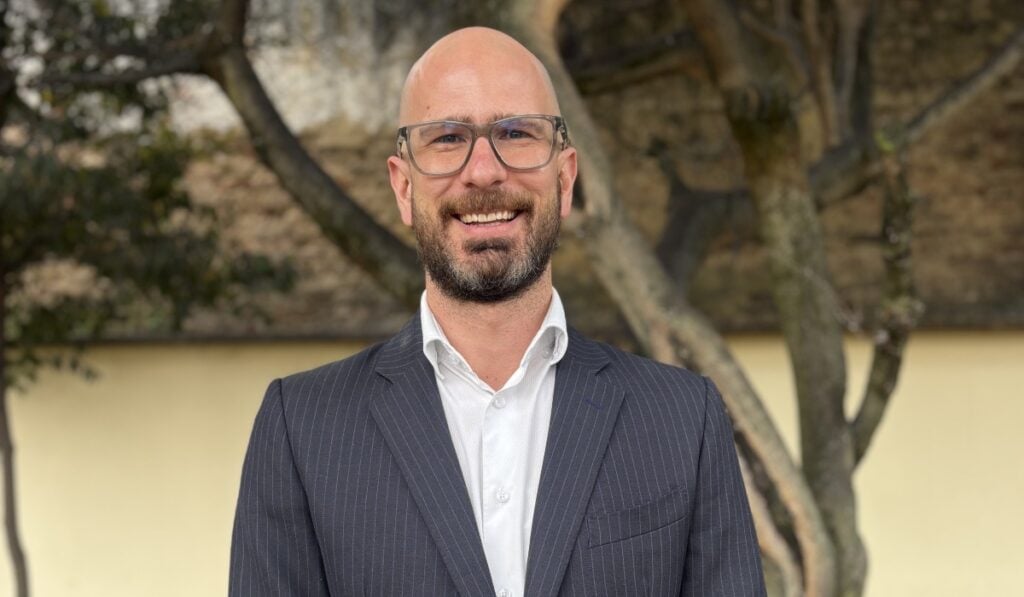
Ante este panorama, resulta indispensable implementar ajustes y medidas correctivas de fondo que permitan equilibrar la caja nacional y evitar un costo financiero mayor en los próximos años, de acuerdo con lo manifestado por Daniel Wills, director técnico del Comité Autónomo de la Regla Fiscal (CARF), en entrevista con Valora Analitik.
Al asumir el cargo el mes pasado y revisar los escenarios proyectados por el equipo técnico del organismo, Wills encontró que mantener un desbalance donde se gasta sustancialmente más de lo que ingresa no es sostenible y exige decisiones inmediatas. Según el funcionario, el país debe corregir este desajuste a la brevedad: «entre más rápido se tomen esas medidas, menos doloroso es el camino», señaló.
Wills señaló además que las conversaciones con el Fondo Monetario Internacional (FMI) pueden ofrecer una opción de financiamiento con tasas de interés preferenciales a cambio de condiciones de ajuste fiscal que otorgan tranquilidad a los mercados. Así mismo, analizó el riesgo de que el déficit fiscal de este año alcance un 7,8 % del PIB debido a dificultades para concretar la totalidad de los recortes de gasto anunciados.
También se refirió la necesidad de alcanzar consensos democráticos entre el Ejecutivo, el Congreso y las Altas Cortes para tramitar iniciativas como la anunciada ley de rescate fiscal y lograr que los gastos se equiparen a los ingresos de la Nación.
¿Técnicamente, qué significa que Colombia se siente con el Fondo Monetario Internacional, qué opciones tendría el país?
El Fondo Monetario tiene muchos instrumentos y hasta ahora el presidente solo habló de conversar con ellos. Usualmente esas conversaciones son sobre pedir recursos prestados, pues si gasto más de lo que me entra debo pedir prestado para cerrar este año y el próximo. Cuando uno se endeuda con entidades financieras tradicionales, le prestan a una tasa determinada sin imponer condiciones. En cambio, el Fondo Monetario le presta a uno a unas tasas de interés un poco más bajas, pero le impone condiciones del tipo apretarse el cinturón, comprometiéndose a reducir gastos, aumentar ingresos o una combinación de ambos para corregir el desbalance fiscal.
¿Cómo entienden la estrategia de reperfilamiento de la deuda del Gobierno y cómo creen que debería ser?
Nosotros creemos que definitivamente hay que apuntarle a atacar la raíz del problema, que es la acumulación de deuda porque gastamos más de lo que nos ingresa. La solución estructural pasa por subir los ingresos o bajar los gastos, aunque mientras tanto se debe buscar que esa deuda sea más barata. En ese sentido, considerar al FMI es una opción porque presta a menor costo y da tranquilidad a los actores privados. La palabra reperfilamiento abre preguntas sobre si se busca cambiar deuda cara por barata, pero lo que se debe hacer en este momento es cerrar la brecha entre los ingresos y los gastos.
Se ha cuestionado la capacidad del Gobierno para recortar gastos en la magnitud propuesta. ¿Consideran necesario compensarlo por la vía de mayores ingresos tributarios?
Lo que hay que hacer es que esa brecha se reduzca. Para dimensionar el tamaño del reto, para las cifras de 2027 el CARF proyecta ingresos fiscales por $330 billones y gastos esperados por $530 billones, lo que deja un déficit a financiar de $200 billones. Esta brecha se puede reducir recortando el gasto mediante acuerdos entre el Gobierno y el Congreso para flexibilizar las rigideces, o aprobando mayores ingresos vía impuestos. Desde la perspectiva del CARF, no importa tanto si terminamos con ingresos altos y gastos altos o con ingresos bajos y gastos bajos, sino que se equiparen los ingresos y los gastos para garantizar la sostenibilidad de la deuda y el cumplimiento de la regla fiscal.
En el último informe del CARF advirtieron que la caja seguía en mínimos históricos. ¿Cómo proyectan que se comporte la liquidez para lo que queda del año?
Por un lado, lo que provee el FMI es justamente liquidez y financiamiento atado a condiciones con tasas preferenciales, lo cual suele generar confianza en los actores del mercado. Por otro lado, la situación de la caja sobre este año sí se encuentra en niveles bajos respecto a la historia. El Gobierno nos ha dicho que va a hacer un recorte de gastos cercano a un punto del PIB (alrededor de $20 billones) mediante el bloqueo de partidas, pero es importante que esos recortes efectivamente se materialicen para relajar la presión sobre la caja.
Con un déficit fiscal que a julio supera el 3 %, ¿cómo llegaría el país al 7,8 % del PIB proyectado por el CARF?
Nuestra proyección en el CARF es justamente que el déficit va a cerrar en 7,8 % del PIB, lo cual es un déficit alto e insostenible que nos obliga a aumentar la deuda. El Gobierno plantea aplicar medidas de ajuste por cerca de $20 billones para situar el déficit en 7,2 %, pero en el CARF estimamos que no se logrará un recorte de esa magnitud, sino más bien cercano a los $10 billones, razón por la cual nuestra proyección es de 7,8 %. Por eso hacemos el llamado a tomar medidas que corrijan el desbalance entre ingresos y gastos; entre más rápido se tomen, menos doloroso es el camino.
¿Qué análisis hacen sobre la anunciada «ley de rescate fiscal» para el próximo año?
El anuncio del Gobierno sobre una ley de rescate fiscal para el próximo año, en la que se implementarían medidas de ajuste por un 2,2 % del PIB según lo dicho por el ministro de Hacienda, es un paso en la dirección correcta, aunque falta ver que efectivamente se materialice. Un ajuste de esa magnitud requiere de consensos democráticos que involucran al Congreso de la República y a las Altas Cortes. Lo que para todo el mundo es claro es que no podemos gastar siempre más de lo que nos ingresa.
—