Elegir entre tarjeta de crédito o débito parece una decisión sencilla, pero para muchas personas la diferencia termina estando en cómo organizan sus gastos, qué compras hacen y qué beneficios esperan obtener de cada medio de pago.
Lea también: Devolución del IVA de carros híbridos y eléctricos: este es el plazo máximo para pedir el dinero a la DIAN
Una compra cotidiana, como pagar el transporte o el mercado, no necesariamente tiene el mismo sentido financiero que una adquisición de mayor valor que se quiere diferir durante varios meses. Y aunque ambas tarjetas permiten pagar sin efectivo, su uso puede responder a necesidades diferentes.
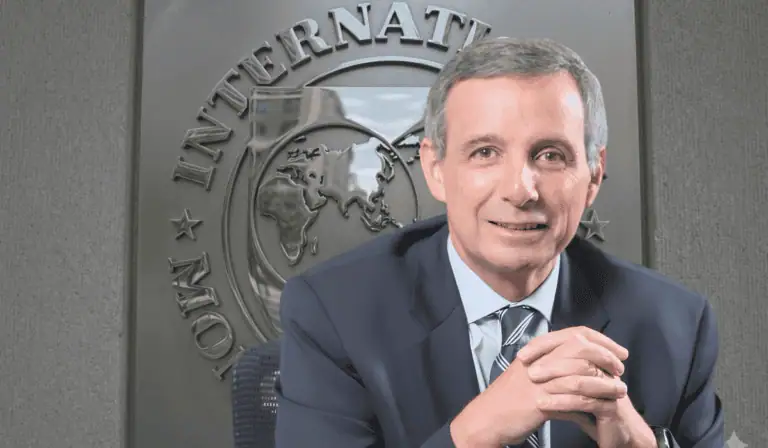
Sobre esta decisión habló Federico Martínez, presidente de Mastercard para Colombia, Venezuela, Ecuador, Surinam y Guyana, en una entrevista con Valora Analitik en el podcast Valor Agregado. El ejecutivo explicó qué uso considera más adecuado para cada producto y cómo están cambiando los hábitos de pago de los consumidores.
Su recomendación parte de una idea central: no se trata de utilizar siempre la tarjeta de crédito o siempre la de débito, sino de entender qué producto puede aportar más valor dependiendo de la compra.
¿Cuándo conviene usar la tarjeta de crédito?
Martínez señaló que la tarjeta de crédito puede tener mayor sentido cuando se trata de compras de un valor importante y cuando el consumidor necesita aprovechar las posibilidades de financiación.
“Nosotros vemos la tarjeta de crédito para categorías en las cuales usted tenga tickets altos y quiera usar a veces los cupos que le da, es decir, los diferentes pagos, lo que hablamos de las cuotas. Ese es un buen uso”, explicó el presidente de Mastercard.
En otras palabras, una compra de mayor valor puede ser uno de los escenarios en los que el crédito tenga utilidad, especialmente cuando el consumidor quiere distribuir el pago y tiene claro cómo manejar las cuotas.
El ejecutivo también explicó que el uso depende del perfil de cada consumidor. Hay personas que utilizan la tarjeta de crédito de manera frecuente para aprovechar programas de millas y otros beneficios asociados al producto.
“También depende del tipo de cliente que es. Hay perfiles que vemos acá de gente, como le llaman los bancos, un poco más afluente, que usa la tarjeta de crédito para todo, para usar sus millas, para beneficiarse de las millas”, indicó. Sin embargo, Martínez insistió en que esto no significa que el crédito sea necesariamente la mejor alternativa para todas las compras.
La tarjeta de débito tiene otro papel
Una de las principales ideas de la conversación es que la tarjeta de débito puede tener mayor utilidad para gastos cotidianos y compras de menor complejidad, especialmente aquellos que tradicionalmente se pagan en efectivo.
Puede interesarle: Tasas de interés llegan a 12,25 %: ¿Quiénes salen ganando y quiénes pierden con la decisión del Banco de la República?
Martínez explicó que Mastercard está trabajando para ampliar los beneficios asociados a este tipo de producto y facilitar que el débito se convierta en una alternativa al efectivo.
“Ejemplo, la de débito, usted la pueda usar para el transporte público, claro, para que usted la pueda usar para la compra del aguacate en la esquina que ya reciben datáfonos, porque son categorías que son más simples y ustedes cómo reemplazar el modelo de efectivo”, afirmó.
La lógica, según el ejecutivo, es que el débito pueda capturar una parte de los pagos que todavía se hacen con billetes o mediante otros mecanismos: “Hoy en día usted no paga todo con la tarjeta de crédito. Muchas veces usa las cosas en efectivo, otras con transferencia. Queremos que ese mundo sea capturado por la tarjeta de débito para agregarle valor”, explicó.
Así, mientras el crédito puede estar más asociado con compras de mayor valor, pagos diferidos o consumos recurrentes, el débito puede utilizarse para las transacciones habituales del día a día.
¿Y los beneficios por usar las tarjetas?
Otro elemento que puede cambiar la decisión del consumidor son los beneficios que ofrecen las entidades financieras y los comercios. Martínez explicó que Mastercard está desarrollando alianzas con comercios para que los usuarios puedan obtener descuentos cuando pagan con sus productos, incluidos los de débito.
El ejecutivo puso como ejemplo una compra que normalmente una persona podría hacer en efectivo. Si existe un descuento asociado al pago con una tarjeta, el consumidor puede encontrar un beneficio inmediato en utilizar ese medio: “Ese descuento crea una lealtad con el producto porque el producto instantáneamente le da un beneficio”, dijo.
Esto también explica por qué Mastercard no considera que las tarjetas de crédito y débito necesariamente compitan entre sí. Para la compañía, cada una puede cumplir una función diferente dentro de los hábitos financieros del consumidor: “Cada uno de los segmentos tiene un valor diferencial y hay gastos que la persona los puede hacer en el débito y hay gastos que son muy de la tarjeta”, señaló Martínez.
¿Las altas tasas hacen que la gente use menos la tarjeta?
Durante la entrevista también surgió una pregunta relevante en un contexto de tasas de interés elevadas: ¿qué tanto se relaciona el costo del crédito con una menor utilización de las tarjetas?
Martínez fue cuidadoso con la respuesta y aclaró que Mastercard no cuenta con un estudio propio que permita establecer esa correlación: “No tenemos ese estudio nosotros, pero lo que sí vemos es que cuando usted le da una tarjeta adecuada a la persona en el momento que lo necesita, el uso puede generar dos comportamientos: un exceso de uso, si no lo conoce muy bien, o realmente la gente le comienza a tener aprecio”, explicó.
El ejecutivo señaló que en Colombia muchas personas todavía recurren a la tarjeta de crédito principalmente cuando enfrentan una urgencia: “¿Qué vemos a veces? Que las tarjetas de crédito mucha gente aquí la usa como para salir de una urgencia. Y es un tema cultural y se puede preparar la educación”, afirmó.
Por eso, consideró que uno de los desafíos está en que los consumidores entiendan mejor para qué sirve cada producto y eviten utilizar el crédito simplemente como una extensión permanente de sus ingresos.
Mastercard ve espacio para que el débito reemplace al efectivo
La conversación también puso sobre la mesa uno de los grandes retos del sistema financiero colombiano: el uso todavía amplio del efectivo. Martínez explicó que, aunque existe una importante cantidad de personas con productos financieros, eso no necesariamente significa que los utilicen de manera habitual para todas sus transacciones.
También puede leer: Recibo de luz podría subir más de $50.000 por el fenómeno de El Niño: estos hogares serían los más afectados
Según su lectura, hay consumidores que tienen una cuenta o una tarjeta, pero continúan retirando dinero para realizar compras que podrían pagar de manera digital.
Por eso, Mastercard busca que el débito tenga una mayor presencia en transacciones pequeñas y frecuentes. La compañía también trabaja en productos digitales y en la posibilidad de que las tarjetas físicas sean opcionales. Martínez explicó que con algunos aliados la emisión inicial puede hacerse sobre una tarjeta virtual, mientras el usuario decide si necesita posteriormente la tarjeta física.