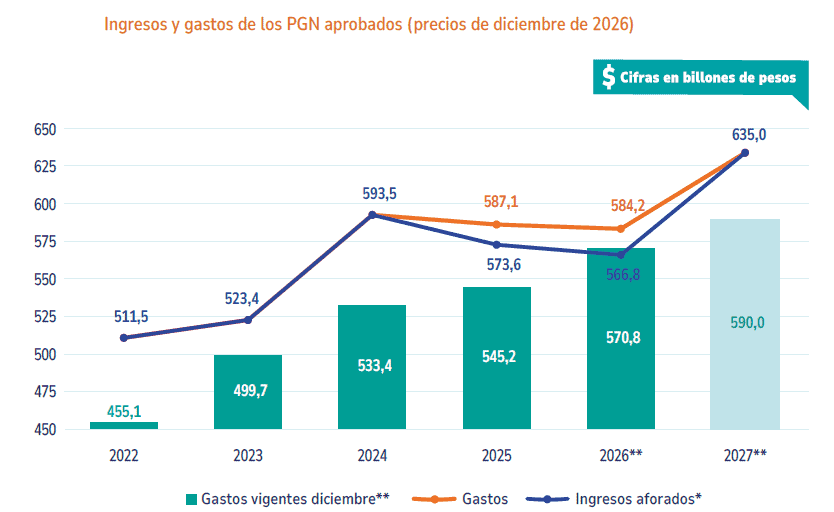
El Presupuesto General de la Nación para la vigencia 2027 fue expedido oficialmente mediante el decreto luego de que las plenarias del Senado y la Cámara de Representantes no lograran conciliar las diferencias de sus textos aprobados antes del plazo límite del 20 de octubre.
De acuerdo con lo dispuesto en el Estatuto Orgánico del Presupuesto, el Ejecutivo debió adoptar como texto definitivo la versión que había sido aprobada únicamente en el primer debate parlamentario. Esta salida legal implicó que todas las modificaciones, ajustes y adiciones de gasto concertadas posteriormente durante el segundo debate quedaron automáticamente eliminadas del presupuesto final de $635 billones.
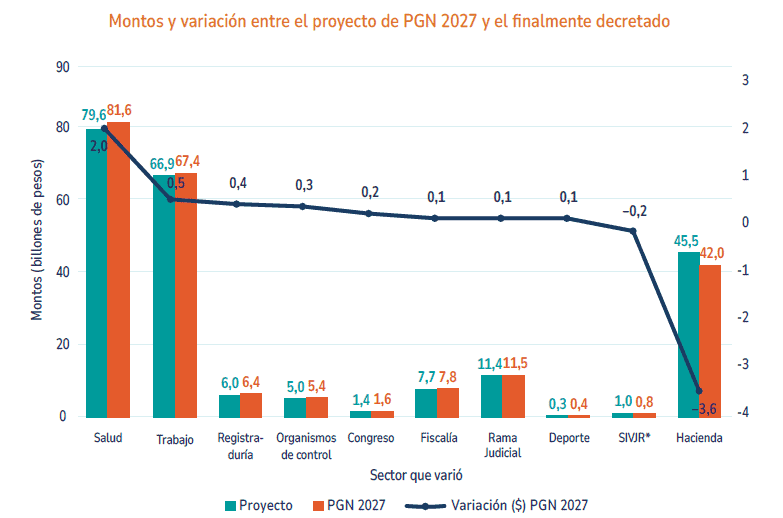
Un análisis del Observatorio Fiscal de la Pontificia Universidad Javeriana destaca que el estancamiento legislativo dejó sin respaldo financiero partidas prioritarias para diversos sectores sociales y económicos.
Recibe las decisiones que mueven al país en tu correo
Entre las adiciones excluidas destacan $3 billones destinados a reforzar el sector de la salud y $3 billones asignados a los subsidios de energía y gas. Así mismo, se omitieron $6,5 billones proyectados para atender obligaciones pensionales del Estado, $700.000 millones para el funcionamiento de las universidades públicas y $100.000 millones orientados al Ministerio de Educación.
El apagón de transparencia sobre fondos públicos y fiducias
Más allá de las cifras de gasto, el Observatorio Fiscal advierte sobre la pérdida de mecanismos institucionales diseñados para garantizar la transparencia en el manejo de las finanzas públicas.
Durante el debate legislativo se había introducido una disposición que obligaba al Ministerio de Hacienda a presentar y publicar informes trimestrales sobre los saldos disponibles y la ejecución real de recursos en fondos públicos, establecimientos públicos, patrimonios autónomos y fiducias.
Dicha medida buscaba superar la opacidad de los informes agregados para permitir un seguimiento detallado sobre los dineros comprometidos y pagados en estos mecanismos de gestión indirecta. Sin embargo, dado que fue una propuesta que surgió en los debates del Congreso al final quedó descartada.
De igual forma, el centro de pensamiento lamentó que quedaron al margen las normas que otorgaban a las comisiones económicas del Congreso un mayor control previo sobre los traslados presupuestales ejecutados por el Gobierno, al igual que los instrumentos para facilitar la contratación de vigencias futuras en proyectos regionales.
Presión por la deuda y deterioro del riesgo país
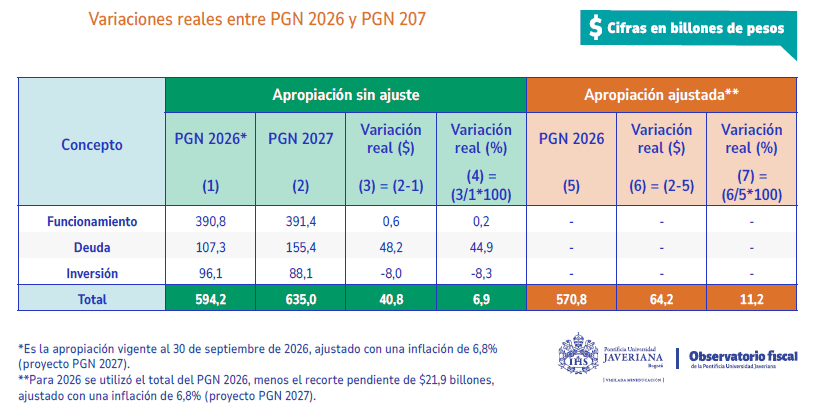
Esta exclusión de controles y adiciones se da en un contexto presupuestal fuertemente condicionado por el servicio de la deuda, el cual absorberá $155,4 billones (un 24,5 % del Presupuesto total) tras registrar un incremento real del 44,9 % frente a 2026.
Al mismo tiempo, la inversión cae un 8,3 % en términos reales y la inversión regionalizada desciende al 3,1 % del PIB, situándose en su nivel más bajo en años.
Esta combinación de presiones fiscales y desencuentros políticos repercutió en los mercados financieros. Entre la radicación del proyecto en agosto y la fecha límite de trámite en octubre, el indicador de riesgo país (EMBI) para Colombia repuntó 41 puntos básicos, reflejando una mayor incertidumbre institucional que podría elevar los costos de financiamiento futuro para el Estado.