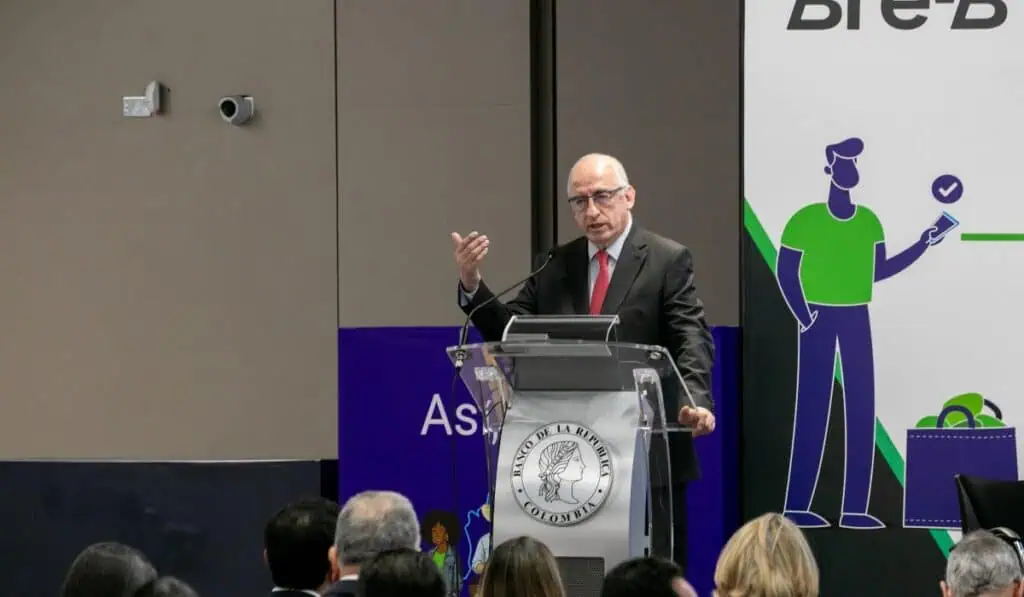
Bre-B, el sistema público de pagos inmediatos e interoperables de Colombia, cumplió un año de operación el pasado 6 de octubre y en su balance el Banco de la República reveló un crecimiento acelerado en la adopción por parte de ciudadanos, comercios y entidades financieras.
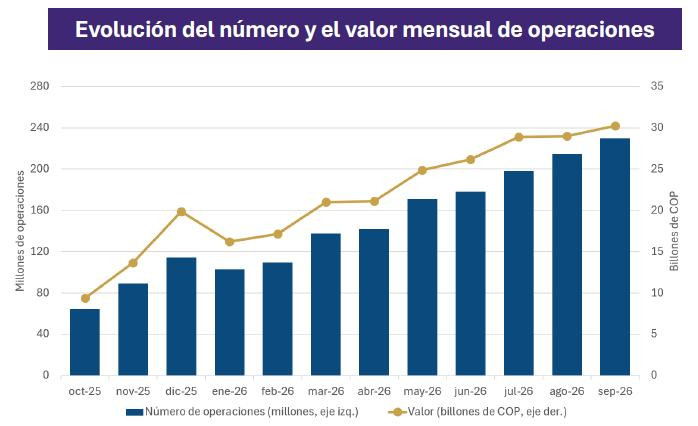
En el periodo mencionado, Bre-B procesó más de 1.700 millones de transacciones por un valor acumulado superior a los $262 billones. Además, se contabilizaron 116 millones de llaves registradas, correspondientes a más de 36 millones de usuarios únicos.
Lo más destacadom, según la entidad, es la evolución operativa, pues se pasó de promedios iniciales de 1,5 millones de operaciones diarias en sus primeros meses a 5 millones de transacciones diarias al cabo de siete meses, hasta alcanzar un récord de 10,4 millones de operaciones en un solo día el 1 de octubre de 2026.
Este desempeño posicionó a Colombia de manera favorable en las métricas internacionales de adopción de pagos inmediatos. De acuerdo con estimaciones del BanRep, con base en datos del Banco Mundial, Colombia alcanzó 35,5 pagos per cápita en el primer año completo de Bre-B.
Esta cifra ubica al país únicamente por detrás de Brasil (PIX, con 44,8 pagos per cápita en 2021) y supera el despliegue inicial registrado en economías como Australia (NPP, 6,1), Tailandia (PromptPay, 1,2), México (SPEI, 0,9) e India (UPI, 0,7).
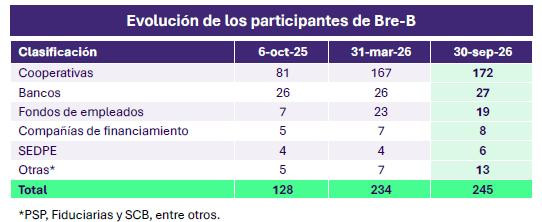
El crecimiento del volumen transaccional fue respaldado por una expansión en el acceso de las entidades financieras a la infraestructura pública común. Antes de Bre-B, cerca de 25 entidades participaban en esquemas de pagos inmediatos. Al cierre de septiembre de 2026, el número de participantes conectados ascendió a 245 entidades.
Esta apertura benefició especialmente al sector cooperativo de ahorro y crédito —que agrupa a más de 4 millones de asociados—, el cual pasó de contar con 81 entidades conectadas al inicio del sistema a 172 cooperativas plenamente integradas a septiembre de 2026.
La red de participantes se compone además por 27 bancos, 19 fondos de empleados, 8 compañías de financiamiento, 6 Sociedades Especializadas en Depósitos y Pagos Electrónicos (SEDPE) y 13 entidades adicionales. A la par, los Sistemas de Pago de Bajo Valor Inoperables (SPBVI) en operación se multiplicaron, pasando de 2 a 6 actores activos en el mercado.
En cuanto a los montos transados, la información del banco central confirma que Bre-B se transformó en el canal predilecto para los pagos habituales de menor valor: el 62 % del total de las operaciones correspondió a cuantías inferiores a $50.000, mientras que el 76 % se ubicó por debajo de los $100.000.
La adopción de las transferencias inmediatas influyó en los hábitos de pago de la población. Según datos del Reporte de Infraestructura Financiera e Instrumentos de Pago del BanRep y análisis gremiales de Asobancaria, el porcentaje de ciudadanos colombianos que utiliza el efectivo como su principal instrumento para pagos habituales cayó del 90 % registrado en 2019 al 66 % en 2026.
En consecuencia, el Banco de la República resaltó que, a doce meses de su lanzamiento masivo y producto de un esfuerzo de construcción colectiva público-privado, el sistema da cuenta de una de las transformaciones más profundas de la infraestructura de pagos en la historia reciente del país.
Desafíos operativos e institucionales
El escalamiento masivo también trajo consigo desafíos operativos analizados por el propio Banco de la República, así como un renovado escenario de riesgos de ciberseguridad. Frente a esta coyuntura, el banco central puso en marcha un proyecto regulatorio orientado a abrir nuevos casos de uso y profundizar la digitalización del sistema de pagos.
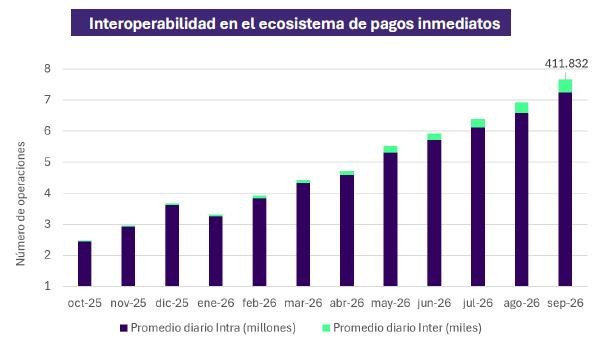
Por un lado, aunque las transacciones procesadas entre diferentes administradores de sistemas de pago (inter-SPBVI) crecieron 14 veces desde el inicio de Bre-B, estas continúan representando menos del 5 % del valor total transado, concentrándose la mayoría del volumen en operaciones intrasistema.
Por otro lado, el funcionamiento bajo un esquema 24 horas/7 días requirió estándares elevados de capacidad tecnológica. Aunque la infraestructura central administrada por el Banco de la República mantuvo niveles altos de estabilidad —con promedios de disponibilidad superiores al 99 % entre enero y junio de 2026—, la red de entidades participantes y algunos Sistemas de Pago de Bajo Valor Inoperables mostraron fluctuaciones en el servicio.
De acuerdo con las mediciones institucionales, ciertos Sistemas de Pago de Bajo Valor Inoperables registraron promedios de disponibilidad mensual del 98,2 %, con caídas puntuales hasta del 95 % en meses de alta demanda. En el grupo de entidades participantes principales, se observaron promedios mensuales de disponibilidad del 95,76 %, con caídas individuales que descendieron al 86,6 % o 90,5 % durante periodos de falla técnica.
El pasado 2 de octubre de 2026, el Banco de la República publicó para comentarios un proyecto de regulación que busca establecer las bases normativas para profundizar la interoperabilidad, impulsar la escalabilidad y habilitar nuevos casos de uso, como transacciones comerciales entre empresas y operaciones del sector gubernamental.
De forma paralela al balance estatal, la firma de ciberseguridad Kaspersky publicó un informe sobre los vectores de ataque identificados durante el primer año de operación de Bre-B. Los análisis del Equipo Global de Investigación y Análisis de la firma (GReAT) indican que los ciberdelincuentes no han enfocado sus acciones en vulnerar el núcleo tecnológico del sistema, sino en explotar la prisa y la falta de verificación de comercios y usuarios durante las transacciones.
Lisandro Ubiedo, analista senior de seguridad en Kaspersky (GReAT), explicó que la velocidad de los pagos inmediatos exige una velocidad equivalente en los procesos de comprobación, advirtiendo que los atacantes buscan momentos rutinarios para introducir engaños basados en ingeniería social.
—