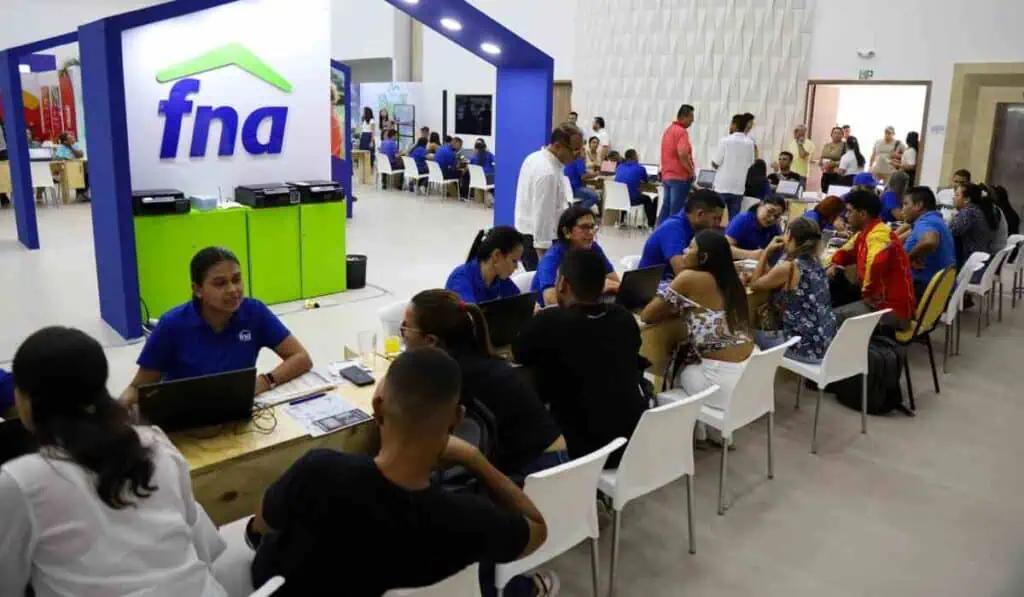
Los trabajadores en Colombia tienen la posibilidad de destinar sus cesantías a objetivos distintos de la protección económica ante una eventual pérdida del empleo. El Fondo Nacional del Ahorro (FNA) promueve el traslado de estos recursos a la entidad para facilitar la adquisición de vivienda, la construcción en terreno propio o el mejoramiento de un inmueble.
Mediante la campaña ‘Con el FNA tus cesantías se vuelven hogar’, el Fondo busca incentivar a los empleados de los sectores público y privado a convertir este ahorro en una herramienta para acceder a financiación habitacional y construir patrimonio familiar.
Entre los beneficios de trasladar las cesantías al FNA está la administración gratuita de los recursos. La entidad no cobra por este servicio ni por los retiros parciales o definitivos. Además, los ahorros generan rendimientos vinculados a la variación de la Unidad de Valor Real (UVR), según las condiciones establecidas por el Fondo.
Recibe nuestro boletín en tu correo
En materia de financiación, uno de los aspectos destacados es la posibilidad de obtener créditos que cubran hasta el 90 % del valor comercial del inmueble. Este porcentaje depende de la modalidad solicitada, del cumplimiento de los requisitos y de la evaluación financiera que realice la entidad.
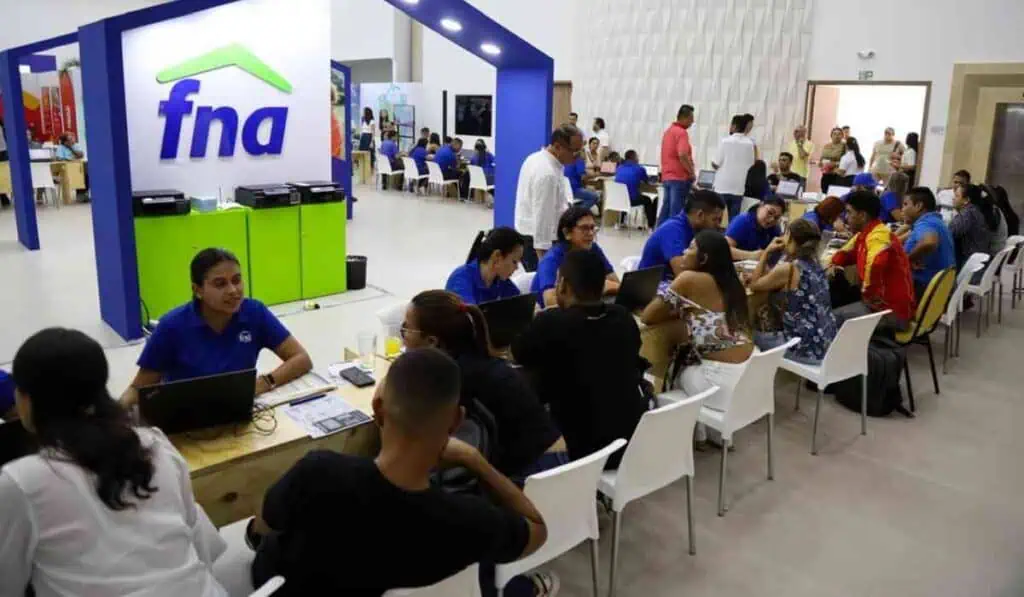
¿Quiénes pueden solicitar un crédito de vivienda en el FNA?
El acceso a estas alternativas no está restringido a trabajadores con ingresos elevados. Quienes devengan uno o dos salarios mínimos también pueden solicitar financiación para adquirir o mejorar una vivienda.
Para estudiar cada solicitud, el FNA evalúa las condiciones económicas del interesado. Entre los criterios considerados están los ingresos mensuales, las obligaciones financieras vigentes y la capacidad de pago. Con base en este análisis, determina el monto que podría financiar y las condiciones del crédito.
Recomendado: Entrevista | Así va la financiación de viviendas del FNA al 100 %, nuevas tasas para 2026 y otros planes
Marco Acosta Rico, presidente del Fondo Nacional del Ahorro, señaló que el propósito de la estrategia es aprovechar las cesantías como un instrumento que contribuya a mejorar la situación económica de los hogares y ampliar las posibilidades de acceder a vivienda propia.
Estas son las alternativas para comprar o mejorar vivienda
Los trabajadores que trasladen sus cesantías al Fondo pueden acceder a distintas modalidades de financiación, de acuerdo con el propósito del crédito y su capacidad económica.
Entre las opciones disponibles se encuentran:
- Crédito hipotecario: permite financiar la compra de vivienda nueva o usada. También contempla alternativas para construir en terreno propio y realizar mejoras en inmuebles.
- Leasing habitacional: ofrece la posibilidad de acceder a una vivienda mediante un contrato de arrendamiento financiero que incluye una opción de compra al finalizar el plazo establecido.
- Ahorro Voluntario Contractual (AVC): está dirigido a personas que no tienen sus cesantías administradas por el FNA y desean realizar aportes periódicos con el objetivo de acceder posteriormente a financiación.
Adicionalmente, el Fondo cuenta con líneas de crédito destinadas a la adquisición de Vivienda de Interés Social (VIS) y Vivienda de Interés Prioritario (VIP).