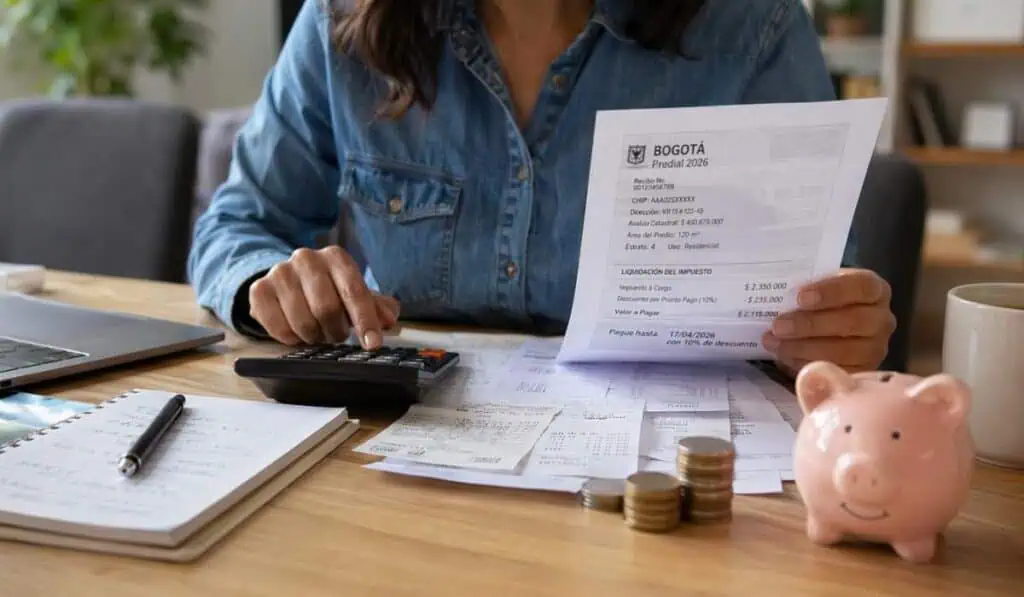
Cada año, cuando llega la factura del impuesto predial, una de las primeras preguntas que se hacen los propietarios es sencilla: ¿por qué este año tengo que pagar más? El problema es que no siempre resulta fácil saber si el aumento corresponde a una actualización del avalúo, a una nueva tarifa, a cambios en el inmueble o si, por el contrario, supera los límites permitidos.
Lea también: Reforma tributaria de Bogotá: esta es la alerta por el impuesto predial para estratos 1, 2 y 3
Una reciente decisión del Consejo de Estado volvió a poner esta discusión sobre la mesa al precisar que los municipios y distritos tienen facultades para administrar y cobrar el impuesto predial, pero deben hacerlo respetando los límites establecidos por las leyes nacionales.
Recibe nuestro boletín en tu correo
Para entender cómo puede un propietario saber si el cobro que recibió es correcto, Esteban García Jimeno, Senior Counsel en Holland & Knight, explicó cuáles son los principales topes, qué debe revisar una persona cuando recibe una factura más alta y qué opciones tiene si considera que le están cobrando de más.
No existe un único porcentaje máximo para el predial
Una de las primeras aclaraciones del experto es que no todos los inmuebles están sujetos al mismo límite de aumento. El porcentaje permitido depende de la causa por la cual subió el impuesto y de las características particulares del predio.
“Es importante aclarar que no existe un único límite máximo aplicable a todos los predios. El tope depende de la causa del aumento, de si hubo actualización o formación catastral, de si cambió la tarifa aprobada por el concejo, y de si el inmueble tuvo cambios físicos, económicos o de destinación”, explicó García Jimeno.
Esto significa que comparar únicamente el valor de una factura con la del año anterior no basta para determinar si existe un cobro irregular. Primero hay que establecer por qué aumentó el impuesto.
Además, el impuesto predial es administrado y recaudado por los municipios y distritos. Su base gravable corresponde al avalúo catastral o al autoavalúo cuando existe declaración anual, mientras que los concejos municipales y distritales pueden establecer las tarifas dentro de los rangos y límites definidos por la legislación nacional.
Una cosa es el avalúo catastral y otra el impuesto predial
Este punto puede generar confusión entre los propietarios. Que aumente el avalúo catastral de una vivienda o inmueble no significa automáticamente que el impuesto predial pueda subir en la misma proporción.
El avalúo catastral es el valor utilizado como base para calcular el tributo, mientras que la liquidación del impuesto corresponde a la administración municipal: “Dado un aumento en el avalúo catastral, consecuentemente se incrementa la base gravable del impuesto predial, pero la liquidación debe respetar los límites a los incrementos anuales. Por tanto, el incremento sería progresivo hasta llegar al cobro pleno”, explicó el abogado.
Por eso, si un propietario observa que el avalúo de su inmueble aumentó considerablemente, debe revisar también cómo ese cambio se trasladó a la liquidación del predial.
Estos son los principales límites sobre el impuesto predial que debe conocer
El experto identifica tres grupos principales de reglas que deben tenerse en cuenta para determinar cuánto puede aumentar el impuesto. El primero está contemplado en el artículo 6 de la Ley 44 de 1990. Cuando entra en aplicación una formación catastral y el impuesto se calcula con base en el nuevo avalúo, el impuesto resultante no puede superar el doble del monto liquidado por el mismo concepto en el año inmediatamente anterior.
Puede interesarle: Consejo de Estado aclara cuánto puede subir el impuesto predial y qué se debe tener en cuenta
Sin embargo, esta regla tiene excepciones. Entre ellas están los predios incorporados por primera vez al catastro, determinados terrenos urbanizables no urbanizados o urbanizados no edificados y lotes cuyo nuevo avalúo se origina en una construcción o edificación realizada en ellos.
El segundo límite aparece cuando el incremento se origina en un cambio de tarifas aprobado por el concejo municipal o distrital. En este caso, el artículo 23 de la Ley 1450 de 2011 establece que el impuesto predial resultante de esa modificación no puede superar en 25 % el monto liquidado por el mismo concepto en el año anterior. Esta regla también contempla excepciones relacionadas con cambios físicos o económicos identificados en procesos de actualización catastral.
El tercer grupo corresponde a la Ley 1995 de 2019, que establece diferentes límites dependiendo de la situación del inmueble. Para los predios que fueron objeto de actualización catastral y que ya pagaron conforme a esa actualización, el incremento máximo es de IPC más ocho puntos porcentuales. En los predios que no han sido actualizados catastralmente, el aumento no puede superar el 50 % del monto liquidado por el mismo concepto en el año anterior.
Y existe una protección adicional para las viviendas de estratos 1 y 2 cuyo avalúo catastral sea de hasta 135 salarios mínimos mensuales legales vigentes: en estos casos, el incremento anual no puede superar el 100 % del IPC.
Estas reglas continúan vigentes. Aunque la Ley 1995 de 2019 había sido concebida inicialmente con una aplicación temporal, el parágrafo tercero del artículo 49 de la Ley 2294 de 2023 mantuvo su aplicación hasta que se expida una nueva ley sobre los límites al crecimiento del predial derivado del reajuste del avalúo catastral.
¿Cómo saber si el aumento en el predial que recibió es correcto?
La recomendación del experto para un propietario es comenzar por comparar la factura actual con la del año anterior. Hay tres datos que deben revisarse: el avalúo catastral, la tarifa aplicada y la clasificación del predio.
A partir de allí, el contribuyente debe determinar qué cambió. Por ejemplo, debe revisar si hubo una actualización catastral, si el municipio modificó la tarifa, si cambió el uso o destinación económica del inmueble, si se construyó una nueva área o si hubo alguna modificación en las características físicas del predio.
“Un aumento puede ser contrario a la ley cuando la administración aplica un incremento superior al tope que corresponde al origen real del aumento, sin que exista una excepción legal aplicable”, señaló García Jimeno.
La revisión es especialmente importante porque el mismo porcentaje no aplica para todos los inmuebles. Las excepciones previstas en las normas pueden modificar el límite que debe utilizarse en cada caso.
¿Qué hacer si el avalúo catastral parece demasiado alto?
Si el problema no está en la tarifa sino en el avalúo catastral, el camino es diferente. El propietario puede solicitar una revisión ante el gestor catastral competente. García Jimeno recomienda contar previamente con un avalúo comercial elaborado bajo los parámetros de la regulación del IGAC, especialmente cuando se considera que el avalúo catastral está sustancialmente por encima del valor comercial.
También es necesario verificar si hubo cambios en el uso del inmueble, incorporación de una actividad comercial o modificaciones en las áreas construidas, porque estos factores pueden explicar una variación del impuesto.
La solicitud de revisión catastral puede presentarse cuando el propietario considere que el valor no corresponde con las características y condiciones reales del inmueble. De acuerdo con la explicación del experto, la autoridad catastral debe resolverla dentro de los tres meses siguientes a su radicación.
Si después de revisar los datos el contribuyente considera que el municipio aplicó un aumento superior al permitido, puede presentar una solicitud o derecho de petición ante la Secretaría de Hacienda municipal o distrital, solicitando que se explique el cálculo y, cuando corresponda, que se corrija la liquidación.
Si ya existe un acto administrativo tributario de liquidación o determinación del impuesto, el mecanismo ordinario señalado por el experto es el recurso de reconsideración, que como regla general debe presentarse dentro de los dos meses siguientes a la notificación del acto.
“Lo primero que debe revisar el contribuyente es cuál fue el impuesto efectivamente liquidado el año anterior y cuál es el impuesto liquidado en la nueva vigencia. Después debe identificar si el aumento se explica por avalúo, tarifa, clasificación, destino económico, área, construcción nueva o incorporación al catastro”, explicó García Jimeno.
También puede leer: Impuesto predial en propiedad horizontal: Consejo de Estado aclara quién debe pagarlo
El hecho de haber pagado el impuesto no necesariamente cierra la posibilidad de reclamar. Cuando una persona considera que realizó un pago en exceso o de lo no debido, puede solicitar su devolución o compensación, de acuerdo con las reglas aplicables. El experto señala que estos saldos pueden solicitarse dentro de los cinco años siguientes al vencimiento del plazo para pagar o al momento del pago, según corresponda.
Si la discusión administrativa termina con una decisión desfavorable para el contribuyente, existe además la posibilidad de acudir ante la jurisdicción contencioso-administrativa mediante una demanda de nulidad y restablecimiento del derecho, dentro del plazo correspondiente.