Cuando se habla de crédito, uno de los temas que suele salir a colación es la tasa de usura y la necesidad de flexibilizarla para ampliar el acceso a este mercado.
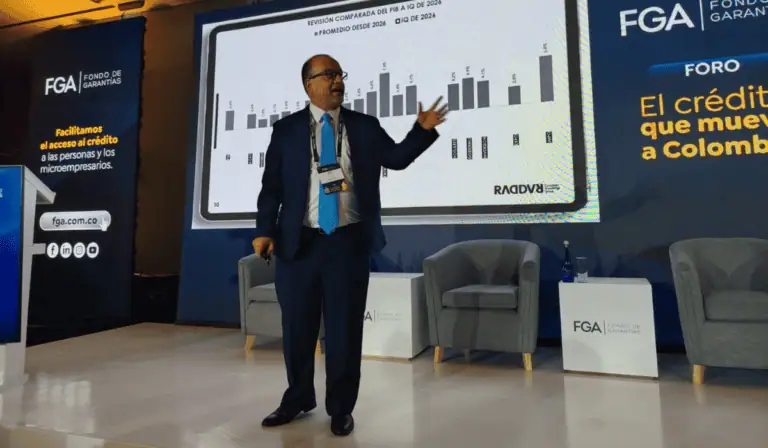
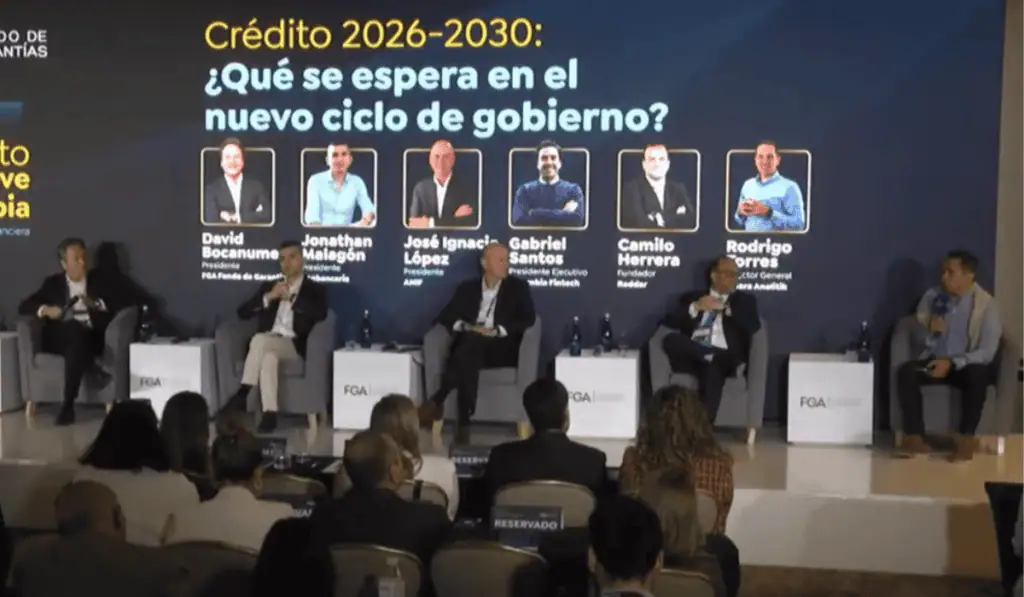
En el panel ‘Crédito 2026 – 2030: ¿Qué se espera en el nuevo ciclo de gobierno?’ del foro del FGA, expertos del sector pusieron sobre la mesa la necesidad de que se aborde el tema desde una óptica de política pública para reacomodar el riesgo a las realidades del mercado, impulsar la inclusión financiera y, a su vez, el crecimiento de la economía.
Separar las modalidades
Gabriel Santos, presidente de Colombia Fintech, destacó que las cifras evidencian que en los últimos doce meses cerca de 480.000 colombianos quedaron excluidos del mercado de crédito formal por cuenta de este indicador. Eso, sumado al “apetito” de las entidades financieras por atender a ese segmento que no tiene acceso a este tipo de financiamiento, enmarca la importancia de hacer una reconsideración de la tasa de usura para pasar del diagnóstico a la acción.
En línea con esa perspectiva, Jonathan Malagón, presidente de Asobancaria, explicó que el tema va de la mano con la rebancarización, es decir, con el reto de reincorporar al sistema financiero a aquellas personas que por diferentes eventualidades salieron de él. Un grupo de la población que actualmente es equivalente a ocho millones de adultos en el país.
De acuerdo con Malagón, si se lograra reintegrar cinco de esos ocho millones al sistema, “Colombia daría el salto más importante de inclusión financiera por el lado del crédito en su historia”. El directivo también señaló que, de aquí a 2030, una forma de alcanzar esa meta sería combinar las garantías con una tasa de usura diferenciada por modalidades, de manera que se reconozca que las empresas y los hogares tienen perfiles de riesgo distintos.
“Los jugadores del sector financiero nos podemos hacer responsables de atraer cinco millones de colombianos al sector formal y arrancarlos del gota a gota si pudiéramos modificar la tasa de usura y eso lo acompañamos de instrumentos que ya existen, como las garantías”, añadió.
Destacado: El poder de un sí: FGA respalda 38.000 operaciones de crédito al día en Colombia
Educación financiera y consumo
Como parte de esta discusión, José Ignacio López, presidente de Anif, destacó varios puntos a tener en cuenta dentro del ecosistema de crédito, incluyendo la educación financiera y su papel para hacer de este instrumento una herramienta a la que tengan acceso los usuarios para potenciar sus proyectos de vida, entendiendo su funcionamiento para darle un mejor uso.
En especial, teniendo en cuenta el impacto que tiene el crédito en el consumo y este a su vez en el crecimiento de la economía.
En ese sentido, Camilo Herrera, fundador de la firma Raddar, destacó que una de esas oportunidades de acercamiento está en la tarjeta de crédito y en el efecto que tiene este producto como medio de pago de una gran cantidad de nuevos flujos de consumo frecuentes en la dinámica de los hogares.
“Eso hace que muchos hogares se acerquen de nuevo a estos productos y ahí está la oportunidad para recuperar a esos clientes que se han perdido y que tendrían interés en regresar”, indicó.
Herrera también resaltó que la transformación en la que está el mercado hace que cada vez más hogares sean propensos al uso de esos medios de pago, lo que se convierte en una dinámica positiva para los hogares que están dispuestos y tienen la propensión a usarlos.
“Los hogares en 2027 están dispuestos, necesitan y quieren usar herramientas de crédito; lo que no hemos entendido es cómo llegarles”, concluyó.