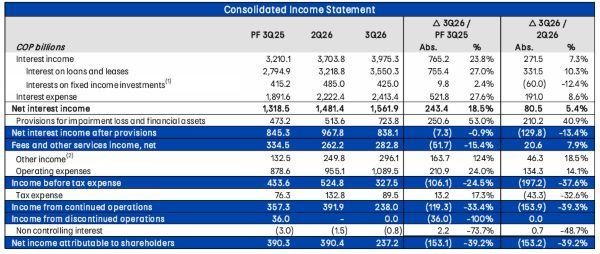
En el tercer trimestre de 2026, el Banco de Bogotá reportó una utilidad neta de $237.200 millones, lo que representa una disminución del 39,2 % frente al mismo periodo de 2025 ($390.300 millones).
En el acumulado entre enero y septiembre de 2026, las ganancias de la entidad financiera sumaron $940.200 millones, un retroceso del 13,5 % en comparación con los $1,08 billones registrados en los primeros nueve meses del año anterior (cifras proforma que excluyen la operación de Multi Financial Group – MFG, vendida en marzo de 2026).
Por su parte, los ingresos totales ascendieron a $2,1 billones en el trimestre, lo que representa un incremento del 17,0 % interanual y del 15,8 % frente al trimestre anterior.
Recibe nuestro boletín en tu correo
De acuerdo con el informe, el desempeño trimestral estuvo marcado por el reconocimiento de mayores provisiones y gastos administrativos derivados de la adquisición e integración de los activos y pasivos de banca minorista de Itaú.
Con estas cifras, los indicadores de rentabilidad se ubicaron en 0,7 % para el retorno sobre activos promedio (ROA) y en 6,4 % para el retorno sobre patrimonio promedio (ROE) al cierre de septiembre.
Al cierre del tercer trimestre de 2026, los activos totales consolidados del Banco de Bogotá alcanzaron los $147,1 billones, lo que significó una caída anual del 5,6 %, pero un crecimiento trimestral del 4,3 % impulsado por la incorporación de la cartera adquirida a Itaú.
Por su parte, los pasivos totales se situaron en $132,2 billones, disminuyendo 4,5 % frente a septiembre de 2025 (debido a la venta de MFG y al vencimiento de un bono subordinado en dólares en mayo) y subiendo 4,8 % frente a junio de 2026.
En cuanto al patrimonio total, cerró en $14,9 billones, con una reducción anual del 14,5 % (atribuida al ajuste del valor en libros de las acciones de Corficolombiana en el segundo trimestre) y un leve avance trimestral del 0,6 %.
La cartera bruta consolidada totalizó $107,9 billones, registrando un crecimiento interanual del 14,7 % y un avance trimestral del 7,5 %. Al excluir el efecto de la revaluación del peso colombiano (que fue del 15,6 % anual y del 3,7 % en el trimestre), la expansión de la cartera fue del 16,3 % anual y del 7,8 % trimestral.
El crecimiento entre junio y septiembre incorporó el traspaso de préstamos minoristas de Itaú por $6,7 billones, lo que reconfiguró la mezcla por segmentos: la cartera comercial sumó $63,3 billones, creciendo 4,4 % anual y 0,4 % trimestral con una participación del 58,6 %; la cartera de consumo alcanzó $27,1 billones, con un salto del 31,1 % anual y del 19,6 % en el trimestre para representar el 25,1 %; y la cartera hipotecaria llegó a $17,5 billones, aumentando 36,9 % frente a 2025 y 19,5 % frente al trimestre previo, con un peso del 16,2 %.
Los CDT representaron el 51,5 % del total de depósitos ($55,9 billones), seguidos por las cuentas de ahorro con el 36,3 % ($39,4 billones) y las cuentas corrientes con el 11,9 % ($13,0 billones), con una relación de depósitos sobre cartera neta de 1,05 veces.
El ingreso neto de intereses creció 18,5 % anual y 5,4 % trimestral hasta $1,56 billones, mientras que el Margen Neto de Interés (NIM) se mantuvo en 5,0 %, compuesto por un margen de cartera del 5,7 % (+40 puntos básicos) y un margen de inversiones del 1,6 %.
—