Alquilar una cancha para jugar fútbol con amigos es una actividad cotidiana para miles de personas. Lo mismo ocurre con quienes reservan espacios para practicar tenis, pádel, baloncesto, voleibol u otros deportes. Se paga por determinado tiempo, se utiliza el escenario y, terminado el partido, el espacio vuelve a estar disponible para otro grupo.
Lea también: Impuesto predial: Consejo de Estado tumba regla que permitía aumentos desmesurados
Pero detrás de una reserva aparentemente sencilla existe una discusión tributaria que llegó a los tribunales: ¿el dinero recibido por alquilar una cancha puede considerarse un ingreso derivado de una actividad deportiva o corresponde a un servicio de arrendamiento que debe pagar el impuesto de industria y comercio (ICA) en Bogotá?
El Tribunal Administrativo de Cundinamarca estudió precisamente ese problema en un proceso entre Fútbol 5 Colombia S.A.S. y la Secretaría Distrital de Hacienda. La sentencia fue proferida el 24 de abril de 2025 por la Sección Cuarta, Subsección B, con ponencia de la magistrada Carmen Amparo Ponce Delgado.
El caso es importante porque la discusión no se limitó a determinar si la empresa tenía relación con el deporte. El punto central fue establecer qué actividad económica estaba generando los ingresos que la compañía había excluido de la base del impuesto.
¿Qué encontró el tribunal sobre el alquiler de las canchas de fútbol y deportivas?
En Bogotá, el artículo 32 del Decreto 352 de 2002 establece que el hecho generador del ICA está relacionado con el desarrollo de actividades industriales, comerciales o de servicios dentro del Distrito Capital. La misma norma define como actividad de servicio aquella labor realizada por una persona natural o jurídica que genere una contraprestación en dinero o en especie.
Al mismo tiempo, el artículo 39 del decreto contempla entre las actividades no sujetas al ICA las actividades deportivas, junto con otras como la educación pública, la beneficencia y las actividades culturales.
Ahí estaba precisamente el punto de conflicto. Fútbol 5 Colombia argumentó que su actividad correspondía a la gestión de instalaciones deportivas, identificada con el código CIIU 9311, y que por tratarse de una actividad deportiva podía acogerse al tratamiento de no sujeción previsto en Bogotá. La empresa sostenía que el alquiler de las canchas hacía parte de una gestión integral de instalaciones destinadas a la práctica deportiva.
La Secretaría de Hacienda de Bogotá sostuvo una posición diferente: el alquiler de un escenario deportivo no era, por sí mismo, la actividad deportiva protegida por la norma. Para la administración, se trataba de un servicio de arrendamiento de un espacio que generaba ingresos y, por tanto, estaba sujeto al impuesto.
Puede interesarle: Devolución del IVA de carros híbridos y eléctricos: este es el plazo máximo para pedir el dinero a la DIAN
El Tribunal terminó respaldando la posición de la Secretaría de Hacienda. La sentencia señala que el alquiler de las canchas sintéticas correspondía a un servicio de alquiler de espacios para practicar deporte durante un tiempo determinado, y no a una actividad deportiva ejecutada directamente por la empresa.
En el caso analizado, las facturas establecían que el usuario disponía de la cancha durante 55 minutos, además de recibir elementos como petos y un balón. Para el tribunal, esas condiciones mostraban que existía un espacio que se entregaba temporalmente a cambio de una remuneración.
Dicho de una manera sencilla: que una persona juegue fútbol en una cancha no significa que quien cobra por el uso de esa cancha esté realizando una actividad deportiva para efectos tributarios.
La Sala consideró que los ingresos obtenidos por el alquiler correspondían a una actividad de arrendamiento de espacios y no a la actividad deportiva que contempla la norma como no sujeta al ICA. Por eso, esos ingresos debían incluirse en la base gravable del impuesto.
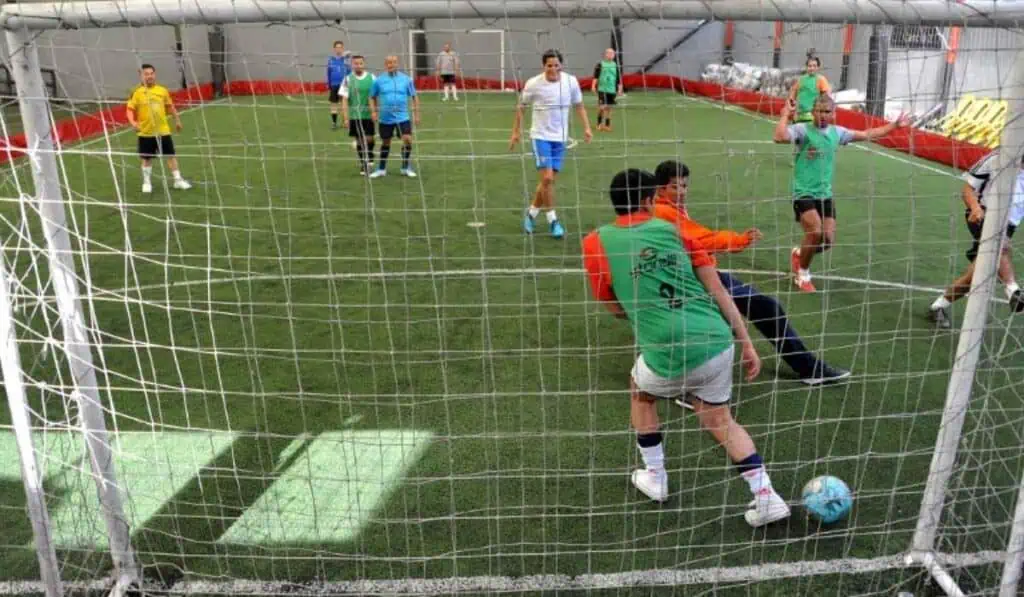
Supongamos que un grupo de amigos reserva una cancha durante una hora y paga por utilizarla. Para los usuarios, se trata simplemente de una actividad deportiva. Pero para efectos tributarios, el análisis cambia: lo que recibe el establecimiento es un pago por permitir durante un periodo determinado el uso de un espacio.
Ese fue, en esencia, el elemento que tomó en cuenta el tribunal en este caso. La discusión no estaba en que allí se practicara fútbol, sino en la naturaleza del ingreso que recibía la empresa por permitir el uso de la cancha.
La sentencia también hace una distinción importante frente a otros ingresos relacionados con el deporte. El tribunal señaló que los ingresos derivados de la coordinación de eventos deportivos, inscripciones a torneos y escuelas sí estaban relacionados con actividades deportivas destinadas al esparcimiento, recreación y desarrollo físico de la comunidad, y que la administración había aceptado las deducciones correspondientes.
También puede leer: Tasas de interés suben en Colombia, pero estos créditos se hicieron más baratos
El conflicto se originó en las declaraciones del ICA correspondientes a los seis bimestres de 2016. La Secretaría Distrital de Hacienda modificó las declaraciones presentadas por Fútbol 5 Colombia después de determinar que la compañía había excluido de la base gravable los ingresos provenientes del alquiler de las canchas. La administración los clasificó dentro de las actividades inmobiliarias realizadas con bienes propios o arrendados.