Hablar de tasas de interés en Colombia suele llevar a una conclusión sencilla: cuando el Banco de la República sube su tasa de referencia, el costo de los créditos tiende a aumentar y conseguir financiación puede resultar más difícil. Sin embargo, el comportamiento no es igual en todas las modalidades de crédito ni responde únicamente a la tasa que fija el Emisor.
Lea también: Tarjeta de crédito o débito: presidente de Mastercard explica cuándo conviene usar cada una
El panorama actual muestra precisamente esa diferencia. En septiembre de 2026, el Banco de la República elevó en 25 puntos básicos su tasa de política monetaria, desde 12 % hasta 12,25 %, nivel que comenzó a regir el primero de octubre. La decisión se tomó en un contexto en el que la inflación anual había llegado a 6,2 % en agosto, con presiones importantes en alimentos, bienes regulados y servicios.
Al mismo tiempo, algunas tasas de crédito han mostrado movimientos diferentes. Para octubre, la Superintendencia Financiera certificó el Interés Bancario Corriente para consumo y ordinario en 19,06 % efectivo anual, por debajo del 19,49 % vigente en septiembre, una reducción de 43 puntos básicos.
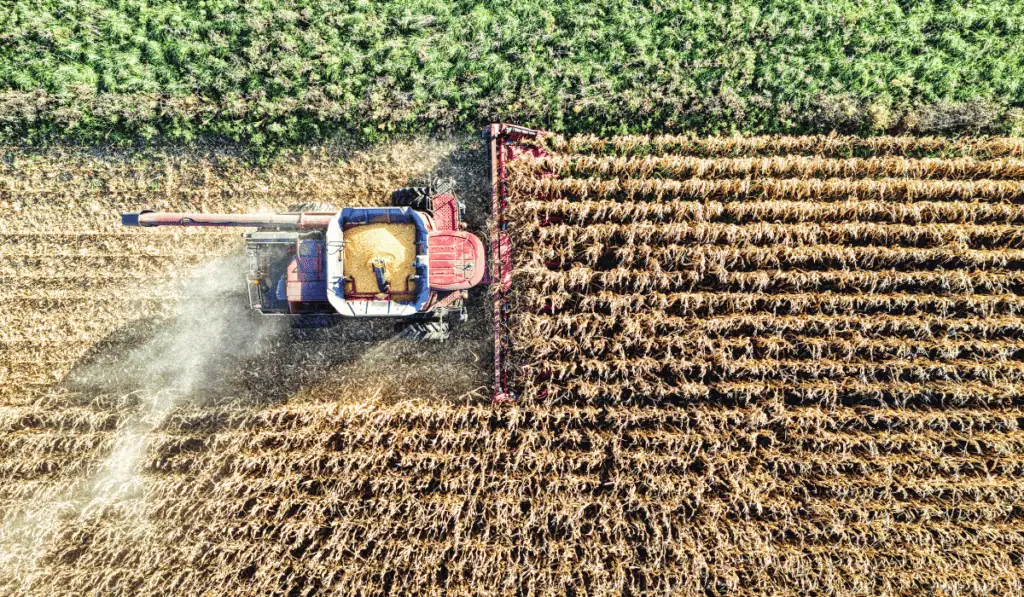
Pero hay otra historia detrás de las tasas de interés: un estudio del Observatorio Financiero Rural (OFR) de la Pontificia Universidad Javeriana encontró que, después de cambios regulatorios implementados en 2023, hubo menores tasas en el crédito agropecuario, aunque ese descenso estuvo acompañado por una reducción en el número de operaciones pequeñas y por un mayor peso de los préstamos de mayor tamaño.
¿Por qué hay créditos más baratos pese al comportamiento de las tasas de interés?
Para entender el resultado hay que diferenciar entre la tasa de política monetaria del Banco de la República y los techos o límites que pueden aplicarse a determinadas modalidades de financiación.
En 2023 Colombia modificó la regulación del crédito productivo y agropecuario mediante el Decreto 455 del 29 de marzo de 2023 y la Resolución 8 del 21 de noviembre de 2023 de la Comisión Nacional de Crédito Agropecuario (CNCA).
Estas medidas buscaban beneficiar a población vulnerable, zonas rurales y la economía popular. Entre los cambios estuvo una modificación de la arquitectura de las tasas de interés para los créditos productivos y su traslado al sistema de crédito agropecuario, además de cambios en la clasificación de quién podía ser considerado microempresario.
El estudio del OFR analizó qué ocurrió con el crédito después de que los techos de las tasas se hicieron más restrictivos. La conclusión general fue que las tasas efectivamente bajaron, pero el efecto no se limitó al precio que pagaba quien obtenía financiación.
También cambió la cantidad de operaciones, el tamaño promedio de los préstamos y la manera en que se distribuyeron los recursos dentro del sistema agropecuario.
Así se comportó el crédito agropecuario en Colombia
Uno de los datos más importantes del estudio es que la reducción de las tasas no significó que el crédito agropecuario desapareciera o se contrajera en términos generales.
Puede interesarle: Impuesto predial: Consejo de Estado tumba regla que permitía aumentos desmesurados
Los desembolsos totales al sector pasaron de $24,75 billones en 2023 a $39,44 billones en 2024. Es decir, hubo un aumento importante del volumen total de recursos que llegó al sector.
El cambio estuvo en la composición de esos desembolsos. Las operaciones superiores a 240 salarios mínimos mensuales aumentaron su participación en el volumen desembolsado, al pasar de 68,8 % a 78,8 %.
Esto quiere decir que el sistema continuó canalizando recursos hacia las actividades agropecuarias, pero una proporción mayor terminó concentrada en operaciones de mayor tamaño.
El comportamiento fue diferente cuando el estudio se concentró en pequeños productores y pequeños productores de ingresos bajos. Entre julio y noviembre de 2023, antes de la reforma, se registraron 152.584 operaciones dentro de este universo. En los cinco meses posteriores, entre enero y mayo de 2024, fueron 118.554 operaciones.
La diferencia fue de 34.030 operaciones menos, equivalente a una caída de 22,3 %. Sin embargo, el dinero desembolsado a estos productores no disminuyó. Pasó de $1,49 billones a $1,58 billones, un incremento de 5,6 %.
La explicación está en el tamaño de cada préstamo: el monto promedio aumentó 36 %, al pasar de $9,79 millones a $13,30 millones por operación. En términos sencillos, hubo menos operaciones, pero cada una movió más recursos.
Jairo Andrés Rendón, director del Observatorio Financiero Rural, explicó que este resultado permite observar que el fenómeno no obedeció únicamente a un cambio administrativo en la clasificación de los productores.
“Este resultado es importante porque muestra que no estamos observando únicamente un cambio de clasificación. Al ampliar el universo, seguimos encontrando menos operaciones, pero de mayor tamaño. Esto permite entender que la regulación puede estar acompañada no solo de cambios en el precio del crédito, sino también en la manera en cómo se distribuyen los recursos”, señaló Rendón.
Otro cambio relevante ocurrió con la denominada cartera sustitutiva, que corresponde a créditos agropecuarios financiados con recursos propios de las entidades financieras y que cumplen determinadas condiciones dentro del sistema de crédito dirigido.
Su participación pasó de 67,8 % a 85,8 % del volumen desembolsado entre 2023 y 2024. La transformación fue todavía más marcada cuando se cruzó este indicador con las operaciones de mayor tamaño. La participación de la cartera sustitutiva dentro de las operaciones superiores a 240 salarios mínimos pasó de 54,6 % a 77 %.
¿Cómo se entiende esto frente a las tasas actuales?
El contraste es importante para cualquier persona que siga el comportamiento de los intereses en Colombia. La tasa de política monetaria del Banco de la República es una referencia para el costo del dinero en la economía, pero no significa que todas las tasas de todos los créditos se muevan exactamente en la misma dirección y al mismo tiempo.
De hecho, mientras la tasa de referencia actualmente está en 12,25 %, la Superintendencia Financiera certificó para octubre un interés bancario corriente de 19,06 % para consumo y ordinario, 43 puntos básicos menos que el mes anterior.
Además, las tasas certificadas varían ampliamente según la modalidad. Para octubre, por ejemplo, el interés bancario corriente es de 20,63 % para crédito productivo rural, mientras que llega a 38,26 % para crédito productivo urbano. En crédito popular productivo rural es de 43,63 %.
Esto ayuda a entender por qué no es correcto mirar únicamente la tasa del Banco de la República para determinar cuánto cuesta cualquier crédito. La modalidad, las condiciones de financiación y las reglas aplicables a cada segmento también inciden en el resultado final.
Rendón señaló que una tasa más baja puede beneficiar a quienes efectivamente logran obtener el crédito, pero un techo demasiado restrictivo también puede modificar el margen de las entidades para originar determinadas operaciones.
“Una tasa de interés más baja puede beneficiar a quienes efectivamente reciben el crédito. Sin embargo, cuando el techo se vuelve más restrictivo, también puede cambiar el margen de las entidades para originar determinadas operaciones. Por eso, para evaluar este tipo de regulación no basta con mirar cuánto bajó la tasa: también debemos analizar cuántos créditos se otorgaron, de qué tamaño fueron y hacia dónde se dirigieron los recursos”, explicó el experto.
También puede leer: Recibo de luz podría subir más de $50.000 por el fenómeno de El Niño: estos hogares serían los más afectados
El estudio plantea, por eso, que una regulación de tasas debe analizar simultáneamente el precio del crédito, la cantidad de operaciones, el tamaño de los préstamos y la composición de la cartera.
El propio Rendón advirtió que los resultados no permiten atribuir todos los movimientos exclusivamente a la reducción de los techos, pero sí muestran una recomposición del crédito alrededor de los cambios regulatorios: “Una menor tasa puede coexistir con menos operaciones pequeñas y una mayor concentración de los recursos en créditos de mayor tamaño”, recalcó.