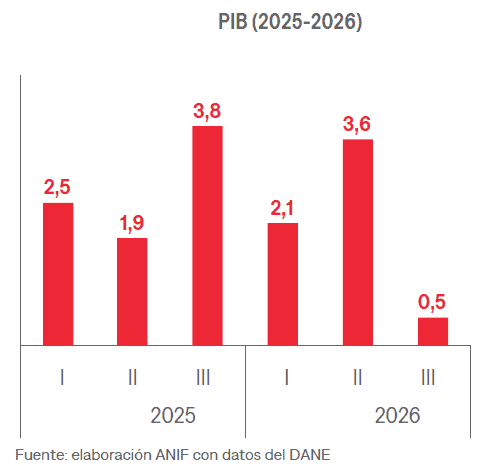
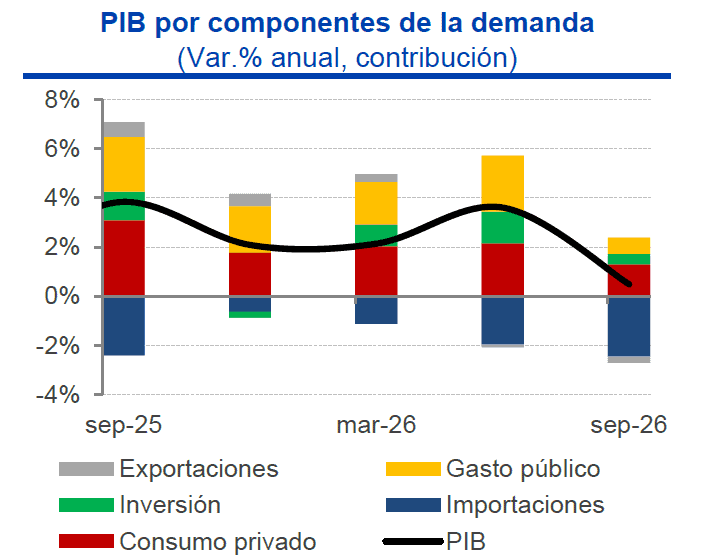
El Producto Interno Bruto (PIB) de Colombia registró un crecimiento real anual de apenas 0,5 % durante el tercer trimestre de 2026, de acuerdo con los datos oficiales del DANE. Esta cifra representa una marcada desaceleración frente al 3,6 % alcanzado en el segundo trimestre de 2026 y dista considerablemente del 3,8 % reportado en el mismo periodo de 2025.
De hecho, al analizar la serie ajustada por efecto estacional y calendario, la economía colombiana sufrió una contracción intertrimestral del 0,8 %, acumulando una expansión del 2,1 % en lo corrido del año (enero a septiembre). Así, en términos corrientes, la producción nacional sumó $507,3 billones en el trimestre y $1.469,2 billones en el acumulado de nueve meses.
Este resultado ubicó al PIB en el piso de las proyecciones de los analistas nacionales y «evidencia el agotamiento del impulso transitorio que experimentó la economía en el primer semestre, en un entorno de condiciones financieras aún restrictivas y una elevada base estadística de comparación frente a 2025», de acuerdo con Acciones & Valores.
Recibe nuestro boletín en tu correo
Aunque el terremoto del 10 de agosto en el occidente del país generó pérdidas humanas, destrucción de capital e interrupciones operativas, el consenso de los analistas coincide en que el enfriamiento venía gestándose con anterioridad. De acuerdo con las estimaciones del Banco de la República, este evento restó entre 0,4 y 0,8 puntos porcentuales (pp) al crecimiento del trimestre. Sin embargo, los economistas del Banco de Bogotá advierten que, «aun sin este choque, la economía habría crecido apenas entre 1 % y 1,3 %, evidenciando una desaceleración más estructural».
Desde la perspectiva de BBVA Research, «la desaceleración económica va más allá del terremoto», las revisiones de las series mensuales del Indicador de Seguimiento a la Economía (ISE) ratifican esta pérdida de tracción previa, pues el indicador de julio fue corregido a la baja desde un 1,1 % preliminar a solo 0,2 % anual, mientras que en agosto se registró una caída de 0,6 % anual (-2,7 % intermensual desestacionalizado) y en septiembre un rebote apenas modesto de 1,4 % en su serie original.
Así, la moderación responde a factores determinantes de índole macroeconómica y no únicamente a un choque transitorio, según Mauricio Hernández-Monsalve, economista principal de BBVA Research para Colombia.
Por su parte, el equipo de análisis económico de Itaú calificó la lectura como un choque bajista, señalando en su informe semanal que «el PIB sorprendió a la baja en el tercer trimestre» frente a su estimación del 1,2 % y la del equipo técnico del Banco de la República (1 %). La entidad resaltó que la caída trimestral desestacionalizada del 0,8 % se convirtió en la contracción trimestral más pronunciada en cinco años, impulsada por la contracción simultánea del gasto público (-2,6 % trimestral) y la inversión fija (-1 % trimestral).
Repliegue del gasto público y dualidad en los hogares
Al examinar la demanda interna, el gasto de consumo final avanzó un 2,1 % anual, reflejando una pérdida generalizada de velocidad motivada tanto por el giro de la política fiscal como por las restricciones financieras que enfrentan los hogares.
El consumo del gobierno general, que había actuado como el motor predominante del PIB en la primera mitad del año (con expansiones anuales del 13,4 % en el primer semestre), se desaceleró al 4,2 % anual y sufrió una caída intertrimestral del 2,6 %.
Según Bancolombia, este rubro «registró su menor tasa en seis trimestres, en medio de un menor ritmo de ejecución presupuestal». La entidad detalló que mientras en los primeros siete meses de 2026 la ejecución del Presupuesto promedió $49 billones mensuales, a partir de agosto se redujo a $31 billones mensuales, explicando por sí sola una tercera parte de la desaceleración agregada entre el segundo y el tercer trimestre del año.
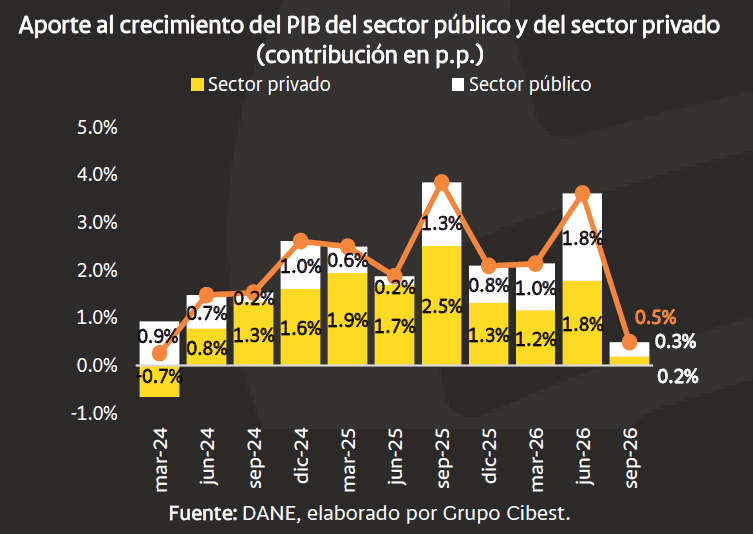
En este mismo sentido, los analistas del Banco de Bogotá constatan que la austeridad gubernamental se tradujo en congelamiento de contratos de prestación de servicios y ajuste de nóminas, observando a través de cifras del SECOP una reducción de contratación estatal no vista en el arranque de administraciones previas.
Como sintetiza BBVA Research, tres fuerzas convergieron en el repliegue del consumo público: la expiración de las erogaciones asociadas al calendario electoral, el agotamiento del efecto contable del pago retroactivo de salarios estatales ejecutado en el segundo trimestre y la postura fiscal de la nueva administración.
Por otro lado, el consumo privado de los hogares creció un 1,7 % anual (1,1 pp menos que en el segundo trimestre de este año) y apenas avanzó un 0,1 % en la medición intertrimestral. El Centro de Pensamiento Económico ANIF subrayó que «el consumo sostuvo la demanda interna, aunque registró una desaceleración importante».
Para Bancolombia y el Banco de Bogotá, los factores determinantes detrás del menor gasto de las familias fueron la elevada tasa de intervención del Banco de la República, la menor creación de empleo formal y una caída del 21,6 % en el valor en pesos colombianos de los flujos de remesas (debido a la apreciación cambiaria), lo que mermó el ingreso disponible en las regiones receptoras.
Inversión toca su mínimo histórico en 60 años
La formación bruta de capital fijo creció un 2,1 % anual en el tercer trimestre de este año, sufriendo un repliegue desde el 7,1 % observado en el trimestre anterior y registrando una contracción intertrimestral del 1 %.
Si bien la formación bruta de capital total avanzó un 4,6 % anual, la ANIF precisó que esta diferencia obedeció a un mayor aporte de los inventarios no vendidos y no a una expansión genuina de la capacidad instalada.
La desaceleración de la inversión fija se concentró en maquinaria y equipo (+0,7 % anual), que sufrió un estancamiento frente al 13,1% registrado en el segundo trimestre y al 8,5% acumulado en el año corrido, y en vivienda (-2,2 % anual), sector que mantuvo su trayectoria negativa, acumulando varios trimestres en terreno de contracción debido a las altas tasas de interés hipotecarias y el encarecimiento de los insumos de edificación (-4,3 % en el sector residencial).
Bancolombia y BBVA Research vinculan este freno directamente con la pérdida de tracción de la industria manufacturera y los elevados costos del crédito corporativo.
En contraste, el único componente que sostuvo la inversión fija fue el rubro de otros edificios y estructuras (+10,3 % anual), apalancado por las obras civiles de infraestructura pública y transporte (+9,6 % anual), destacándose proyectos estratégicos como el Metro de Bogotá, el Regiotram de Occidente y obras civiles deportivas, según reportan la ANIF y el Banco de Bogotá.
Tomando como referencia los cálculos de Corficolombiana, la firma Sectorial advierte que «la inversión en Colombia caería al 15,7 % del PIB al cierre de 2026, su mínimo en 60 años».
La tasa de inversión fija en Colombia ha exhibido una tendencia decreciente estructural, pasando de un 24,1 % del PIB en 2007 a un 16,1 % en 2025, para proyectarse en un 15,7 % del PIB en 2026, un nivel inferior a los registros de la serie histórica iniciada en 1966 (como referencia, en 1988 se ubicaba en 22,1 % y en 2015 en 23,4 %).
Sectorial argumenta que de 13 proyectos carreteros de quinta generación (5G), solo 4 han iniciado obras y todos registran retrasos; el 54 % de las iniciativas continúa atascado en la fase de estructuración.
Por otro lado, el tiempo promedio de consulta previa con comunidades étnicas aumentó de 117,7 días (entre 2005 y 2015) a 283,1 días (entre 2020 y 2026). Y de los 2.197 procesos en curso en 2026, el 64 % supera los tres años de trámite.
Además. el trámite promedio ante las autoridades ambientales alcanzó 187,8 días hábiles en 2026, frente al límite legal de referencia de 90 días hábiles. Un año de demora en trámites incrementa en 0,3 pp el costo de capital de un proyecto a 20 años.
Sectorial concluyó que «una inversión de 15,7 % del PIB golpea primero a las constructoras de obras civiles y a los proveedores de cemento, acero, asfalto y maquinaria”, al tiempo que “el flujo de contratos sigue por debajo de lo previsto», comprometiendo la capacidad productiva de largo plazo del país.
Perspectivas para el mediano plazo
Los resultados del tercer trimestre han llevado a las principales firmas de análisis a ajustar a la baja sus expectativas de crecimiento económico para el cierre de 2026 y 2027.
El Banco de Bogotá redujo su proyección del PIB para 2026 a 2 % y para 2027 a 1,5 %. Por su parte, Itaú mantiene un sesgo a la baja sobre su previsión de 2,4 % para 2026. Mientras que BBVA Research asigna un sesgo a la baja sobre su estimación de 2,6 % para 2026 y 2,3 % para 2027.
«Colombia entra así en un terreno incómodo, con una economía que se frena y precios que siguen altos. Los riesgos al alza siguen siendo El Niño sobre alimentos y energía, el petróleo y, sobre todo, el salario mínimo de 2027», dijo Alfredo Marentes, analista de mercados de VT Markets (bróker multiactivo internacional).
Para el experto, en esta coyuntura los más beneficiados son los ahorradores y las entidades con buenos depósitos, que se benefician de tasas reales elevadas; el sector minero-energético, el único motor claro del tercer trimestre, y la infraestructura de gas y energía, ante la necesidad de asegurar el suministro.
Por el contrario, ubica en el lado vulnerable a la industria manufacturera, al sector agropecuario, a los exportadores no petroleros (golpeados por recibir menos pesos por dólar), a la construcción de vivienda, a los contratistas del Estado y al comercio minorista no durable.
La desaceleración del tercer trimestre marca la transición obligada hacia la recomposición de los motores macroeconómicos en Colombia. Para los analistas, el modelo de crecimiento basado en el gasto expansivo del Estado y el consumo de los hogares ha alcanzado su límite sostenible.
Su conclusión es que para restablecer una senda de desarrollo de largo plazo, el país requiere con urgencia destrabar los cuellos de botella en la permisística ambiental y social, aprobar un ajuste fiscal creíble mediante la ley de rescate económico y concertar un incremento salarial técnico, garantizando que el sector privado y la inversión fija recuperen el protagonismo como los verdaderos generadores de capacidad productiva e ingreso nacional.