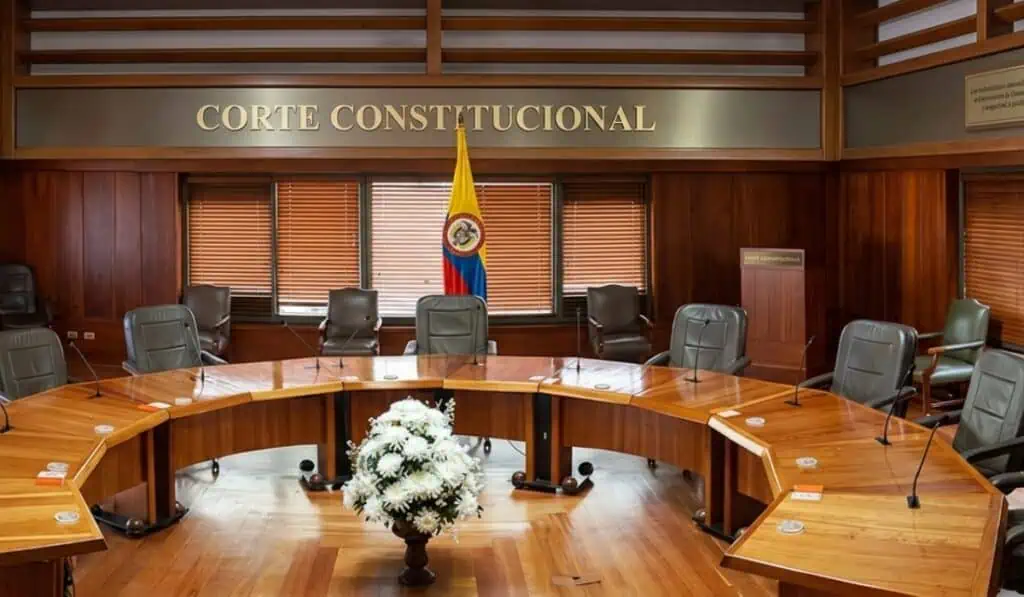
La Sala Plena de la Corte Constitucional aprobó por unanimidad con 7 votos abrir un incidente de impacto fiscal sobre la sentencia que avaló la mayoría de los artículos de la reforma pensional (C-264 de 2026).
Con esta decisión, el alto tribunal le concedió al ministro de Hacienda, Miguel Gómez, un plazo de 30 días hábiles (contados a partir de la notificación del auto) para que entregue la sustentación técnica y financiera de su solicitud, es decir, para que justifique por qué no hay dinero suficiente disponible en el Presupuesto de la Nación para que entre en vigor la reforma pensional.
Una vez entregado el informe, la Sala Plena de la Corte decidirá si admite el incidente. Si el Ministerio no presenta los documentos y argumentos en ese periodo, la solicitud será declarada automáticamente desierta.
Vale la pena recordar que el ministro de Hacienda radicó la solicitud el pasado 23 de septiembre de 2026 señalando que la entrada en funcionamiento del nuevo sistema pensional exigirá recursos adicionales para Colpensiones por cerca de $5 billones.
El incidente de impacto fiscal es la herramienta legal mediante la cual el Gobierno acude al tribunal para decirle que aplicar sus instrucciones en los tiempos previstos generaría un gran impacto económico que podría terminar por golpear las finanzas del país.
Sin embargo, la decisión de la Corte no anula ni suspende la aplicación reforma pensional, que debería entrar en vigor el 1 de abril de 2027, ni hace que los derechos reconocidos en ella se pierdan.
¿Por qué el Ministerio de Hacienda hizo esta petición?
El problema principal radica en un desfase de calendarios. La Corte Constitucional dio a conocer su fallo sobre la reforma pensional el 25 de agosto de 2026. Apenas dos días después, el 27 de agosto de 2026, el Gobierno debía radicar ante el Congreso el proyecto del Presupuesto General de la Nación para 2027.
Debido a ese apretado margen de tiempo, el Gobierno no pudo incluir los $5 billones requeridos en la programación del Presupuesto de 2027.
Según Hacienda, financiar esta transición afecta los cálculos del Marco Fiscal de Mediano Plazo (MFMP), el Plan Financiero y los parámetros de acumulación del Fondo de Ahorro del Pilar Contributivo (FAPC).
A este requerimiento financiero presentado por el Ministerio de Hacienda se suma la petición enviada formalmente por Colpensiones, entidad que solicitó a la Corte aplazar un año la vigencia de la ley, trasladándola al 1 de abril de 2028.
La entidad advirtió que requiere más tiempo para adecuar sus plataformas tecnológicas, unificar historias laborales y asumir el traslado masivo de afiliados desde los fondos privados, los cuales pasarán de 3 millones a casi 10 millones de cotizantes bajo su administración.
—