Grupo Nutresa, bajo el control del Grupo Gilinski, dio a conocer sus resultados finacieros correspondientes al periodo entre enero y septiembre de 2026, en medio del cierre de varias adquisicioines regionales y anuncios de nuevas inversiones en el país. Solamente esta semana reportó el interés por adquirir la marca Presto y el cierre de la compra de Tío Rico en Venezuela.
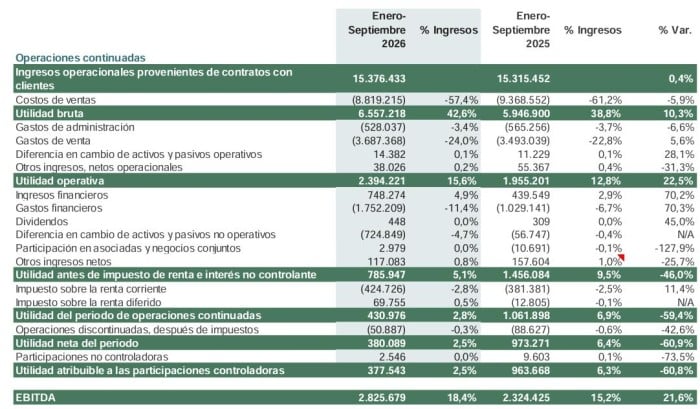
Ahora, al revelar su balance en los primeros nueve meses del año, indicó que los ingresos consolidados sumaron $15,4 billones, con un crecimiento del 0,4 % respecto a igual periodo de 2025. Según se explicó, «este resultado se ve impactado por la revaluación del peso colombiano durante el año».
La utilidad bruta alcanzó un margen del 42,6 %, 380 puntos básicos por encima del registrado a septiembre de 2025. Esta mejora responde a eficiencias estructurales en costos derivadas de iniciativas internas, a una adecuada gestión de coberturas de materias primas y tasa de cambio, y a precios internacionales de algunos commodities más favorables.
Excluyendo los gastos no recurrentes, el ebitda ajustado asciende a $2,93 billones, un 20,7 % más que el año anterior, con un margen del 19,1 % sobre las ventas. El ebitda reportado, que incluye dichos gastos, suma $2,83 billones, con un crecimiento del 21,6 % y un margen del 18,4 %.
La utilidad neta ajustada por gastos no recurrentes y por diferencias en cambio no realizadas, se ubicó en $730.594 millones, con una variación del 8,3 % Al incluir estos efectos, la utilidad neta reportada es de $377.543 millones, 60 % menos que en el mismo periodo del año anterior. La diferencia entre ambas cifras obedece principalmente al registro en el Estado de Resultados de las coberturas asociadas a la deuda denominada en dólares.
En otras iniciativas estratégicas que apalancan el crecimiento del negocio, Grupo Nutresa suscribió acuerdos para la compra de dos compañías en Colombia: Empaques Industriales de Colombia S.A.S., dedicada a la producción de empaques de cartón y papel, y los activos y las marcas de la cadena de restaurantes Presto.
Jaime Gilinski, presidente de Grupo Nutresa, indicó que los resultados del tercer trimestre «ratifican la solidez financiera y estratégica. El mercado colombiano se mantiene como un pilar fundamental para la organización gracias a un crecimiento sostenido de doble dígito en sus ventas. Asimismo, la rigurosidad en la excelencia operativa nos ha permitido mantener la rentabilidad, haciendo frente a la volatilidad cambiaria regional que incide en la consolidación de las ventas internacionales en moneda local.
«Las adquisiciones que hemos acordado en el país son una muestra de nuestro compromiso con Colombia y con su futuro, y nos posicionan para seguir impulsando el creciendo y la generación valor en el largo plazo», añadió.
Otros resultados de Nutresa
Las ventas en Colombia alcanzaron $10,0 billones, con un crecimiento del 11,6 % frente a los primeros nueve meses de 2025. Expresadas en dólares, sumaron U$2.886,1 millones, un 32,2 % más que el año anterior.
Por negocios, se destacan los crecimientos de Helados (+26,0 %), Food Service (+23,2 %), Restaurantes (+17,7 %) y Café (+6,4 %). Por canales, el canal tradicional sostiene un crecimiento de doble dígito del 16 %, seguido por el canal institucional (+14,3 %) y el canal moderno con un 13,3 %.
Las ventas en el exterior sumaron US$1.523,6 millones, una cifra similar a la del mismo periodo del año anterior (-0,3 %), afectada por menores ventas institucionales (B2B). En pesos colombianos, estos ingresos equivalen a $5,3 billones, un 15,5 % menos, como consecuencia de la revaluación del 15,3 % del peso frente al dólar.
Los mayores crecimientos en dólares se presentaron en los negocios de Helados (+14,4 %), Mascotas (+4,7 %) y Galletas (+2,4 %). Por su parte, Café (-5,7 %) y Chocolates (-11,9 %) mantienen la presión derivada de menores ventas de ingredientes industriales y exportaciones, afectadas por la fortaleza de la moneda local.
—