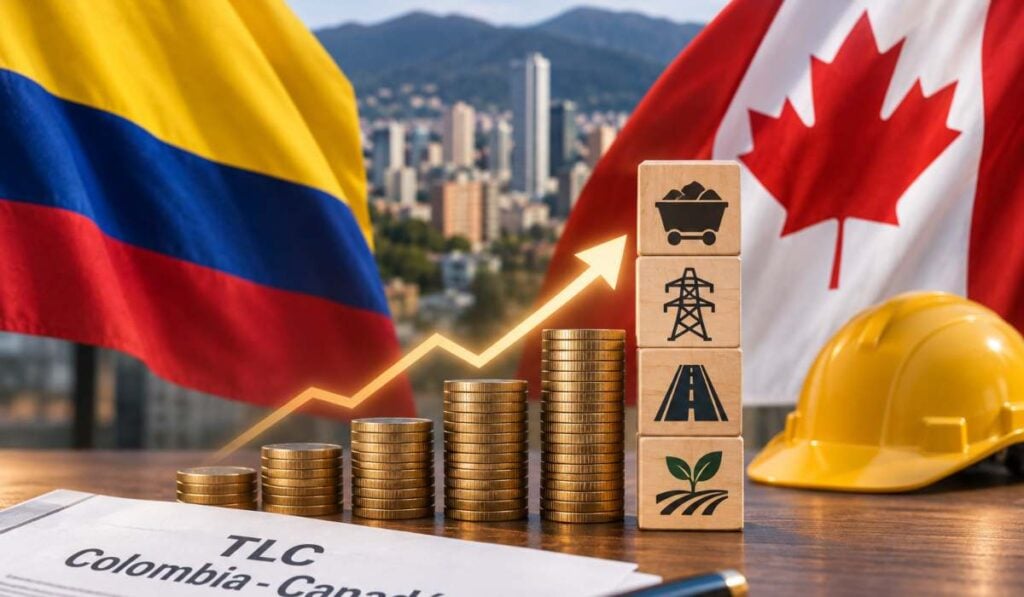
Quince años después de la entrada en vigor del Tratado de Libre Comercio (TLC) entre Colombia y Canadá, el país enfrenta el reto de convertir esa relación comercial en una mayor llegada de inversiones de largo plazo. Aunque el acuerdo ofrece mecanismos de protección jurídica para los capitales canadienses, todavía existen factores regulatorios y tributarios que generan inquietud entre quienes evalúan desarrollar proyectos en sectores como minería, energía, infraestructura, tecnología y agroindustria.
Lea también: Reforma del gobierno De la Espriella: así afectaría los ingresos de quienes ganan más de dos salarios mínimos
La discusión ya no se limita a las ventajas comerciales del tratado. Para atraer nuevos recursos, Colombia también necesita ofrecer reglas claras, estabilidad normativa y condiciones que permitan calcular los costos y riesgos de una inversión durante varios años.
Recibe nuestro boletín en tu correo
Precisamente, esa es una de las principales preocupaciones que plantea José Vicente Zapata, socio de Holland & Knight, al analizar el entorno jurídico colombiano en el marco del XV Diálogo Canadá-Colombia 2026, que conmemora los 15 años del acuerdo.
Al analizar el panorama, el experto advierte que el problema no necesariamente está en la existencia de mecanismos jurídicos de protección, sino en la previsibilidad de las decisiones que pueden modificar las condiciones de un proyecto después de que se ha comprometido el capital.
TLC con Canadá: ¿qué garantías tienen los inversionistas?
El acuerdo comercial entre Colombia y Canadá fue suscrito en Lima el 21 de noviembre de 2008, aprobado mediante la Ley 1363 de 2009 y entró en vigor en agosto de 2011. Uno de sus componentes centrales es el capítulo de inversión, que establece garantías para los capitales de ambos países.

El tratado contempla principios como el trato nacional, el trato de nación más favorecida y la transparencia. También incluye protección frente a la expropiación, garantías de trato justo y equitativo y mecanismos para resolver controversias mediante arbitraje internacional.
Zapata destaca que este marco representa un cambio importante para quienes invierten en Colombia desde Canadá. Según explica, “el principal avance es que la protección de la inversión canadiense dejó de depender solo del derecho interno y pasó a ser una obligación internacional exigible”.
Esto significa que los inversionistas cuentan con compromisos establecidos en un acuerdo internacional y con la posibilidad de acudir a mecanismos de solución de controversias, entre ellos el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI) y las reglas de arbitraje de la Comisión de las Naciones Unidas para el Derecho Mercantil Internacional (CNUDMI).
El mecanismo no se ha quedado únicamente en el papel. Un ejemplo es el caso Red Eagle Exploration contra Colombia, en el que un tribunal del CIADI emitió un laudo sobre el fondo de la controversia el 28 de febrero de 2024.
A estas garantías se suman el acuerdo paralelo en materia ambiental y el convenio para evitar la doble imposición entre los dos países, vigente desde el 12 de junio de 2012.
Sin embargo, para el socio de Holland & Knight, contar con un tratado de inversión no resuelve por sí solo los problemas que pueden aparecer cuando las reglas internas cambian o cuando los proyectos enfrentan dificultades para avanzar.
La incertidumbre tributaria preocupa a los inversionistas canadienses
Uno de los principales puntos de inquietud está relacionado con la carga fiscal que deben asumir las empresas de sectores extractivos. La Ley 2277 de 2022 estableció una tarifa general de renta del 35 % para personas jurídicas e incorporó puntos adicionales para la extracción de carbón, sujetos a la evolución de los precios internacionales.
Puede interesarle: Decreto de la DIAN da último plazo para acceder a beneficios tributarios y pagar menos impuestos
La sobretasa fue declarada exequible por la Corte Constitucional mediante la Sentencia C-036 de 2024. No obstante, Zapata señala que la preocupación de los inversionistas va más allá de la discusión sobre la legalidad de esa disposición.
“Para el inversionista, el problema no es tanto la constitucionalidad de estas medidas como la imprevisibilidad de la carga total sobre proyectos de largo plazo”, explica el experto.
La advertencia tiene relevancia porque las inversiones en minería y energía suelen requerir grandes recursos y periodos prolongados para recuperar el capital. Si durante ese tiempo se modifican las condiciones tributarias, las empresas pueden enfrentar dificultades para calcular la rentabilidad y los costos de sus operaciones.
En ese escenario, la discusión sobre estabilidad fiscal se convierte en un factor para decidir si un proyecto se desarrolla en Colombia o si los recursos se dirigen a otro mercado.
Otra preocupación identificada por Zapata está relacionada con la autonomía de los organismos reguladores, especialmente en los servicios públicos domiciliarios.
El experto recuerda el caso del Decreto 227 de 2023, mediante el cual el Gobierno intentó reasumir funciones de regulación de los servicios públicos. El Consejo de Estado suspendió provisionalmente esa disposición, entre otras razones, porque el proyecto se publicó durante dos días y no durante los 15 exigidos, y porque la regulación tarifaria corresponde a las comisiones de regulación, de acuerdo con el marco constitucional.
Para los inversionistas, la independencia y estabilidad de estas entidades es importante al momento de evaluar proyectos de generación y transmisión de energía, así como inversiones relacionadas con los servicios públicos.
A esto se suma la consulta previa a comunidades indígenas y negras. Zapata explica que los procesos deben garantizar una participación real y efectiva cuando una medida pueda afectar sus derechos o territorios. Sin embargo, advierte que la falta de reglas suficientemente claras sobre los plazos y los interlocutores puede dificultar la programación de los proyectos.
La seguridad en los territorios y las exigencias de debida diligencia en derechos humanos también hacen parte de las condiciones que deben considerar los inversionistas canadienses.
En minería, además, el marco legal contempla el pago obligatorio de regalías por la explotación de recursos naturales no renovables de propiedad estatal. El artículo 227 de la Ley 685 de 2001 establece que estas corresponden a un porcentaje fijo o progresivo del producto bruto explotado, que puede pagarse en dinero o en especie.
En hidrocarburos, otro elemento es la sobretasa al petróleo crudo, que continúa vigente después de que la Corte Constitucional la declaró exequible mediante la Sentencia C-420 de 2024. En ese proceso se estimó que eliminar las sobretasas aplicables al petróleo y al carbón habría tenido un costo fiscal de $4,1 billones en 2023 y de $1,4 billones en promedio anual entre 2024 y 2034.
¿Qué debe hacer Colombia para atraer más inversión canadiense?
A pesar de las dificultades, Zapata considera que Colombia cuenta con fortalezas institucionales que pueden respaldar la llegada de capital extranjero. Entre ellas menciona los mecanismos de arbitraje internacional previstos en el TLC y las decisiones de los jueces que han frenado actuaciones regulatorias o tributarias.

Como ejemplo, señala la decisión de la Corte Constitucional que declaró inexequible la prohibición de deducir regalías, al considerar que podía tener un efecto confiscatorio en periodos de precios bajos. También destaca la intervención del Consejo de Estado frente al intento de modificar las competencias de las comisiones de regulación.
No obstante, el experto considera que la principal debilidad del país está en la estabilidad de las reglas durante la vida de los proyectos. En su análisis, Colombia tiene instrumentos jurídicos de protección, pero necesita mejorar la previsibilidad fiscal y regulatoria para competir por inversiones de largo plazo.
Frente a ese panorama, Zapata plantea tres medidas prioritarias para los próximos cinco años. La primera consiste en establecer por ley un régimen de estabilidad fiscal para proyectos estratégicos. La idea es ofrecer mayor certeza sobre las condiciones tributarias que tendrán que enfrentar las inversiones durante su desarrollo, especialmente en sectores que requieren grandes desembolsos de capital.
La segunda propuesta apunta a reformar por ley el régimen minero y reglamentar la consulta previa, garantizando la participación de las comunidades. El experto considera que estas materias necesitan reglas claras y procedimientos que permitan coordinar a las entidades involucradas y anticipar los tiempos de ejecución.
También puede leer: Proponen eliminar impuesto a la gasolina y al ACPM desde 2027: así cambiaría el cobro
La tercera medida busca garantizar por ley la autonomía de los organismos reguladores y fortalecer la agenda bilateral con Canadá. En este punto, plantea avanzar en declaraciones interpretativas conjuntas que ayuden a precisar la relación entre la protección de las inversiones y las facultades del Estado para regular asuntos como el medioambiente.