La próxima reunión de la Junta Directiva del Banco de la República, programada para el viernes 30 de octubre, se perfila bajo una tendencia hacia el endurecimiento monetario.
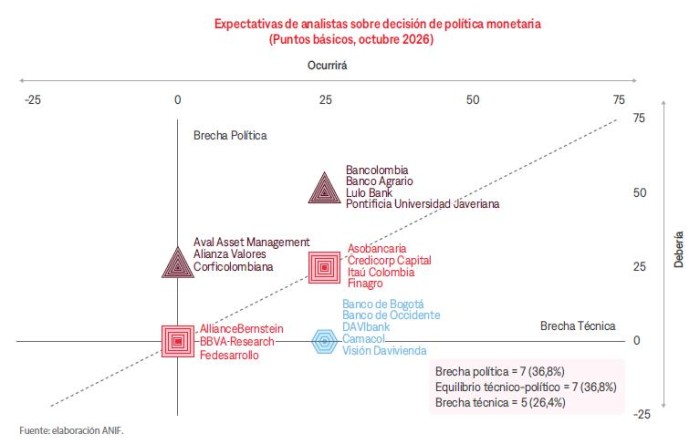
De acuerdo con los resultados de la más reciente Encuesta ANIF, de las 19 entidades consultadas, 13 prevén un incremento de 25 puntos básicos (pb), lo que llevaría la tasa del 12,25 % actual al 12,50 %. Incluso el centro de pensamiento se inclina por este resultado.
Por su parte, 6 entidades estiman que el emisor mantendrá la tasa inalterada.
Esta expectativa de incremento no es exclusiva del sondeo de ANIF. La Encuesta Mensual de Expectativas del propio Banco de la República ubica la mediana de las proyecciones en el 12,50 %. Así mismo, la Encuesta de Opinión Financiera, realizada por Fedesarrollo y la Bolsa de Valores de Colombia (bvc), evidencia una revisión al alza en las previsiones del mercado tras el incremento previo de 25 pb efectuado en septiembre.
De hecho, el consenso de los analistas prevé que la tasa de política monetaria se mantenga en el 12,50 % durante lo que resta del año.
Por otra parte, más allá de la decisión de la Junta Directiva, siete entidades recomiendan que la tasa de interés suba en 25 pb y otras siete consideran más acertado un aumento superior. Solo cinco entidades sugieren un nivel menor al esperado.
Expectativas de votación: disenso y distribución en la Junta
A pesar del consenso del mercado en la decisión de tasas, la encuesta de ANIF anticipa que la votación estará marcada por la falta de unanimidad entre los codirectores.
El escenario proyectado más probable le apunta a un resultado con mayoría 5 a 2 (63,1 % de las perspectivas), mientras que una distribución 4 a 3 parece menos probable (31,6 %) y unos pocos creen que el resultado incluso podría ser de 6 a 1 (5,3 %).
El ejercicio de ANIF advierte que, en el escenario de incremento de 25 pb, los miembros que estarían en desacuerdo serían César Giraldo (12 menciones) y Laura Moisá (11 menciones), seguidos a distancia por Miguel Gómez (2 menciones) y Mauricio Villamizar (2 menciones).
Por el contrario, si se mantiene la tasa, los codirectores más señalados para emitir un voto disidente son Mauricio Villamizar (6 menciones) y Bibiana Taboada (3 menciones), seguidos por Laura Moisá (2 menciones) y César Giraldo (2 menciones).
Presiones inflacionarias y menor ritmo económico
La postura restrictiva prevista responde a un entorno macroeconómico complejo caracterizado por presiones sobre los precios y señales mixtas en la actividad productiva.
En septiembre, la variación anual del IPC se ubicó en 6,29 %, acelerándose 5 pb frente al mes anterior y posicionándose 229 pb por encima del límite superior del rango meta (2,0 % – 4,0 %). Los rubros de servicios (aportando 3,3 pp, con un 7,2 % anual) y alimentos (aportando 1,3 pp, con un 6,7 % anual) explicaron el 72 % del resultado anual. En contraste, la inflación de bienes se moderó al 2,9 % anual, favorecida por la apreciación de la tasa de cambio.
Además, la mediana de los analistas prevé una inflación del 6,38 % para octubre y un cierre de 2026 en 6,8 % (ANIF proyecta 6,6 %). Para el cierre de 2027, la expectativa se sitúa en 5,2 % (5,1 % según ANIF), mientras que la convergencia hacia la meta del 4 % se concretaría hacia 2028.
Por otro lado, el Indicador de Seguimiento a la Economía (ISE) de agosto registró una variación anual de -0,04 % y una caída mensual de 3,1 %. Las actividades primarias (-3,2 %) y secundarias (-3 %) mostraron contracciones, compensadas parcialmente por el sector terciario (1,1 %).
En el plano internacional, ANIF recordó que la Reserva Federal de EE. UU. aumentó su tasa en 25 pb en septiembre hasta el rango de 3,75 %–4,00 % ante el repunte de la inflación norteamericana (3,7 % en septiembre impulsada por energéticos). De igual forma, el Banco Central Europeo (BCE) elevó sus tipos de referencia en 25 pb en septiembre (ubicando la tasa de facilidad de depósito en 2,5 %).
ANIF mencionó como principales riesgos al alza la consolidación del Fenómeno de El Niño (que impacta de forma directa el 19 % de la canasta básica en energía y alimentos hasta el primer trimestre de 2027), el impacto del incremento del salario mínimo de 2027 sobre los costos de los servicios y las medidas necesarias para el ajuste fiscal del Gobierno.
—